绿色业务是企业不可错失的机遇。
合作即新型领导力——协作是关键。
不作为的代价远远高于转向更可持续做法的代价。
企业和消费者正面临诸多重大挑战,包括通货膨胀、欧洲能源危机和粮食短缺。在这种动荡的环境中,首席执行官们需要同时应对当下的业务挑战,并采取行动确保长期竞争优势。他们不能错失的一个关键机遇是:为净零世界打造绿色业务。
世界经济论坛在推动向清洁能源转型方面正在做些什么?
挑战与机遇
是的,可持续发展如今确实需要付出代价。许多低碳投入品的成本溢价(尤其是在工业领域)达到50%或更高。但随着这些新技术规模化推进以及政府干预持续进行,成本溢价的下降将为开拓绿色市场带来机遇。与此同时,在可再生能源和电动汽车等领域,早期进入者早已证明,在实现成本平价之前,他们就能够蓬勃发展。这些领先者已成功将绿色材料、产品和工艺通常较高的成本转化为企业价值,无论其形式是在快速增长的市场中扩大份额,还是通过“绿色溢价”实现。我们与世界经济论坛首席执行官气候领袖联盟合作发布的新报告[《在绿色市场中胜出:为净零世界扩大产品规模》]探讨了其他企业如何通过识别、创造和扩大绿色业务规模,走上类似的道路。
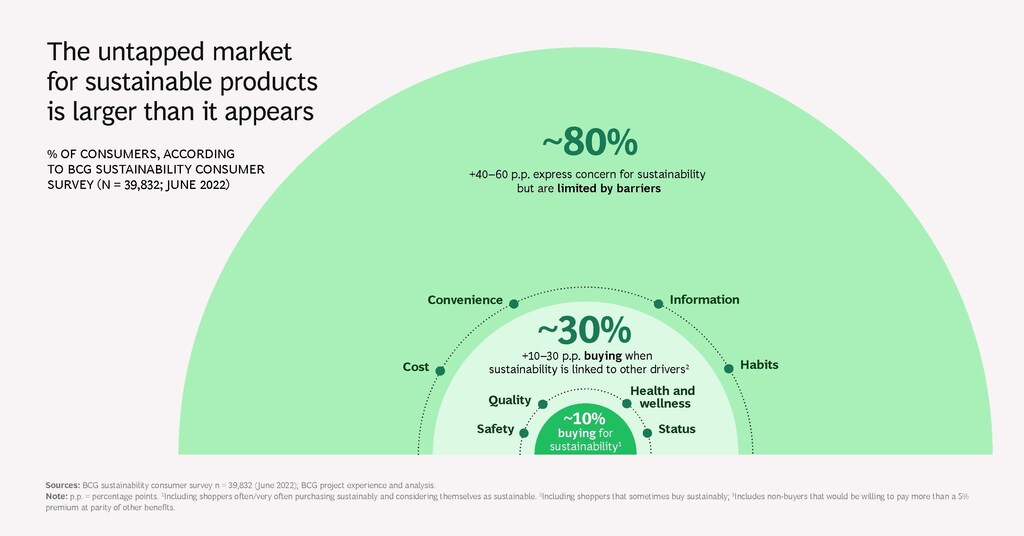
企业需要应对复杂的市场形势才能取胜。以消费者的支付意愿为例。2022年6月,波士顿咨询公司(BCG)的一项可持续发展消费者调查显示,虽然仅有不到10%的消费者购买可持续产品只是为了“拯救地球”,但当可持续性与健康、安全和质量等其他益处相关联时,任一品类中愿意做出可持续选择的消费者数量会增加约2至4倍(达到20%至43%的消费者)。当便利性、信息和成本等障碍得到解决时,愿意做出可持续选择的人数还会再增加2至4倍(约达80%)。
能够找到如何提供额外益处并减少摩擦点的企业,可以进入一个尚未开发的巨大消费市场。
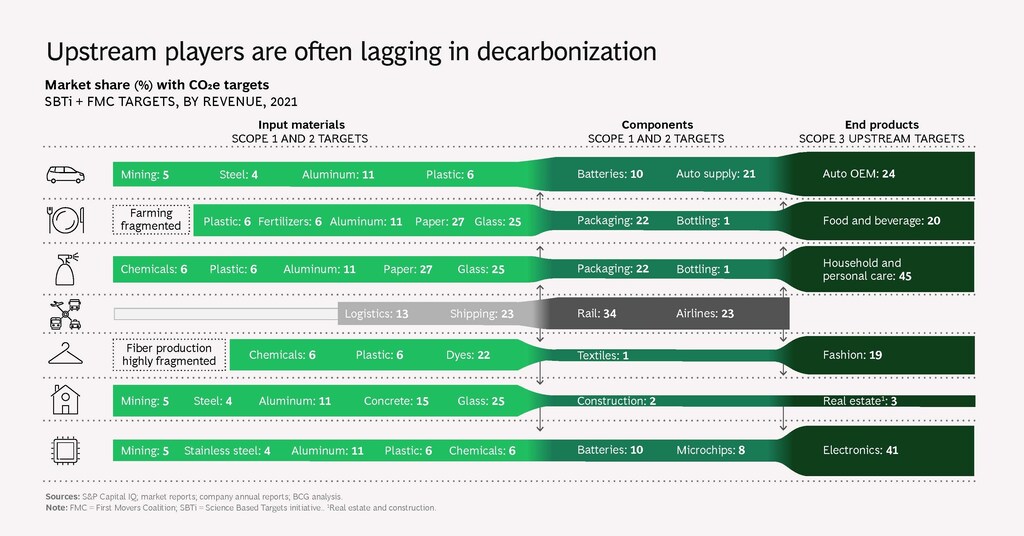
另一个关键挑战源于面向消费者的下游企业与提供可持续材料及其他投入品的上游供应商之间绿色努力的不匹配。以家庭和个人护理行业的价值链为例。拥有与SBTi(科学碳目标倡议)一致的范围3目标的下游企业已占据约45%的行业市场份额。但在为家庭和个人护理价值链提供材料的塑料和铝等行业中,分别仅有占市场份额6%和11%的企业对自身排放作出了承诺。我们在包括汽车、食品饮料和电子产品在内的其他价值链中也发现了类似的情况。承诺水平的这种分化导致的结果是,下游企业可能发现,它们所需的绿色材料和服务供应不足。
采取行动
鉴于打造绿色业务所蕴含的机遇,以及部分上游投入品在短期内可能稀缺的可能性,整个价值链上的企业都需要通过以下五项行动,全面革新其市场进入策略:
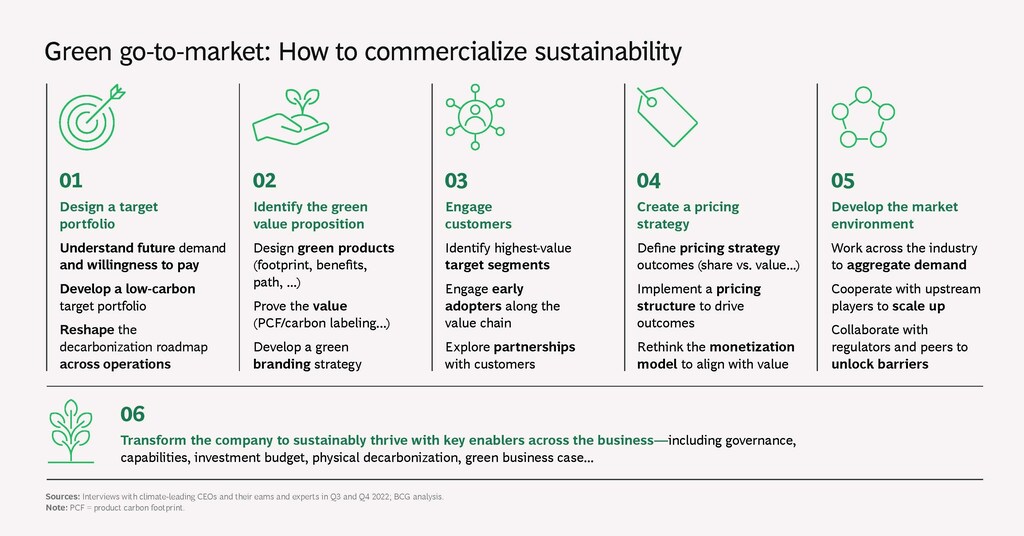
这一新方法要求企业在产品组合、向客户提供的价值主张、与客户互动的方式以及定价策略等方面进行全新思考。或许最关键的是,企业需要更广泛地看待合作与协作。沃尔沃首席执行官马丁·伦德斯泰特(Martin Lundstedt)对此有精辟的表述:“合作即新型领导力。”
那么,这在实践中是什么样子的?首先,下游企业可以与上游参与者合作以扩大供应规模,成本往往由整个价值链共同分担。企业还应寻求跨行业协作以汇聚需求。“第一推动者联盟”等倡议将水泥、货运和航空等行业中供需两端的全球企业汇聚在一起,以加速这些行业中绿色产品的供需。最后,企业可以与监管机构和同行合作,消除绿色市场发展的障碍。例如,绿色产品的定义越统一,企业就越容易确定所购商品的排放足迹信息透明度。这反过来又将促使充满活力的绿色市场更快形成。
世界经济论坛如何应对气候危机?
尤其对于上游参与者而言,这种程度的协作需要思维方式的转变。长期习惯于传统大宗商品市场的他们,需要接受一种新型的客户互动方式,才能在绿色市场中成功竞争。例如,非化石钢铁的早期制造商已与其首批客户共同制定了长期合作安排——这是一种“双赢”,既降低了其投资风险,也为客户创造了早期的供应保障。

能够促进和引领此类协作的企业,可以成为气候行动急需的催化剂。目前的预测显示,到2030年全球排放量将增长11%,而非我们为将升温限制在1.5°C所需的43%的减排幅度。人类正在耗尽时间,以避免气候变化最严重的影响。值得注意的是,与COP26一样,在COP27上,企业在推动净零进程中的作用日益至关重要,这一点已十分明确。
行动的益处显而易见,而不作为的代价则对全人类构成威胁。果断的企业领导力不仅是百年一遇的商业机遇,也是推动全球经济实现可持续转型的必然要求。




