通胀正在全球范围内造成财务困境,在迅速老龄化的亚洲社群中,退休规划尤其深受其害。
该地区的财富管理服务提供商必须应对透明度不足、获取金融建议和产品的机会不均等问题。
这个行业必须优先保障每位投资者的福祉,确保可行的财务未来之路不再只是少数特权人士的专属。
世界各地的人们都在抱怨生活成本飙升——通胀上升的影响不会因人而异。许多人切实而深刻地感受到,货币价值正以惊人的速度缩水。
然而,这种困境在退休规划中或许最为突出,尤其是在亚洲,该地区人口老龄化速度超过其他任何地区。这一现象让人们更难将辛苦积攒的钱财分配到更长的退休岁月中。
预期寿命延长已不再意味着生活质量能够持续维持,退休保障正逐渐成为我们这个时代最大的代际挑战。
什么是AMNC?世界经济论坛在中国举行的会议
人们日益认识到,亟须解决传统金融行业不透明的弊端;该行业未能为个人提供公平且有意义的投资建议和机会。
该地区当前的财富管理状况受到隐性佣金、透明度不足以及普通投资者难以获得合适投资方案等问题的困扰——这些普通投资者就是你的朋友、同事和家人。
大多数人在不知情的情况下,承受着不佳的投资选择和建议带来的影响,回报也因此减少。为履行信托责任,财富管理者还能做很多事情来创造公平竞争环境、缩小投资差距。
尾随佣金是值得打击的弊端
尾随佣金是一种隐蔽的佣金,由基金管理公司和保险公司支付给分销商(即经纪公司、银行、财务顾问或财富管理者),悄然侵蚀投资者的回报。
只要投资者持有基金,这项佣金就会持续支付,通常为 每年0.5%至1%,或超过基金层面费用的50%。
按照行业惯例,分销商往往受激励去销售佣金最高的基金,而非真正或恰当地满足投资者需求和风险承受能力的基金。
尾随佣金从一开始就使普通投资者处于不利地位,他们依赖财富专业人士提供最佳投资建议。虽然尾随佣金在欧洲、澳大利亚和英国等成熟市场已被列为非法,但这种利益错位仍在亚洲普遍存在。
要真正赋予个人最大的财务成功机会,财富管理者就不能优先考虑自己收入囊中的佣金,而牺牲客户的最大利益。
现在是时候让彻底取消尾随佣金成为行业常态,而非例外,以促进长期回报,并确保与客户目标完全一致。
优质投资产品获取渠道有限
散户投资者面临的另一项重大挑战,是难以获得机构份额类别基金,而这类基金的管理费要低得多。
这主要是因为这些“清洁”份额类别不支付尾随佣金。传统上,只有规模足够大、也足够了解情况并主动提出要求的客户,才能获得这些基金。
如果你是散户投资者,投资成本会高得格外不公平,亚洲尤为如此。一份晨星2022年报告发现,新加坡和香港——该地区两个重要金融中心——在26个市场的费用和开支排名中低于平均水平。
较高的投资成本会蚕食潜在投资回报,加剧财富差距。因此,较低费用对投资成功至关重要。即使看似微小的1%差异,在扣费前市场平均回报率不变的情况下,也可能导致30年期间损失超过152%的回报。
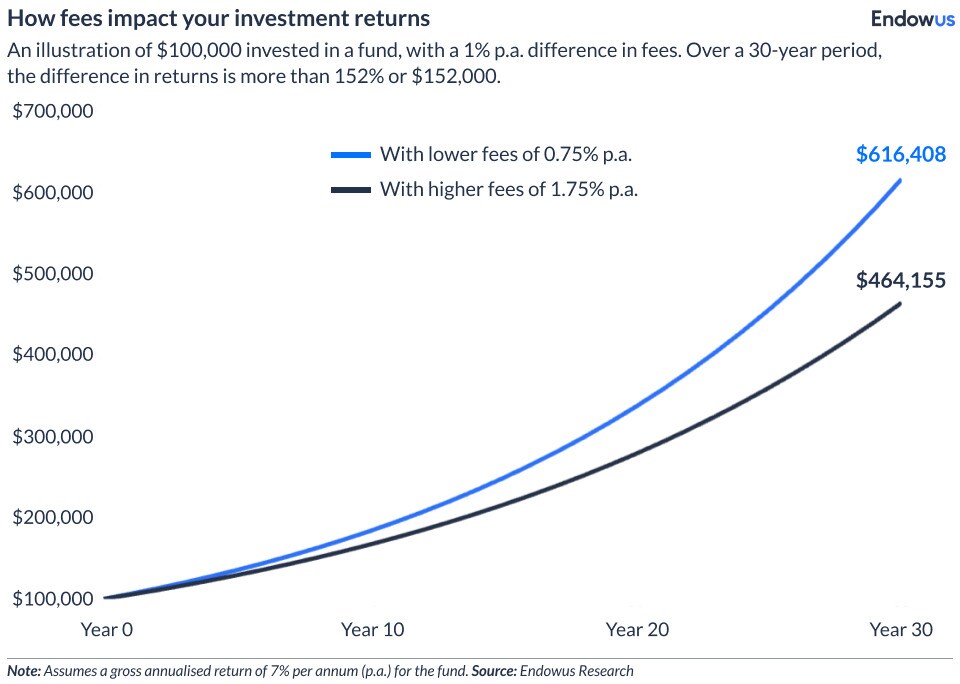
这可能意味着安稳退休与年老时长期入不敷出之间的差别——只能靠养老金支票度日,并依赖不堪重负的夹心一代的子女来缓解经济压力。
以财富科技创造更好的金融机会
全球疫情无疑向我们展示了数字化和科技在创造公平竞争环境方面的变革力量,尤其是在获取基本服务方面。财富科技的真正潜力,在于推动更广泛的行业采用新的最佳实践和商业模式。
财富科技能够让所有投资者(无论净资产多少)都更容易获得最具成本效益的解决方案,例如机构份额类别基金,并大规模提供个性化服务。
这种可扩展性有助于实现适当的服务成本——投资金额可以拆分;隐性佣金的获利需求也可以消失——从而让所有人都能获得优质、低成本的投资产品。
人工智能(Al)及其在行业中的应用也日益受到关注。财富科技参与者肩负重要责任,必须确保人工智能赋能的财富管理进步符合最高合规和道德标准,同时提供优质、个性化的客户体验,以满足独特需求。
作为这项技术的管理者,我们必须谨慎使用,确保它符合我们的价值观并满足客户需求。与此同时,灵活的财富科技企业可以通过快速迭代,加快产品开发和创新,摆脱传统老旧基础设施和利益冲突商业模式的束缚。
财富科技平台的根本宗旨,就是让个人投资者全面掌握自己的资产,并实时查看投资组合。但更大的自主权也意味着更大的责任;具备数字技能并不意味着自然就拥有金融素养。
世界经济论坛如何推动多元化、公平与包容?
新经济与社会中心将各方领导者汇聚起来,帮助他们理解经济和技术变革如何重塑就业、技能和机遇。
通过共享洞见与协作,该中心使合作伙伴能够探索包容性经济模式,在转型过程中支持民众和社会。
财富科技平台还将在提升金融素养方面发挥关键作用:通过数字渠道跨境分享教育资源,帮助社群掌握金融知识,从而作出明智的投资决策。
技术只是赋能工具。人们很容易开始使用投资应用或数字平台,但真正持久的赋权植根于教育。
我们必须提供恰当的知识和机构级建议,培养一代又一代具备金融素养、能够自主决策的投资者。他们应当懂得养成自律习惯的重要性,并在长期投资中采用以证据为依据的方法,从而取得恰当且更好的成果。
让所有人都能获得更好的财富管理成果
现在是时候让整个行业携手拆除财富管理中阻碍包容性机遇的壁垒。我们必须正视隐蔽的缺陷,打破获取渠道有限和激励机制明显错位的枷锁,并拥抱财富科技的变革潜力。
携手共进,我们能够为所有人开创更公平、更繁荣的财务未来,让每个人都拥有恰当的知识、工具和掌控权,为自己的未来作出明智的财务决策,尤其是在退休规划方面。
让我们努力打造一个优先保障每位投资者福祉的财富管理行业,确保可行的财务未来之路不再只是少数特权人士的专属。