在技术可及性和采用率迅速提升的推动下,东南亚正经历着巨大的变化。
数字经济通过以往无法获得的平台和工具,带来了前所未有的机遇、收入来源和增长空间。
数字化正在助力东南亚加快推进金融普惠。
并非所有人都能平等获得这些机遇;该地区仍存在亟待解决的数字鸿沟,要确保真正包容的增长,需要制定本地化解决方案并建立牢固的伙伴关系。
东南亚拥有超过6.6亿人口,分布在10个国家,是世界上面积最大的地区之一,文化和地理环境也极为多样。
东南亚通常被视为一个具有强劲增长潜力的发展中地区,但也面临若干独特挑战。该地区许多国家的基础设施仍不完善。与此同时,微型、小型和中型企业(MSME)是该地区经济的支柱,过去一直在线下经营。此外,70%的人口仍未享有银行服务或银行服务不足,几乎无法或完全无法获得信贷和金融工具,以便投资并为未来储蓄。
长期以来,这些因素阻碍了东南亚释放全部潜力。但过去几年,随着当地居民越来越多地使用技术,变化已清晰可见。
技术:促进金融普惠的助力
随着智能手机变得越来越便宜、越来越容易获得,互联网接入率也迅速同步上升。新冠疫情加快了这一进程,仅疫情期间就有6000万名新消费者在东南亚加入数字经济。硬件和数字服务等技术的普及,正在创造更加公平的竞争环境,让人们能够抓住新的机遇,改善生活,而这些此前并非人人可及。
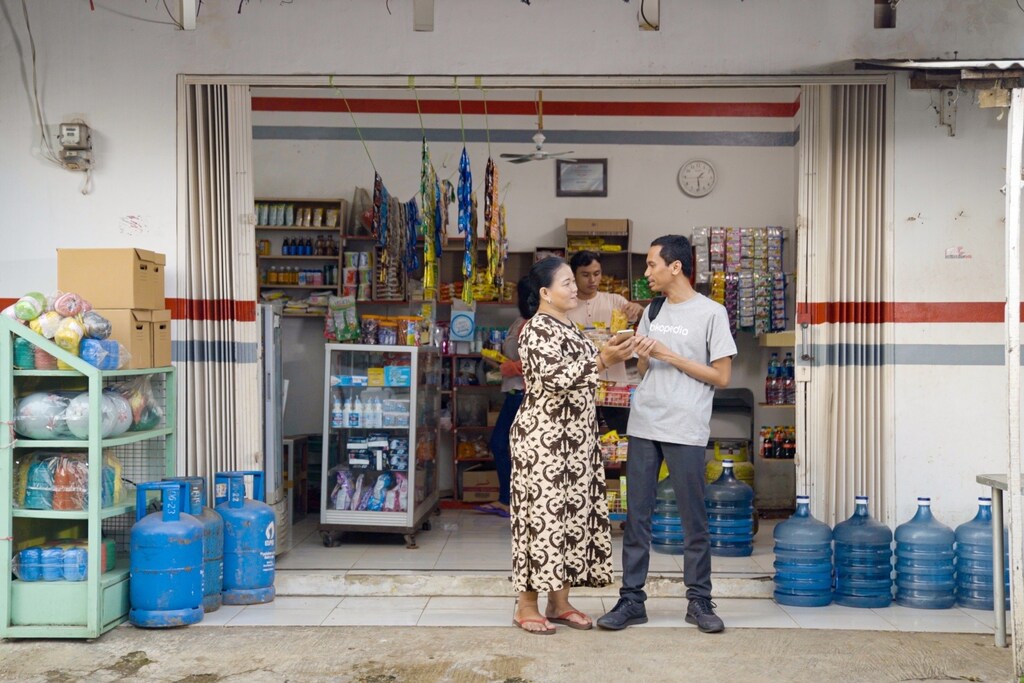
以拥有1万多个岛屿的辽阔群岛国家印度尼西亚为例,基础设施方面的挑战曾使微型、小型和中型企业(MSME)只能触达附近的顾客,限制了它们的发展和创收能力。但有了电商平台和按需服务,以及覆盖全国的物流网络,即使是农村地区的小店如今也能触达其他城市的顾客,获得更多增长机会。
从性别平等的角度看,技术带来的机遇也推动了包容性增长。如今,该地区的女性可以创办自己的企业,并通过数字平台创造收入,从而有机会摆脱较为传统的照护角色。
从性别平等的角度看,技术带来的机遇也推动了包容性增长。
GoTo集团首席执行官安德烈·苏利斯蒂约(Andre Soelistyo)
从通过外卖平台销售自制菜肴,到借助工具在社交媒体上推广手工制品,技术正成为释放该地区女性劳动力参与潜力的关键。
快速数字化也在助力东南亚加快推进金融普惠,智能手机和技术服务正成为个人理财的重要入口。
如今,在线购物时使用“先买后付”服务,就能轻松获得信贷。在印度尼西亚,只有61.7%的人口拥有银行账户。得益于该平台与当地数字银行Bank Jago的合作,用户也可以通过Gojek这类按需多服务应用,在短短几分钟内以数字方式开户。
连接社区的桥梁
除了带来这些经济机遇,技术也在东南亚发挥着积极作用,将社区凝聚在一起,帮助人们互相扶持。
疫情期间,我们看到小企业组建并加入线上社群,分享有效经营线上业务的诀窍;网约车司机也主动帮助同行学习新技能、服务他人。我们将这种精神称为“Gotong Royong”,指的是印度尼西亚的社区互助精神;如今,借助技术,这种精神能够发挥更大的影响。
进步迅速,但仍然不够快
东南亚取得的进展极为可喜,毫无疑问,数字化将继续推动该地区快速增长。然而,如果不能确保席卷该地区的数字化浪潮真正包容所有人、人人可及,那么增长及其经济效益就只会惠及少数人。东南亚约有1.5亿成年人——接近总人口的三分之一——仍无法获得数字技术。
该地区的多样性让这一挑战更加严峻。文化、语言和发展水平各不相同,意味着技术解决方案不能简单地以统一模式推广到整个地区。没有一种方案适用于所有情况。
让技术发挥积极作用
要确保公平获取技术并推动该地区采用数字技术,有两点至关重要。首先,本地市场需要本地解决方案。东南亚的多样性意味着,在一个市场行之有效的做法,在另一个市场未必适用。因此,需要深入了解每个市场,并采取本地化方式解决具体痛点。
其次,合作至关重要。没有任何一方能够独自完成这项工作。政府和企业可以在许多领域携手合作,提升数字普惠和金融普惠,让技术真正发挥积极作用。
已有成功案例证明,每个利益相关方都发挥作用至关重要。例如,印度尼西亚银行于2019年推出了“印度尼西亚快速响应标准”(QRIS)二维码系统。QRIS是一种全国统一标准的二维码,使数字支付在印度尼西亚普及开来,让商家能够通过任何电子支付应用接受非现金付款。电子支付服务提供商积极推动数字支付普及,并帮助小企业转向QRIS;这一做法已成为改变该国金融普惠格局的关键举措。
东南亚的转型或许仍处于早期阶段,但凭借恰当的创新、伙伴关系以及该地区坚韧不拔的社区精神,这里已准备好迎来包容性增长的新时代。


