新冠肺炎疫情加深了人们的认识:气候变化可能颠覆金融体系。
数字化转型对小企业尤为紧迫,因为小企业是大多数经济体的引擎。
疫情加速了客户的数字化预期,也加快了对技术投资的需求。
疫情暴露出许多机构在应对几代人以来最严峻的全球性挑战之一时准备不足。然而,疫情也催生了一种如同战时般的应对姿态,强调速度与创造力。现在,我们必须将这些品质融入后疫情时代全球金融体系的塑造之中。
与2008年不同,金融体系此次表现良好。金融机构保持了韧性,没有放大风险,并与政策制定者合作,发放紧急贷款或提供展期安排。也涌现出一些迅速创新的杰出企业范例。
疫情初期,Andreessen Horowitz联合创始人马克·安德森(Marc Andreessen)曾表示:“是时候建设了。”他关于建设新基础设施的呼吁,同样适用于金融基础设施。以下是我们可以采取的几项措施,以建设我们所需的金融基础设施,这些措施源自世界经济论坛“响应型金融体系”理事会的讨论:
1)加速向低碳经济转型
疫情加深了人们的认识:与疫情一样,气候变化也可能颠覆金融体系。过去70年来能源领域所受到的最大冲击,要求为资产融资建立新的范式。Refinitiv首席执行官戴维·克雷格(David Craig)指出,如果没有可信、全面且实时的数据,我们就无法加速实现可持续复苏。距离投资者和金融机构所需的全面、最新且一致的数据,我们仍有一段路要走。
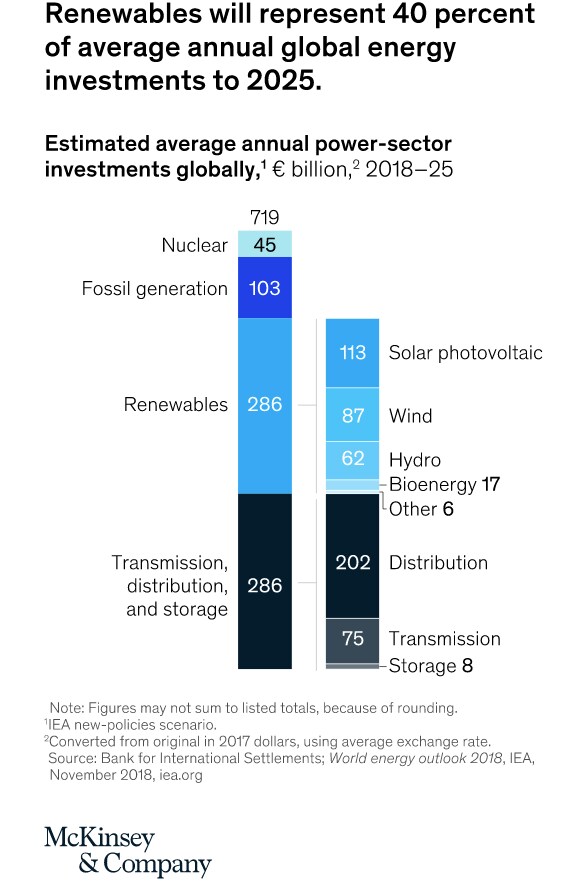
能源转型对公共和私人市场的投资者及金融机构而言是一个巨大机遇。据COP26相关研究显示,每年需要约3.5万亿美元用于可持续基础设施投资,并为经济各行业企业的创新与再造提供资金。
金融业应全力推进数据与风险管理工具的建设、推动标准化信息披露的主流化,并动员资本支持向低碳经济转型。金融业还应支持马克·卡尼(Mark Carney)在今年COP26大会上推动的联合国私营金融议程。如果政策制定者出台以市场为基础的激励措施支持这一转型,并制定能够体现绿色程度差异和持续创新的分类标准,转型将会更快实现。
2)加快以数字化为引领的小企业复苏
数字化转型对小企业尤为紧迫,因为小企业是大多数经济体的引擎。在美国和欧洲,小企业提供了超过一半的私营部门就业岗位。它们是创造就业者、社区建设者、创新者,也是机遇的促成者。
然而,全球各地的担保贷款计划凸显了大企业与小企业在融资获取方面日益扩大的差距。金融业在帮助小企业从疫情的深远影响中恢复方面,发挥着至关重要的作用。
部分金融机构已开始调整其小企业贷款策略,以推动更广泛的数字化赋能。将库存管理与营运资金相结合、减少欺诈,或帮助企业接入数字市场,其重要性与支付同样突出。这是金融业的一项紧迫优先任务。
政府可以通过营造有利的政策环境发挥重要作用。这包括多方面的举措:从推动数据获取的普惠化,到为企业数字化投资提供税收抵免,再到消除跨境销售和融资的壁垒。尤其需要重新审视在哪些领域多重壁垒限制了国际数字金融服务和电子商务解决方案提供商开展跨境业务的能力。
3)鼓励央行和金融监管机构拥抱有韧性的创新
据Infosys总裁莫希特·乔希(Mohit Joshi)表示,疫情使客户的数字化预期和对技术投资的需求加速了至少3至5年。这需要金融机构、技术提供商和监管机构作出紧迫且大幅增加的投资。我们还判断,银行和保险公司管理软件的方式即将发生根本性转变,即从自主开发转向采购,因为企业现已认识到需要采用最优秀的解决方案。此外,越来越多的非传统参与者在金融基础设施中扮演着日益重要的角色。监管机构需要迎头赶上这些深刻变化,并更新监管规则以适应数字时代。
随着技术打破壁垒,监管机构与私营部门必须以新的方式开展合作。例如,若要在推进数字支付的同时确保不让任何人掉队,就需要对宽带和移动通信网络进行大规模升级。与此同时,开放式金融要求竞争主管机构、数据监管机构、金融监管机构和立法者从整体角度思考问题,因为开放数据可能带来意想不到的风险。创新和监管变革能够解决问题,但也会带来新的风险,或以新形式呈现旧有风险。科技公司与受监管机构之间缺乏公平的竞争环境,这一问题亟需关注,桑坦德银行董事长安娜·博廷(Ana Botín)如是说。
有韧性创新的另一个推动因素是公共云基础设施。该技术已经成熟,能够满足监管机构和金融服务行业的高标准要求。企业应能够受益于该技术所提供的敏捷性、网络安全性以及创新平台。监管机构需要权衡这一技术带来的额外韧性与其他风险之间的关系,正如疫情所显示的那样。
银行体系的拆分可能会对传统的监管模式、经济建模方式以及央行运作方式提出一些根本性挑战。要提升数字时代的支付体系,还需要为稳定币(旨在最大限度减少波动的加密货币)、央行数字货币及其他支付创新制定新的实施方案。简言之,央行和政策制定者应确保监管与基础设施能够跟上创新商业模式的步伐。
这些优先事项与更广泛的目标相辅相成。推动金融知识普及、完善数字身份识别、塑造包容性支付体系、促进其他数字政府举措,以及加强网络安全,同样也将是关键所在。
我们对这一议程的复杂性毫无幻想。将会有许多人呼吁放缓步伐,以保护其既得利益,例如保护并补贴较弱的地区性银行。但这可能会减缓对新金融基础设施的投资,因此我们需要坚定决心和创造性思维。
此次危机凸显了推动创新、构建基础设施并促进复苏韧性的紧迫性。我们需要抓住这一机遇,造福所有人。




