传染恐慌的担忧似乎已得到控制,但银行仍受到审视。
尽管银行在日常生活中发挥着至关重要的作用,但近代历史上银行倒闭和恐慌事件相当常见。
关于如何处置银行倒闭的决定,对于维持信心可能至关重要。
关于银行有一点是确定的:如今的银行似乎越来越少了。
德国商业银行(Commerzbank)很好地体现了这个时代的生存焦虑:该行在近期更新了其潜在风险目录,新增了对其家乡德国法兰克福实施“战术核打击”的设想。
硅谷银行突然倒闭数周后,集体的信心审视仍在冲击金融行业,使其正努力在一个远为更不确定的世界中站稳脚跟。
那些仍留在位于加州的硅谷银行的客户,如今已沿着一条熟悉的路径在一场崩溃之后前行,即仅仅是被转入一家新的放贷机构,这是监管机构的安排。
银行消失的情况比人们预想的更为频繁。尽管它们常常被设计成类似一座神庙,自古希腊延续至今的样式,但它们仍是来来去去。
在美国,银行数量下降了约86%(1921年至2020年间,历经一系列繁荣、萧条与整顿)。欧洲的银行数量大致减少了约三分之一(2009年至2020年间),这场洗牌由该地区自身的连锁反应危机所引发,并削弱了盈利能力。
在某种程度上,这些数字反映了我们如何选择感知和管理风险。日常生活通常依赖于购买商品;当你的银行消失时,这种能力会突然受到质疑。这是相当根本的问题。
然而,我们常常未能察觉灾难即将来临。近期这种加息就如同在金融体系中挥动一个破坏球穿过金融体系。监管放松也可能预示着麻烦。
即便是相对成熟的市场观察者,也会措手不及。近期紧急出售瑞士信贷,就在这家瑞士银行的最大投资者几个月前还对其表达略带讽刺的信心,称其为“有160年历史的品牌”。事实上,它存续了167年。
标识与网点的消失,并不意味着一家机构所管理的财富与投资必然随之消失。留下的部分通常被并入其他金融机构。瑞士信贷与一家同城竞争对手经策划合并后,合并后的银行现预计将拥有5万亿美元的投资资产,这一数额远大于德国的GDP。
合并、冻结资金与受保存款
银行恐慌与倒闭事件在全球范围内有着悠久的历史。
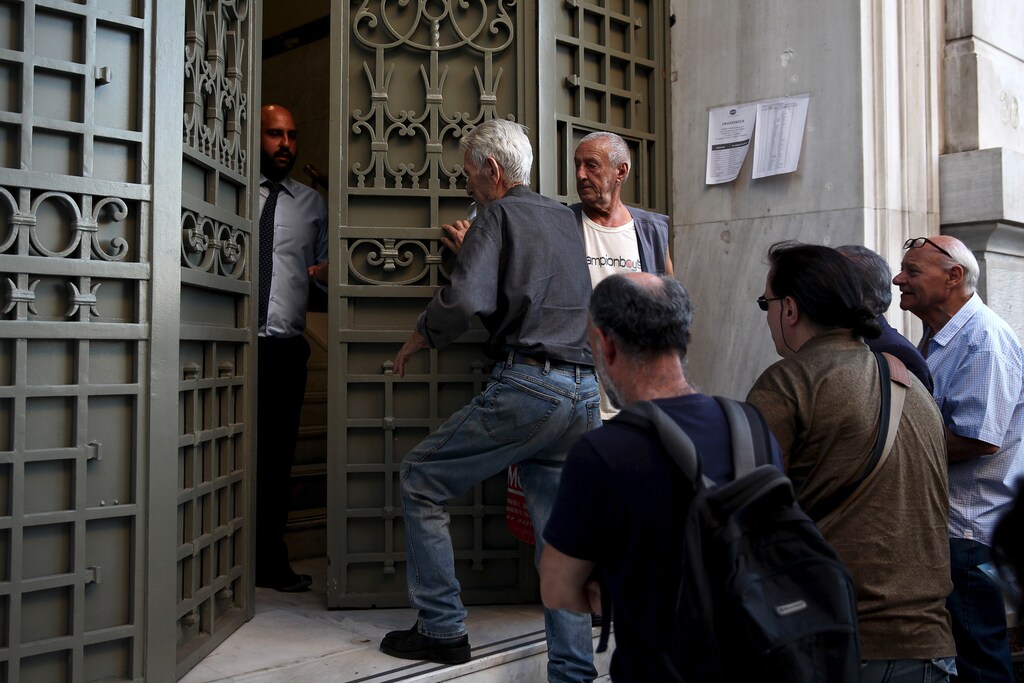
去年夏天,中国农村贷款机构之间发生了“强行并购”,导致部分资金被冻结,这些资金原本通常可供存款人取用,至少暂时如此。2015年,希腊不得不关闭其银行数周,以避免崩溃。
在几年前的金融危机期间,几乎每个周五下午都会传来美国银行倒闭的公告,促使提高政府将予以保险的最高存款金额。
大约近二十年前,曲折的转型(脱离共产主义)期间,捷克共和国的银行数量猛增,半个十年内从5家增至55家,随后在一连串倒闭后,几年内又回落至40家。
1931年,崩溃总部位于维也纳的信贷银行(Kreditanstalt)的助推了美国金融危机演变为全球大萧条,并为更糟的局面由此拉开序幕。该行成立于瑞士信贷成立前一年(当时瑞士信贷也曾用名“Kreditanstalt”),并同样被推入政府安排的合并。
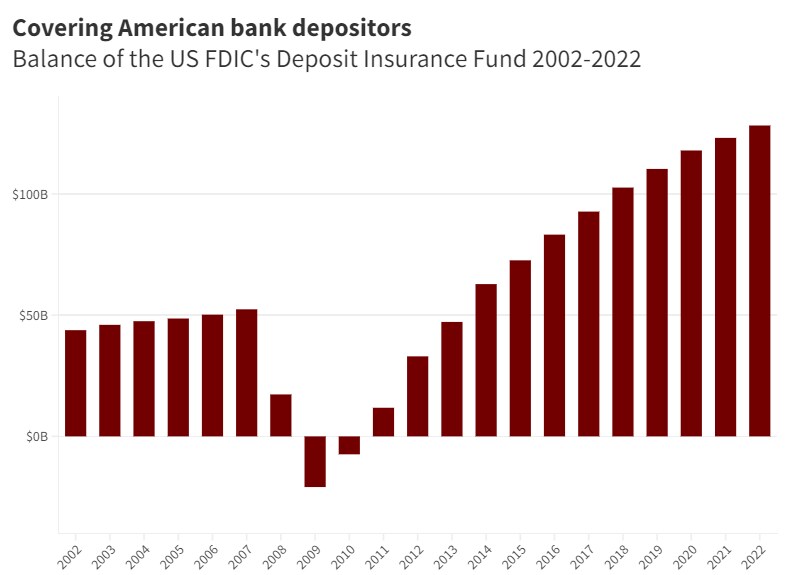
瑞士信贷的存款人受到了保护,作为其出售的一部分,但约170亿美元该行债务的投资者——证券(旨在提供更高回报但确定性较低)——血本无归。这引发了焦虑。
监管机构在出手收拾残局时总是面临艰难抉择。谁能得到援手、谁得不到,这些决定受到密切审视,这是有充分理由的;它们可能会耗尽至关重要的信心,并严重损害公众信任。
对于美国金融体系在十多年前危机后被整顿的不公平方式的愤怒,引发了严重的动荡。一座肮脏的帐篷城抗议者在旧金山联邦储备银行门前形成,该地点距我当时的办公室仅一街之隔,与令人瞠目的巨额财富形成鲜明对比,这些财富存放在该大楼的地下室中。
近期的银行动荡或许正在朝积极方向发展,值得庆幸。一方面,美国相对脆弱的小型银行的资金流出似乎已经趋于稳定,这一点至关重要。
值得牢记的是,经营银行的人与其他人一样同样会犯错。为清理其错误而做出的决定必须尽可能公平、透明,尤其是在当前被称为“情绪传染”的局面中。
关于银行不稳定与倒闭的延伸阅读
如需更多背景信息,以下是来自世界经济论坛战略情报平台的延伸阅读链接:
根据这篇文章,银行倒闭或许不会威胁大多数存款,但确实会威胁就业。 (新经济思维研究所)
“银行天生脆弱,而非偶然失误。”本文认为,在银行倒闭时追究贪婪的投机者和怠惰的监管者等“罪魁祸首”,并不能制定出良好的政策。 (Project Syndicate)
“又一次修复仍然失灵的银行体系的机会。”该分析指出,道德风险卷土重来。 (CEPS)
本文指出,在瑞士信贷之后,欧洲又一家大型放贷机构受到审查,这一局势促使欧盟金融当局寻求更多跨境合作的方式。 (LSE)
该分析指出,自2001年以来美国发生的563起银行倒闭事件中,在522起事件中,全部(或几乎全部)账户存款均被简单转移至新银行,并探讨了对相关监管规定进行重大调整的可能性。 (Next City)
本文指出一个未被充分重视的事实:当央行试图通过“量化宽松”提振经济时,它们也会增加更容易引发挤兑的未投保银行存款规模。 (Project Syndicate)
根据这篇综述,当前银行业动荡可能带来的“七大后果”之一是:获得贷款可能会变得困难得多。 (The Conversation)
在战略情报平台上,您可以找到与银行业、全球风险以及数百个其他主题相关的专家分析信息流。您需注册后方可查看。