数百万印度尼西亚女性仍被排除在劳动力市场之外,或被困在低生产率行业中。
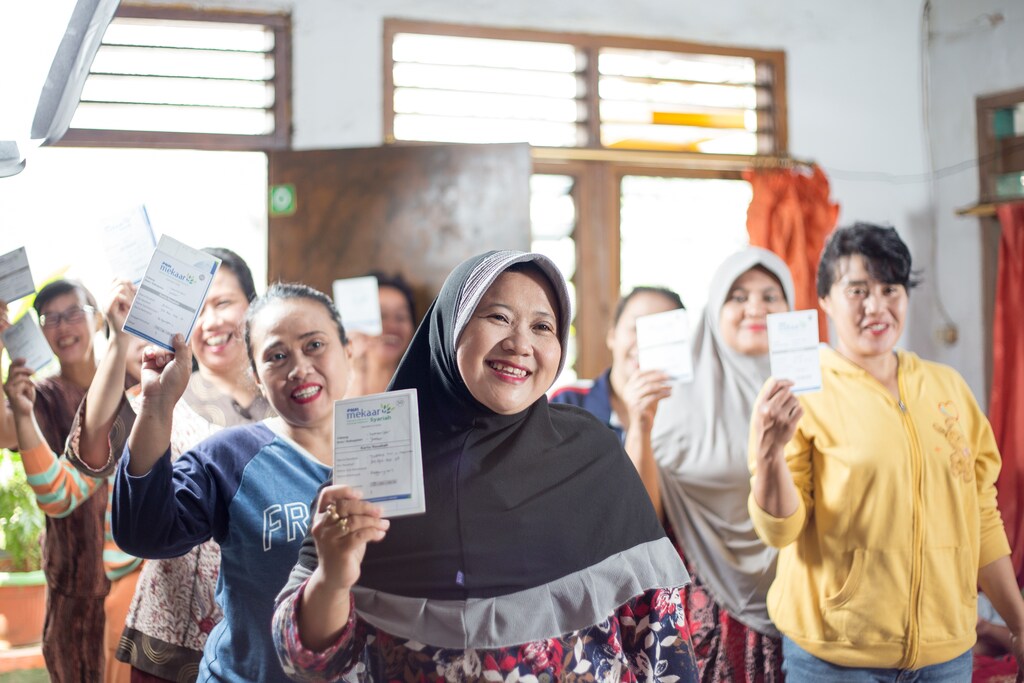
该国的小额信贷计划Mekaar以集体贷款模式为基础,正在帮助女性实现经济解放。
数字化将进一步完善传统小额信贷模式,并促进弱势印度尼西亚女性获得普惠金融服务。
Suryani是一位典型的印度尼西亚家庭主妇,居住在西苏拉威西核心地带的一个贫民窟社区。她的丈夫Wahyudi总是从一份零工换到另一份零工,从未有过稳定的工作。家庭经济拮据的Suryani开始利用自己制作服饰配件的技能创业。由于积蓄很少,又别无其他融资渠道,她像印度尼西亚农村大多数人那样做出了选择:向当地被称为“rentenir”的高利贷者借款,尽管利率高得离谱。她很快便陷入了债务恶性循环。
与这一收入水平的许多人一样,Suryani已沦为所欠债务的奴隶,无法积累资本来扩大业务。她是数百万弱势印度尼西亚女性中的一员,迫切需要负担得起的融资和赋能,以摆脱普遍存在的贫困陷阱。
在世界各地,缩小经济参与中的性别差距这一长期存在的理念已被普遍接受。各国政府正在推行各类政策以推动性别平等、实现更具包容性的经济增长,包括发展职业学校、促进更多女性进入劳动力市场。
印度尼西亚的性别失衡
就印度尼西亚而言,遗憾的是,多年来女性的经济参与率一直停滞不前。一项最新研究发现,二十多年来女性劳动参与率一直徘徊在53%左右,明显低于男性的85%,婚姻和生育成为促使女性退出劳动力市场的因素。
更糟糕的是,出于种种与性别相关的原因,身处劳动力市场的女性大多被迫从事低生产率的行业或业务,从统计上看,这使Suryani这类人更难突破贫困的天花板。女性约占印度尼西亚中小微企业的60%,但在微型和超微型企业中所占比例过高。与男性经营的企业相比,女性获得信贷和市场的渠道较少,这阻碍了她们的增长愿望。
获得金融服务对弱势和服务不足的人群至关重要。价格合理的融资可以成为扩大业务规模的催化剂,并增加其攀登难以企及的经济阶梯的机会。遗憾的是,大多数正规金融机构因感知到的较高风险而忽视这一群体,这些风险源于缺乏经营专长、收入不稳定、服务成本高、缺乏信用记录、以现金交易为主以及缺乏抵押品。
集体贷款的成功范例
小额信贷计划Mekaar于2015年推出,其印尼语全称意为“促进繁荣家庭经济”,旨在应对上述挑战。Mekaar以孟加拉国的格莱珉银行(Grameen Bank)小额信贷为蓝本,针对女性集体贷款采取了独特的做法,提供贷款、储蓄和赋能计划。该计划由国有小额信贷机构PT Permodalan Nasional Madani(PNM)运营,专门服务于女性借款人,据统计,她们的还款率更高,财务责任感更强,主要关注家庭需求和子女的未来。
尽管存在一些微小不足,集体贷款模式仍是向农村弱势女性发放融资最普遍、可以说也是最成功的方式。集体贷款模式的主要特点是建立在社会资本的基础上,依靠成员共同承担责任所形成的社会抵押,这一方法已被证明能够成功地向服务不足的借款人发放贷款,并在发展中国家减轻贫困。
印度尼西亚社会的社会文化结构以紧密联系的社区和丰富多样的集体活动为特征,为这一模式的普及创造了有利环境。一项关于Mekaar的研究证实了其在多个层面对小组成员产生的积极影响。Mekaar提高了成员创造收入和利润的能力,使其财务更加稳定,更不易受外部冲击影响,并对企业的持续经营抱有更好的预期。
根据最近一项调查(BRI研究所,2023年),60.85%的Mekaar借款人在获得融资后能够增加收入,其中48.35%的人资产有所增长。随后,他们能够通过满足家庭基本生活需要来改善家庭福祉,包括更好地保障子女的营养和教育、获得电力供应以及拥有资产。Mekaar还帮助成员更便捷地获取原材料、拓宽销售渠道,并通过赋能活动将成员引入数字平台。此外,该计划还为成员注入动力,以增强其信心和决策能力。
尽管这些成果不容低估,挑战依然存在。该计划的历史结构采用传统的现金业务模式,加之印度尼西亚群岛复杂的地理环境,使其特别容易受到小额信贷领域一个常见问题的影响:运营成本和风险居高不下。
在2021年设立超微型控股公司之后,这一变革性里程碑可能重塑了服务不足的印度尼西亚人所面对的金融格局,Mekaar由此焕发新生。PNM与全球最成功的微型银行机构之一BRI合作,BRI为母公司。PNM以格莱珉的业务模式为基础,通过提高效率和能力,扩大了Mekaar计划的影响力,两年内将其覆盖范围扩大约50%,客户增至近1500万人。
借助BRI的数字资源,PNM为Mekaar成员提供全面的金融产品,并通过发展无现金生态系统为数字普惠金融奠定基础,首先实现贷款以无现金方式发放至新开设的储蓄账户。该计划在短短两年内新增了1000万个储蓄账户,增强了小组成员的经济韧性,并使其拥有能够为业务增长提供更大规模融资路径的财务数据。
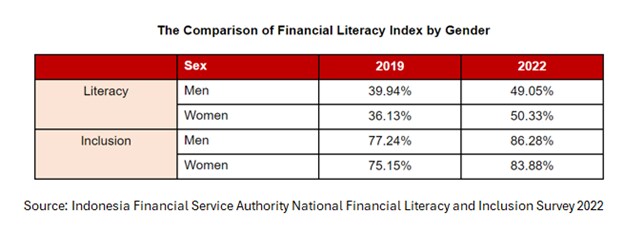
该计划促使Mekaar推动普惠金融发展,并扭转金融素养方面的局面。史上首次,印度尼西亚女性在金融素养得分上超过了男性。
得益于Mekaar,Suryani的业务不断壮大,并为家庭的未来做出更多贡献,体现了普惠金融和数字化的益处。然而,Mekaar仍有许多工作要做。印度尼西亚人类发展与文化事务协调部的最新数据显示,印度尼西亚有2710万名处于劳动年龄的弱势女性。麦肯锡公司(McKinsey & Company)开展的一项研究预测,在印度尼西亚推动性别平等有望到2030年为该国GDP贡献约1350亿美元;这将为印度尼西亚跨越中等收入陷阱提供巨大动力,同时数百万女性也渴望彻底弥合金融普惠、收入和性别差距。



