过去十年,构成国际货币基金组织新兴市场房价指数的30个国家中,绝大多数国家的房价稳步上涨。该指数于今日在一场会议 上发布。会议由国际货币基金组织和印度班加罗尔管理学院联合举办(图1)。
该指数显示,全球金融危机后房价走势一度平静,随后自2012年以来连续九个季度上涨。这轮涨势的速度是发达经济体的四倍;如果在指数中提高中国、印度等较大经济体的权重,涨势会更加显著。

住房与信贷繁荣:双重隐忧?
房价持续上涨是否令人担忧?历史告诉我们,房价飙升若伴随着信贷供给繁荣,就应当保持警惕。房价和信贷的这种“双重繁荣”更可能以暴跌收场,而暴跌后的复苏速度较慢,因收入损失而付出的代价也更高。
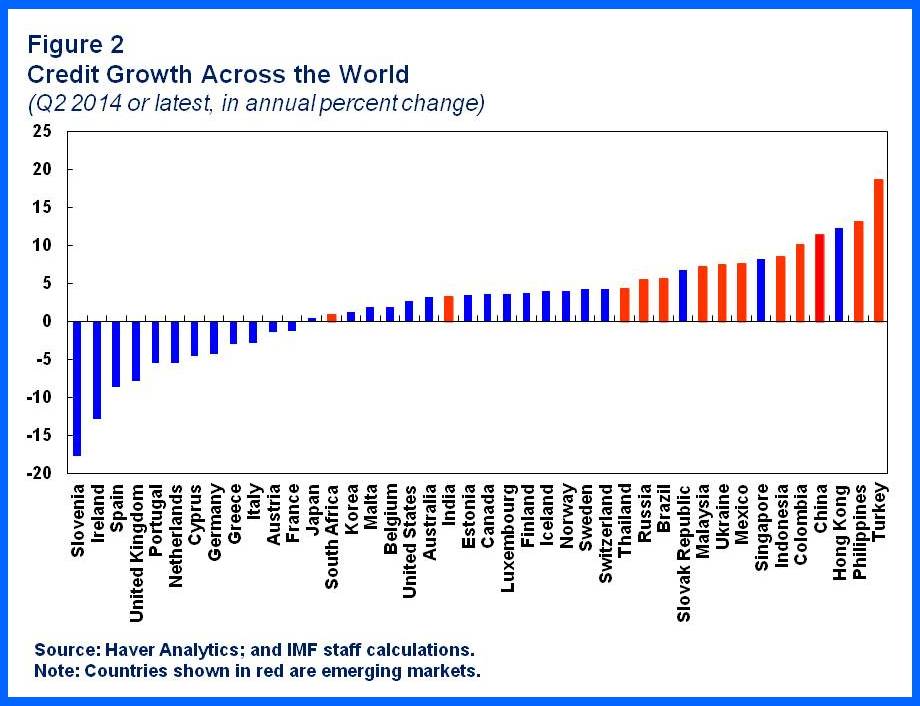
有鉴于此,国际货币基金组织也一直在监测全球信贷增长。图2显示,许多新兴市场的整体 信贷增长 有所上升。尤其是自2009年以来,信贷供给增长较快的国家(例如中国)房价涨幅更高;从统计上看,自2009年以来,信贷增长几乎可以解释各国房价涨幅差异的一半。
“宏观审慎”政策来助阵
政策制定者当然了解这些变化,并正在积极采取措施管理住房繁荣。这反映出态度的转变:过去的主流观点认为,由于住房泡沫在形成过程中很难识别并戳破,不如等泡沫破裂后再收拾残局。但政策制定者如今意识到,事后清理残局时,他们手中的“拖把”可能不够大。因此,许多国家正努力限制繁荣的程度,并减轻暴跌可能造成的损害,尽管这项任务仍然艰巨。
与货币政策和微观审慎政策一道,宏观审慎政策构成了正在实施的三大类政策。它们既包括广泛适用的工具——例如保护金融体系免受整体信贷繁荣冲击的逆周期资本缓冲——也包括针对住房市场的行业工具,具体包括:
贷款价值比(LTV)上限,限制抵押贷款金额相对于贷款所涉房产价值的比例。
债务偿付收入比(DSTI)上限,将债务偿付额限制在家庭收入的固定比例以内。
行业资本要求,要求贷款机构针对特定行业(如房地产)的贷款持有额外资本。
贷款拨备要求,要求贷款机构为特定行业贷款可能出现的违约建立准备金。
这些措施旨在遏制不可持续的信贷累积,从而防止房价泡沫形成;或者确保发生暴跌时,贷款机构拥有充足的缓冲。

新兴市场积极运用这些工具。例如,图3显示,自2000年以来,宏观审慎工具得到积极使用,许多亚洲经济体也在其中。
我们对这类工具的有效性了解多少?国际货币基金组织工作人员在班加罗尔会议上的一场演讲提供了证据,表明这些工具总体上成功遏制了信贷增长和房价上涨。不过,其中也有重要的细微差别。当外国买家对住房需求旺盛、且以现金而非从银行体系借款购房时,遏制信贷增长的措施效果较差。同样,抑制房价加速上涨也并非总能成功,除非措施的针对性较强。例如,韩国不得不专门针对江南区(没错,就是那个江南)采取措施,以遏制房价投机压力。
走出泡沫
住房问题不全是“泡沫”。在许多新兴市场,发展住房融资体系、提供可负担住房仍是关键挑战。事实上,市场高端往往住房供应过剩,而中低端供应不足;印度许多城市便是如此。这就是为什么 班加罗尔会议 不仅汇聚了宏观审慎政策专家,也邀请了全球领先的可持续住房融资体系专家——包括公私合作方面的专家——以及城市化管理领域的专家。
各国抵押贷款市场规模不一。例如,巴西的抵押贷款市场规模较小(不足GDP的5%),而马来西亚抵押贷款规模超过GDP的30%。分析表明,抵押贷款市场规模的这些差异可归因于法律制度差异(对贷款机构保护不足的法律制度会导致贷款发放减少)、信贷信息系统的健全程度、房产登记流程的繁琐程度,以及该国宏观经济不稳定的历史。
“食物、衣物、住所”(印地语称“Roti, Kapda, Makaan”)——这些都是基本必需品。许多新兴市场的政策制定者面临的挑战,是为民众提供住房,同时避免民众最终蒙受重大损失。
本文 由 IMF Direct合作发布。本文的发表并不意味着世界经济论坛认可其中观点。
要及时了解论坛动态: 订阅我们的每周新闻通讯。
作者:Min Zhu 是国际货币基金组织副总裁。
图片:新建住宅毗邻尚未开发的地块。路透社 / Mike Blake




