几乎所有外国债券持有者都以自身货币持有该债务,而非以债券发行国的货币持有。这种本国货币偏好非常强烈,根据《国际货币与资本配置》(NBER工作论文第24673号)。
美国是唯一不符合这一模式的国家,因为美元是国际货币。外国债务持有人愿意持有以美元计价的美国债务,且这一模式在过去十年中日益增强。外国投资者愿意持有以美元计价的债券,这意味着许多美国公司比其他许多国家的企业更容易进入外国市场借款。
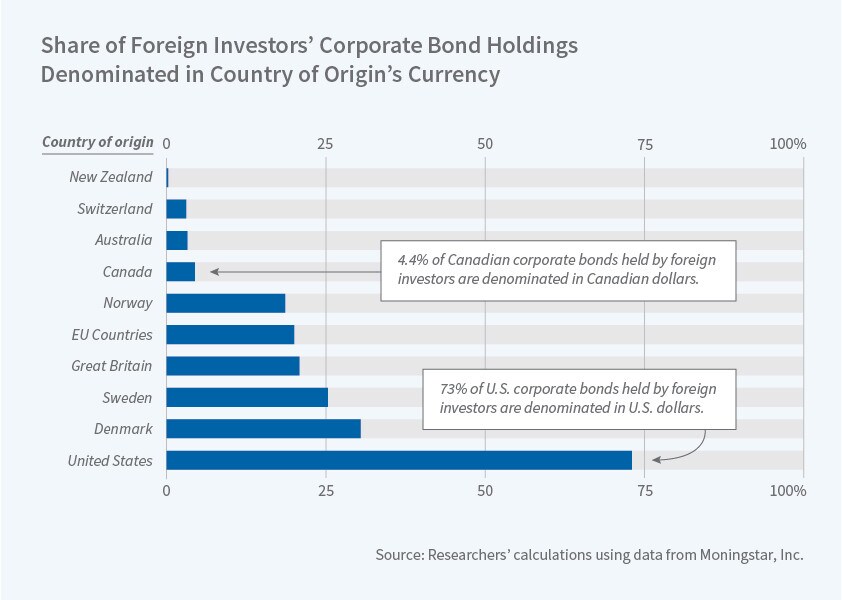
Image: Morningstar, Inc / NBER
该研究由Matteo Maggiori、Brent Neiman与Jesse Schreger合作完成,利用了Morningstar关于共同基金中27万亿美元持仓、涵盖50个国家的数据。研究发现,“本国偏好”(即投资者倾向于持有以本国货币计价的资产)无论债务发行人与买方是否来自同一国家均成立。当两者国籍相同时,这种偏好并不令人意外。
加拿大的情况具有说明意义。加拿大人购买加拿大企业债或主权债时,其中95%的持仓以加元计价。但外国人购买加拿大债务时,以加元计价的比例不到20%,而通常以外国投资者自身的货币计价。本国货币偏好在企业债券中尤为明显。外国人持有的加拿大企业债务中,以加元计价的比例不到10%。中小企业倾向于以本币借款,因此其大部分债务由国内持有。虽然外国投资者持有许多此类企业的股份,但他们很少持有其债务。
美国是研究人员所指出的这一模式的唯一例外。外国投资者既以美元,也以其本国货币持有美国企业的债务。这种例外地位在过去十年中似乎有所增强。十年前,全球跨境企业债务持有中仅约45%以美元计价,而欧元占35%。如今,美元占比超过60%,欧元占比不到20%。
“2008年金融危机后,全球投资组合大幅从欧元转向美元,进一步巩固了美元的国际地位,并可能放大其地位给美国带来的收益,”研究人员报告称。




