与年长一代同龄时相比,年轻一代拥有自己住房的可能性要低得多。
由于经济环境变化阻碍了人们转向独立生活,年轻人离开父母家所需的时间越来越长。
劳动力市场、住房市场和金融环境的波动会给一代人留下影响,限制他们拥有住房的机会。
图1显示,在美国,年轻一代住在自己住房中的可能性低于年长一代同龄时的水平。在户主出生于20世纪40年代的家庭中,70%的人在35岁时已拥有住房。出生于20世纪60年代的人群中,这一比例降至60%;而出生于20世纪80年代的早期“千禧一代”中,比例约为50%。南欧也出现了类似情况:比较1965至1979年出生的人群与20世纪80年代出生的人群,35岁时的住房拥有率下降了10多个百分点。与此同时,年轻人离开父母家、独立生活所需的时间越来越长(Becker等,2008)。
住房拥有权经常成为政治辩论的话题。拥有住房对大多数家庭积累财富至关重要(Paz-Pardo,2021),而住房在构建多元化投资组合中也发挥作用(Chetty等,2017)。将年轻人排除在住房市场之外,可能会影响他们对婚姻和生育的决定(Laeven和Popov,2017);住房拥有率也与地方社区的凝聚力、社会资本和政治参与度直接相关(Glaeser等,2002;Rohe等,2002)。
是什么推动了这些变化?为找出关键因素,我构建了一个贯穿生命周期的住房拥有权与投资组合选择模型,并纳入丰富的风险结构(Paz-Pardo,2021)。根据该模型,问题并非年轻一代不再想买房:经济环境的变化足以完全解释住房拥有率下降的幅度。
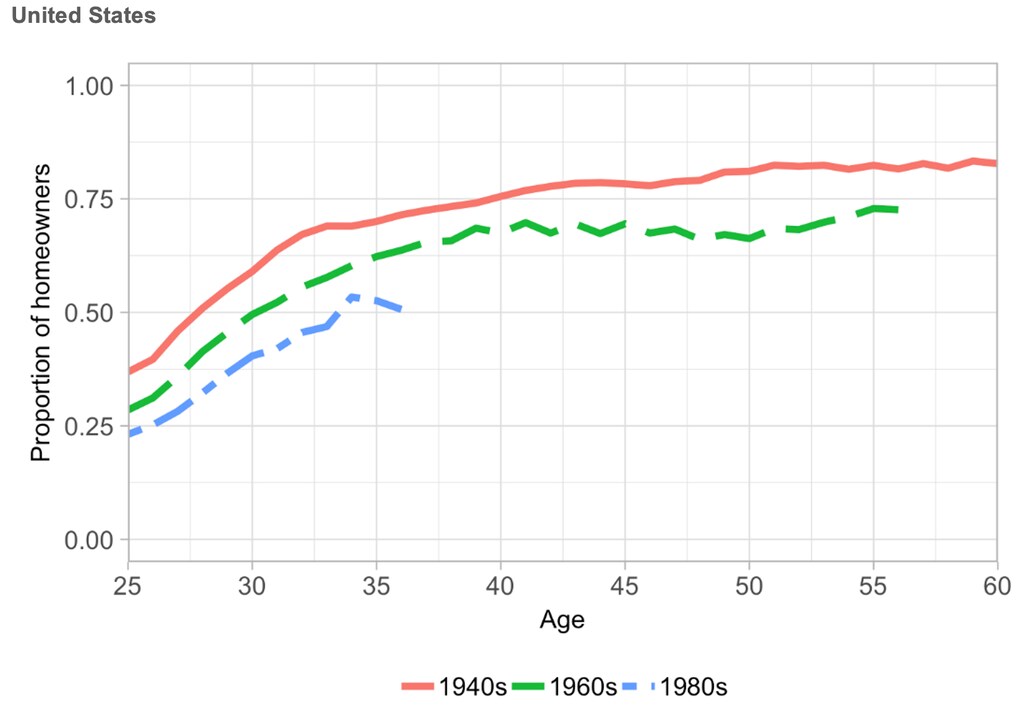
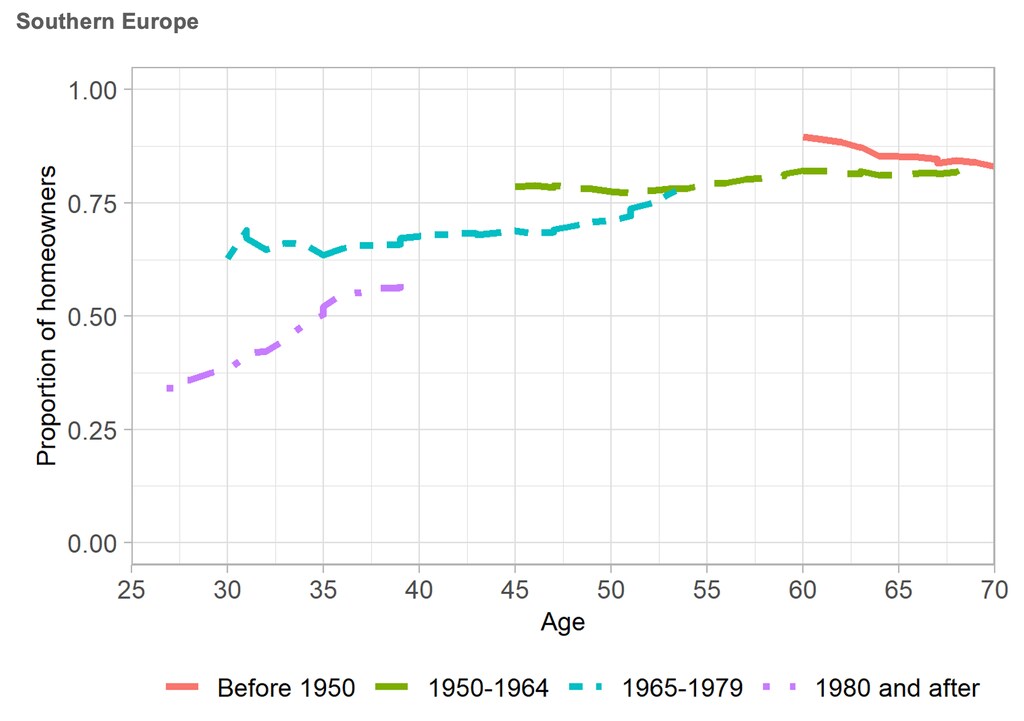
来源:作者根据收入动态追踪研究(PSID;上图)和家庭金融与消费调查(HFCS;下图)自行整理。南欧数据为希腊、西班牙、意大利、塞浦路斯、马耳他和葡萄牙按人口加权的平均值。图表展示了按户主年龄和出生年代划分的自有住房家庭占比(PSID数据以男性为参照户主;HFCS则依据堪培拉小组统计标准选取参照人,通常为伴侣中收入较高的一方)。
劳动力市场变化的作用
收入变化解释了住房拥有率降幅的一半以上(表1)。对年轻一代而言,终身稳定的工作岗位日益稀少,失业期越来越长,收入不平等也不断加剧(Acemoglu和Autor,2011;Goldin和Katz,2009)。1 高收入者的劳动收入经通胀调整后随时间大幅增加,而低收入者的实际收入则停滞不前甚至下降。因此,他们更难买房。原因何在?市场上几乎找不到价格、品质或面积低于某个最低门槛的住房。因此,贫困到无法获得足以支付该最低金额的抵押贷款的家庭,就被挡在住房市场之外。
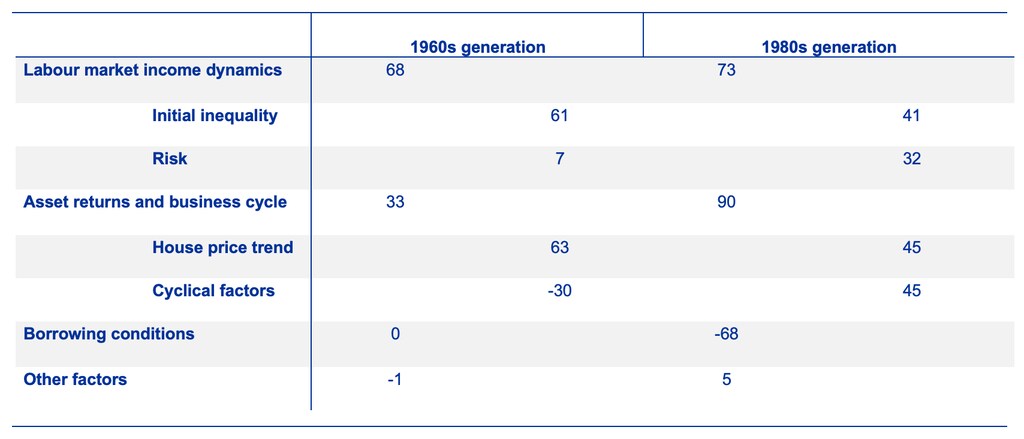
注:本表根据模型反事实分析,概述不同因素对住房拥有率下降的影响。百分比表示某一特定因素所解释的住房拥有率降幅占比(分别比较20世纪60年代和80年代出生人群与40年代出生人群),并计入该因素对可能存在的交互效应的贡献。负值表示对住房拥有率有正向贡献;每代人对应的右栏列出左栏各组成部分的分解情况。
分解结果显示,收入不平等解释了20世纪60年代出生人群住房拥有率降幅的61%。对20世纪80年代出生的人群而言,收入波动也发挥了重要作用,解释了他们30岁时降幅的32%。收入稳定性较低时,家庭会谨慎对待买房这样的大额投资,也不愿承担大量总债务。因此,他们会更长时间保持租房状态(Fisher和Gervais,2011)。
年轻时有利的劳动力和住房市场环境至关重要
过去60年间,中位数住房价格相对于中位数收入逐步上涨。这一变化与各代人的规模、住房供应限制、土地使用政策、建筑法规、住房特征以及其他政策和制度有关,也是住房拥有率下降的一个关键原因。
房价波动和经济周期的时点可能给一代人留下永久影响。例如,在最适合买房的年龄阶段赶上低房价的一代人,拥有住房的人可能更多。而家庭一旦成为房主,往往会在大半生中一直拥有住房。20世纪60年代出生的人进入住房市场时,房价正处于周期性低位,这有助于抵消其他不利于住房拥有率的因素。对20世纪80年代出生的人而言,情况恰恰相反,2008年危机对其收入的冲击更是雪上加霜。
借贷条件也随时间发生变化。特别是,在全球金融危机前夕,抵押贷款的贷款价值比(LTV)和贷款收入比(LTI)限制有所放宽,危机之后则趋于严格。模型表明,较宽松的借贷条件帮助20世纪80年代出生的一代人在21世纪初进入住房市场。
这项分解未纳入收入动态和借贷条件对房价的一般均衡影响。例如,融资条件放宽推高了这一时期的房价(Favara和Imbs,2015),这会削弱其对住房拥有率的正向贡献。
对财富积累的影响
对大多数家庭而言,自住房既是其持有的最大资产,也是其财富的主体。家庭买房是为了储蓄,也因为他们喜欢拥有住房,或希望以此防范未来租金上涨。此外,对大多数家庭来说,买房是唯一一次承担大量杠杆的经历,这意味着如果房价上涨,他们的财富可能迅速增加。2 因此,因LTI或LTV限制而被排除在住房市场之外的家庭,积累的财富可能低于原本能够达到的水平,尤其是在抵押贷款利率较低时。这一渠道可能加剧低实际利率所导致的财富不平等加剧(Greenwald等,2021)。
如今,年轻家庭参与股票市场的可能性更高。然而,这些以金融财富形式增加的储蓄似乎不足以弥补住房财富的缺失,因为它们集中在较富裕的家庭手中。在美国,年轻家庭的财富中位数低于20年前类似家庭的水平(图2);而且,由于年轻家庭往往持有的住房净值较少,这种差距可能会随着他们年龄增长而扩大。
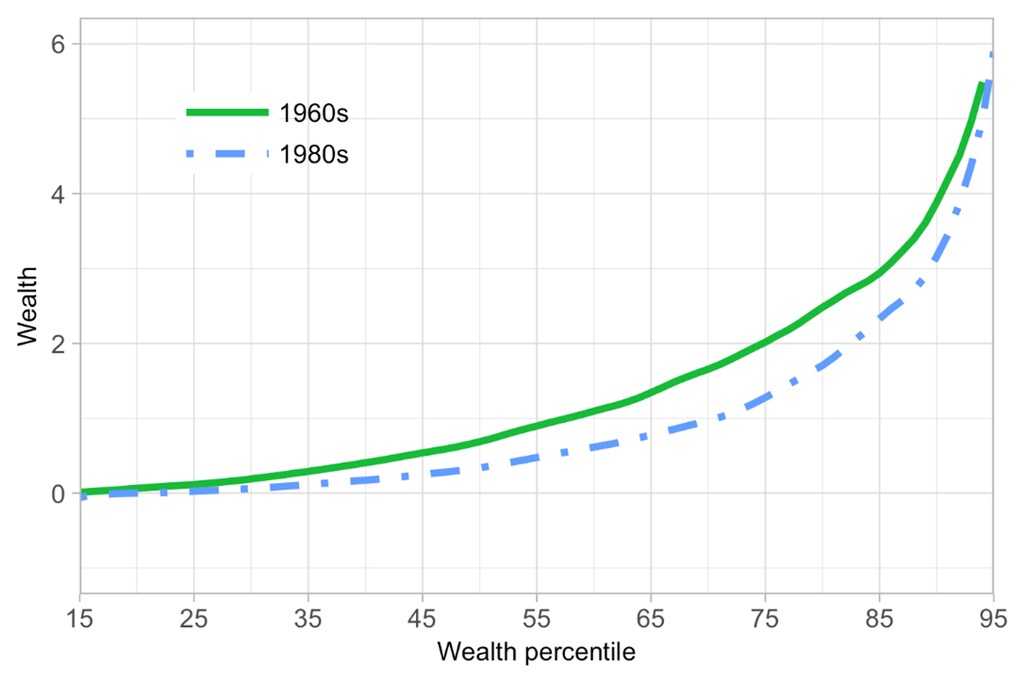
注:图中展示了特定出生代际、处于财富分布特定位置的家庭所积累的平均财富。财富以当时经济体平均收入的倍数衡量(美国数据,消费者财务调查)。
结论
住房拥有率的变化与劳动力市场、住房市场和金融环境密切交织。因此,在设计劳动力市场法规、财政政策和宏观审慎框架时,应考虑这些安排可能对试图进入住房市场的年轻家庭造成的影响。
一方面,21世纪初房价经历的繁荣与暴跌表明,高杠杆购房者会给金融体系带来风险,而且建设住房存量可能会挤占其他生产部门的资源。另一方面,通过一系列政策促进人们获得住房拥有权,有助于降低财富不平等、增强社会凝聚力。




