发展中国家女性拥有住房是一个关键问题,国际金融公司副总裁乔治娜·贝克撰文指出。
这既影响居住条件,也影响女性创建和发展自有企业的能力。
在中美洲,不到40%的女性可以使用银行账户,只有6%的女性办理过住房抵押贷款。
对发达国家的人们而言,抵押贷款是迈向拥有住房的一步。而在发展中国家,这一梦想往往遥不可及,女性尤其如此。
发展中国家女性拥有住房是一个关键问题:它不仅影响居住条件,还影响女性创建和发展自有企业的能力。获得正规信贷在很大程度上依赖抵押品,即大额资产——例如一套房屋或一间公寓——而女性往往缺乏此类资产,但这些资产对建立信用记录至关重要。在许多情况下,女性还将住所作为其业务的基地。
中美洲就是这一挑战的一个鲜明例子。该地区不到40%的女性可以使用银行账户,只有6%的女性办理过住房抵押贷款。相比之下,根据国际金融公司近期的一项研究,哥伦比亚16%的女性和印度13%的女性曾使用正规贷款购置住房,《她的家——为女性提供的住房金融》。
这些性别差距限制了女性的财务能力和业务增长机会。作为银行客户,女性在教育表现和积极特质方面表现更优(例如其银行贷款的违约率较低),但她们仍严重缺乏金融部门的服务。女性创办的企业较难获得商业贷款,原因在于这些企业往往属于非正规部门,因而缺乏获取金融服务所需的适当文件——例如收入证明或不动产抵押品。中美洲需要打破这一壁垒,以使其增长更具包容性,并继续缩小不平等差距。
有鉴于此,国际金融公司(世界银行集团的私营部门机构)近期与巴拿马的Global Bank开展了一项开创性合作,首次推出专门面向女性的抵押贷款产品。该举措旨在创造机会,应对女性住房金融与支持女性创办企业这两个相互关联的问题。该倡议将针对如下事实:目前,巴拿马女性创办的企业因缺乏金融机构要求的不动产抵押品,获得贷款的机会较少。
巴拿马拥有该地区规模最大、最为稳健的金融部门之一,这一举措将展示推广面向女性的金融产品和服务,助其购置住房,并以此作为获得贷款以资助其业务的途径,在商业上是可行的。这有可能成为拉丁美洲及其他地区发展中经济体可以复制的解决方案,以扩大女性创业者获得资本的机会。
女性购房也是一个尚未开发的商业机会,金融部门也有望从中受益。尽管女性面临诸多障碍,但以女性为户主的家庭对住房金融的需求仍然巨大且未得到满足,在发展中国家尤为如此。国际金融公司关于女性获得住房所有权的机会的最新研究——涵盖哥伦比亚、印度和肯尼亚——证实,仅这三个国家的女性住房金融市场规模就超过700亿美元。
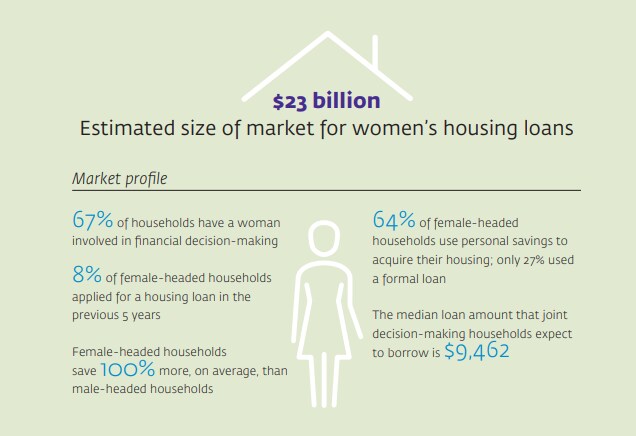
在巴拿马的一个邻国哥伦比亚,女性住房贷款的估计市场规模为230亿美元;在参与一项调查的女性中,49%计划在未来五年内购置住房或进行房屋改善。女性虽占人口的一半,但真正拥有房产的只是其中一小部分。事实上,在哥伦比亚,过去五年中只有8%以女性为户主的家庭申请过住房贷款。
世界经济论坛在性别差距问题上做了哪些工作?
哥伦比亚正在努力应对这一挑战。该国已开始实施相关举措,为包括女性户主家庭在内的低收入群体提供补贴利率。另一个例子是印度的“人人有房”(Housing for All)信贷挂钩补贴计划,若女性登记在产权证上,即可获得补贴。
拉丁美洲也具备有利条件,可以开始推广面向女性的创新型住房金融产品和服务。这样一来,银行业便能开拓一个规模可观、目前服务不足的市场,在为住房行业发展作出贡献的同时提升自身盈利能力。其积极影响可能十分广泛:对银行而言,这些举措有助于吸引并留住女性零售客户,同时也支持了女性创办的企业,从而推动包容性经济增长。女性拥有自己住房、让梦想成为现实的时机已经到来。




