• 女性占全球没有银行账户人口的大多数。
• 缺乏正式身份证明是获取金融服务的常见障碍之一。
• 了解终端用户的需求是该领域技术取得成功的关键。
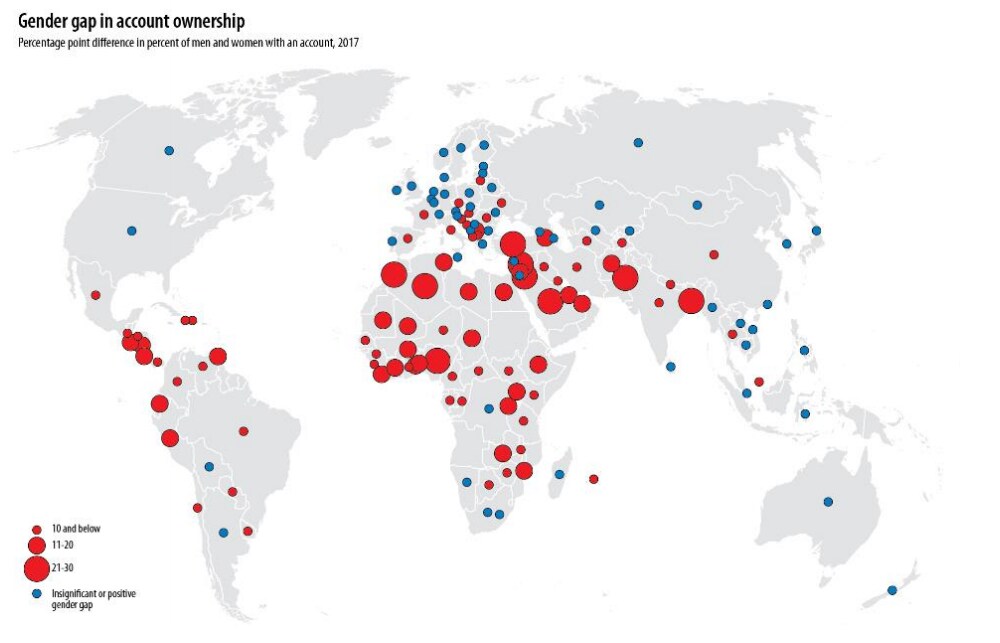
女性占全球没有银行账户人口的55%,这意味着她们无法获得银行或保险产品。对于全球近10亿没有金融服务渠道的女性而言,这意味着她们的资金得不到保障,无法使用储蓄账户或支票账户,也无法获得保险、信贷便利和贷款等金融产品。
更为严峻的是,数字时代的红利并未得到平等分享。女性,尤其是生活在贫困和边缘化社区的女性,最有可能处于持续存在的数字鸿沟的不利一方。能够上网的男性比女性多两亿人,而女性拥有能帮助她们转账、经营业务并更有效地与社区保持联系的手机的可能性,则低21%。
女性面临这一问题的核心原因之一,是缺乏正式身份认证。根据近期发布的一份G20论文,《推进女性数字金融普惠》该论文由“优于现金联盟”、世界银行和女性世界银行(Women’s World Banking)共同撰写,指出全球每五名没有银行账户的女性中,就有一人表示缺乏正式身份证明是她们未开设正式银行账户的原因之一。可持续发展目标16.9规定,到2030年,每个人都应拥有合法身份。
游离于金融体系之外会带来诸多弊端,包括无法获得贷款、保险或人寿保障。AID:Tech一直在认真思考,如何利用区块链和人工智能等创新手段,让金融服务变得更加便捷、安全和简单。但仅靠技术无法解决这些问题。正如发达国家运用成功的新技术一样,所有伟大创新的共同之处在于卓越的用户体验。在开发新产品时,必须向创新所面向的真正用户征求意见。
正因如此,在女性世界银行的支持与合作下,我们一直专注于为女性获取金融服务而进行的创新。传统上,科技领域的性别关注严重偏向男性,但如今这种情况正在改变。尽管已有旨在让女性进入金融体系的项目,但正如女性世界银行总裁兼首席执行官Mary Ellen Iskenderian所言:“女性在获取所需金融产品和服务时面临诸多障碍,例如行动受限、缺乏抵押品以及手机拥有率有限,仅举几例。其中一个持久存在的障碍是,金融产品在设计时并未充分考虑低收入女性的需求和limitations,因为金融机构对这些客户知之甚少。”
在以女性为中心的产品设计中,这种认知上的缺失会带来实际的经济后果。麦肯锡全球研究院估计,若女性全面融入经济体系,将到2025年为全球GDP增加12万亿美元。换言之,实现性别平等能够惠及所有国家。私营机构显然有机会开展创新,打造解决方案,以实现女性的金融普惠。
过去几年间,AID:Tech一直与潜在终端用户交流,以更全面地了解他们的需求、障碍,以及他们如何看待技术,从而更好地为他们服务。我们开展过多个试点项目,范围从在难民营提供国际援助,到向女性发放福利以确保其权益透明可查。我们发现,金融服务能否成功数字化,与女性证明自身身份、确保个人信息安全的能力密切相关。使用数字身份有助于带来多项积极成果,例如:
• 建立数据信用档案
• 获取服务创业所需的新服务
• 通过自动化保险保单提供安全保障
• 保障所拥有资金的隐私与安全
其中一个非常令人振奋的领域是小额保险。AID:Tech与女性世界银行正在合作搭建一个名为Caregiver的创新平台,使女性能够获得小额保险保单。通过将健康保险与贷款捆绑,女性微型企业主可以在突发健康事件发生时,降低对家庭和业务造成的风险。Caregiver平台的核心将是一种去中心化数字身份,使用户在向金融机构提交个人信息时,拥有经过验证的单一身份来源。
世界经济论坛如何推动社会创新?
世界卫生组织指出,每年有超过1亿人因支付医疗服务费用而陷入极端贫困。联合国妇女署估计,因新冠疫情,至少4700万名女性和女童将因此跌破贫困线,时间紧迫。




