过去十年房地产市场崩溃以及违约和止赎率急剧上升,许多研究都聚焦于次级抵押贷款领域的作用。然而,次级贷款在美国房地产市场中所占比例相对较小,通常约为15%,且从未超过21%。许多研究还聚焦于2008年之前的时期,尽管大多数止赎发生在此之后。在论文《A New Look at the U.S. Foreclosure Crisis: Panel Data Evidence of Prime and Subprime Borrowers from 1997 to 2012》(NBER工作论文第 21261号)中, Fernando Ferreira 与 Joseph Gyourko 提供了关于止赎危机的新事实,并探讨了房产在房地产市场萧条期间被夺走的各种原因。他们使用的微观数据追踪的结果远超危机初期,涵盖各类购房融资方式,包括优质和次级抵押贷款、联邦住房管理局(FHA)/退伍军人事务部(VA)担保贷款、来自小型或不常放贷机构的贷款,以及全现金买家。其数据包含1997至2012年间、略超过1900万套不同自住房屋中逾3300万条独立的所有权变更记录。
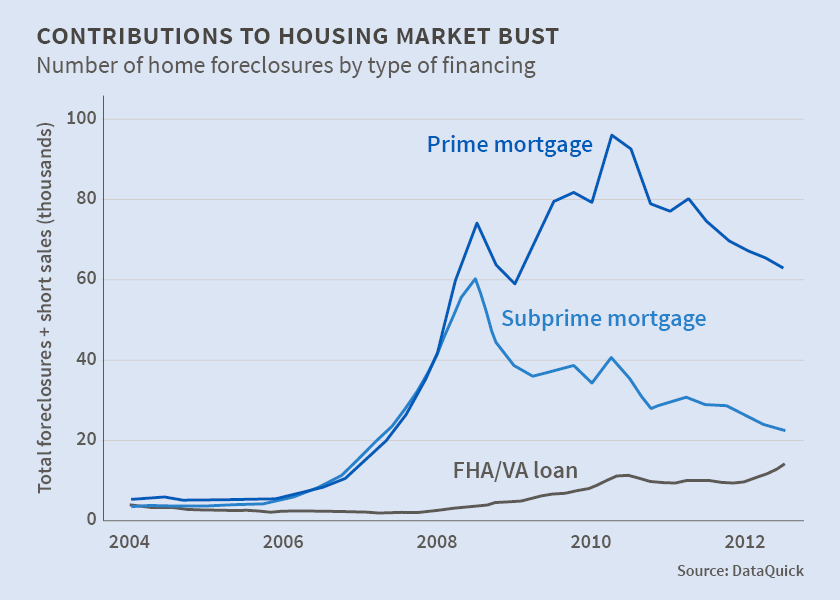
研究人员发现,此次危机并非仅仅、甚至主要不是次级贷款领域的事件。危机起初确是如此,但很快扩展为范围广泛得多的现象,并以优质借款人失去住房为主导。仅有七个季度,且均集中在房地产市场萧条初期,失去住房的次级借款人多于优质借款人。在此期间,多出39,094名次级借款人失去住房。到2009年初,这一微小差距发生了逆转。2009年至2012年间,多出656,003名优质借款人失去住房。在整个样本期内,失去住房的优质借款人数量是次级借款人的两倍。
作者认为,造成这一格局的原因之一在于,优质借款人的数量远超次级借款人以及作者所考察的其他借款人或业主类别。优质借款人的占比平均约为60%,且在房地产繁荣期间并未下降。尽管次级借款人的占比在繁荣期内几乎翻了一番,但其峰值仅略高于市场的20%。次级贷款占比的上升是以FHA/VA担保部门为代价的,而非优质贷款部门。
作者的核心实证发现是,负资产状况几乎可以完全解释优质借款人与全现金业主在止赎和短期出售结果上的差异。负资产还可解释次级借款人陷入困境的变化中约三分之二的部分。两者在平均水平上、随时间推移以及跨大都市区都成立。
先前研究或公共评论者提出的其他“惯常嫌疑因素”(住房质量、种族和性别人口结构、购房者收入以及投机者身份)均未被发现有重大影响。某些贷款相关属性,如初始贷款价值比(LTV)、是否进行了再融资或是否办理了第二笔抵押贷款,以及贷款发放季度,确实有一定的独立影响,但远弱于当前LTV的影响。
作者的发现意味着,大量初始LTV并不极高的优质借款人仍因止赎而失去住房。他们的结论是,在解释止赎危机时,经济周期比购房者、住房和抵押贷款的初始条件更为重要。这些发现表明,有效的监管不仅仅在于限制与极高违约率相关的某些特殊次级贷款合约。
本文与 美国国家经济研究局合作发布。发布本文并不代表世界经济论坛认同其中观点。
想紧跟议程动态,请 订阅我们的每周通讯。
作者:Les Parker是美国国家经济研究局的撰稿人。
图片:加利福尼亚州里弗赛德市展示的一处由黑石集团(Blackstone)持有的出租住宅。REUTERS/Mike Blake



