过去10年来,在欧洲乃至全球,实现金融服务业性别平衡始终是一项挑战;该行业仍由男性主导,尤其是在高级职位层面。尽管如今全球担任高级领导职务的女性人数创下新高,但进展一直缓慢,前路依然漫长——Oliver Wyman管理咨询公司最新发布的《2020年金融服务业女性报告》对此作出了清晰说明。性别失衡正日益损害该行业的商业利益。
成功之路已走一半
在欧洲,我们常能看到该行业备受瞩目的女性领导者,克里斯蒂娜·拉加德或许是其中最具代表性的人物。在一些地方,表面看来形势不错。例如在英国,阿利森·罗斯近期获任苏格兰皇家银行(RBS)首席执行官这一里程碑以及“30%俱乐部”为提升富时100指数和富时250指数成分公司董事会中的女性代表比例所发挥的作用,都被视为预示着亟需的变革即将到来。
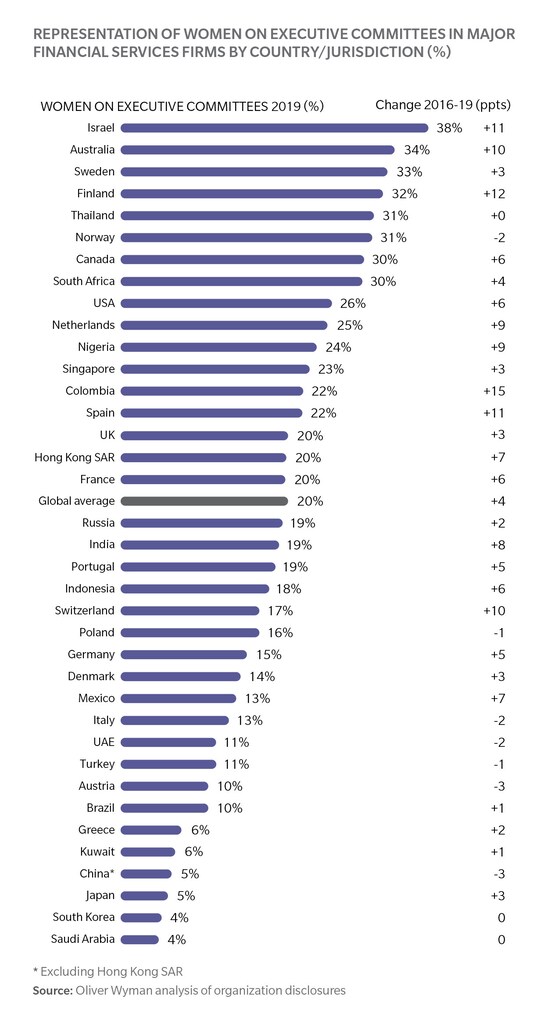
然而,数据呈现出另一番景象。据Oliver Wyman数据,欧洲执行委员会中的女性代表比例已有所提高,目前为20%;董事会中的比例则为29%。但各地差异很大:瑞典女性代表比例为33%,希腊则仅为6%。
纵观全局
显然,迄今为止所做的努力不足以帮助我们更进一步。报告还指出,要推动下一波变革,金融业需要认识到,性别平衡的影响不仅限于劳动力队伍。若能更好地服务女性客户,全球至少可获得7000亿美元的收入机会。
在政治和经济形势快速变化且高度不确定的背景下,将当前局面称为严峻并不为过。人们承认性别平衡对成功至关重要,但对许多组织而言,它如今更关乎企业的生存。
要缩小差距、获取收入并推动业务可持续发展,还需要付出更多努力。这意味着采取比以往更全面的做法,确保内部实现平衡的进程也延伸至外部,真正满足女性客户的需求。
收入机会
女性或许是金融服务业中规模最大的服务不足客户群体。尽管她们作为产品和服务购买者的影响力日益增强,其需求却未能得到持续满足。因此,企业未能倾听并了解女性客户,等于把收入拱手留在桌上。
小型和中型企业(SME)领域中,女性主导企业获得的资金十分有限;财富管理和资产管理领域长期存在偏向男性职业发展路径的现象。这些问题已有充分记录。但我们的研究还发现,保险公司、零售银行以及企业和机构银行在服务女性客户方面也存在不足。
灵活性不足,加上那些看似不区分性别、实际上却默认以男性为对象的产品和服务,可能导致零售银行在服务女性方面存在缺口。
我们的分析显示,在全球范围内,如果女性获得贷款审批的比例与男性相同,银行就能通过向现有零售客户批准抵押贷款及其他信贷,获得650亿美元收入。
此外,向女性主导的中小企业发放贷款还可带来300亿美元净利息收入。同样,与男性相比,如今女性将更多财富投资于现金,而非股票和债券。财富管理和资产管理机构若能像帮助男性那样帮助女性管理投资,可新增250亿美元费用收入。
此外,如果保险公司向女性销售的人寿保险金额占其收入的比例与男性相同,就能新增5000亿美元的保费。在企业和机构银行业务中,如果银行更好地管理与女性客户的关系,并从竞争对手手中争取市场份额,现有800亿美元收入就有望受到影响。
纠正性别失衡不仅有益于社会或某家企业,更毫无疑问有益于业务发展。
缩小性别差距并非锦上添花
在当下如此动荡且快速变化的时期,金融服务企业无论在劳动力队伍中还是在客户群体中,都不能忽视女性。在欧洲,短期内逆风很可能加剧,经济衰退的可能性十分现实。正如我们的分析所指出的,历史上每逢经济下行,性别平衡就会被搁置,被视为“做了也不错”,而非“必须做到”。
组织至少应认识到,提高领导团队中的女性比例,很可能有助于应对危机,因为这能提升认知多样性并增强创造力。
性别平衡程度提高所带来的文化变化,不仅能助力内部决策,也能促进面向客户的产品开发,因为企业会努力了解并反映包括客户在内的所有利益相关方群体的需求。这需要主动收集数据,并从不同角度进行审视,进而据此重新调整产品方案。举例来说,可以是将无偿家务劳动纳入考量的人寿保险、灵活且以目标为导向的财富咨询,或在育儿假期间允许暂停还款的抵押贷款。归根结底,这些方案将惠及所有客户,而不仅仅是女性。
同样,企业若更加积极地应对性别平衡和偏见问题,从员工士气和人才涌入到品牌与声誉,都可能获得积极影响。在内部,性别平衡的劳动力队伍能让企业运作更有效。在外部,企业将有助于推动整个社会的平等。
归根结底,采取更全面的做法后,性别平衡将成为每家企业宗旨、客户服务、业务战略和品牌的核心。因此,这将不再是首席执行官可以自行选择的事项,而会成为其职责的重要组成部分。




