距离金融危机已过去十多年,许多方面确实发生了变化。银行已重新纳入监管,处置计划已经制定,宏观审慎监管机构也已设立。
有一点并未改变,即金融体系规模庞大、结构复杂且相互关联。它的特点是众多不同类型的实体和机构相互作用,而这些相互作用可能引发意想不到的风险。事实上,在某些方面,危机之后金融体系可能变得更大、更复杂。我们认为,政策制定者有充分理由将金融体系视为一个相互关联的整体来思考,而不是将其视为一系列彼此孤立、需分别监管的独立部门。
为什么我们要能够将整个金融体系作为一个整体进行思考和分析?以下是三个可能的原因:
机构“因关联过深而不能倒”的问题是上一次危机的关键所在,我们至少应尽力避免重蹈覆辙。我们不应假定关联性会整齐地局限于各个部门之内——美国国际集团(AIG)与银行之间存在着至关重要的关联,但它本身并非银行。
我们已建立了新的处置机制,以应对全球系统重要性银行(G-SIB)的倒闭,我们希望该机制能够有效运行。但是,若能在需要处置这些银行之前,就掌握其薄弱环节以及应对之道,将具有极大价值。
金融体系已经并将继续演变。若要理解系统性风险,我们就需要跟上体系结构的这些变化步伐。
所有这些都表明,有必要开展全系统层面的分析。全系统模型的研究正在兴起(例如Bookstaber 2017、Hałaj 2017),但在许多情况下,这类工作因缺乏全系统层面的数据而受到阻碍。数据。
原则上,我们希望了解冲击如何在金融体系中传导。这可能通过机构之间的直接关联实现——例如资金关联可能引发“挤兑”或传导损失,从而使某一重要机构陷入不稳定,进而通过其自身反应引发传染。
或者,这也可能通过间接传染实现——即与其他机构共同持有的资产被抛售(即“火式抛售”),而这些机构因市场价格下跌而遭受损失。这意味着,监测风险的黄金标准将包括两个组成部分:共同资产持仓图谱,以及对整个金融体系资金关联的估计。
在英国——我们认为其他大多数司法管辖区也是如此——整合这类信息仍然十分困难。改进官方数据的工作正在推进(Jones 2018),这应会有所帮助,但这些数据可能仍然过于加总,无法回答所有感兴趣的问题(例如,要分析火式抛售,可能需要相当细化的资产持仓数据)。
与此同时,英格兰银行的工作人员已为英国编制了一个全系统数据集(Aikman等人,2019)。尽管距离完整的图谱仍有很大差距,但它能为我们提供一些有益的洞见,包括开始回答我们关于传染风险的部分问题。
比较两个金融体系
作为此类洞见的一个示例,也为说明从整体上审视金融体系的益处,全系统数据使我们能够比较不同金融体系的结构。由此,我们可以开始思考不同类型的问题:各体系是否朝着某种共同结构演变?如果不是,我们能否理解其原因?在存在差异的地方,某些结构是否比其他结构更稳定?
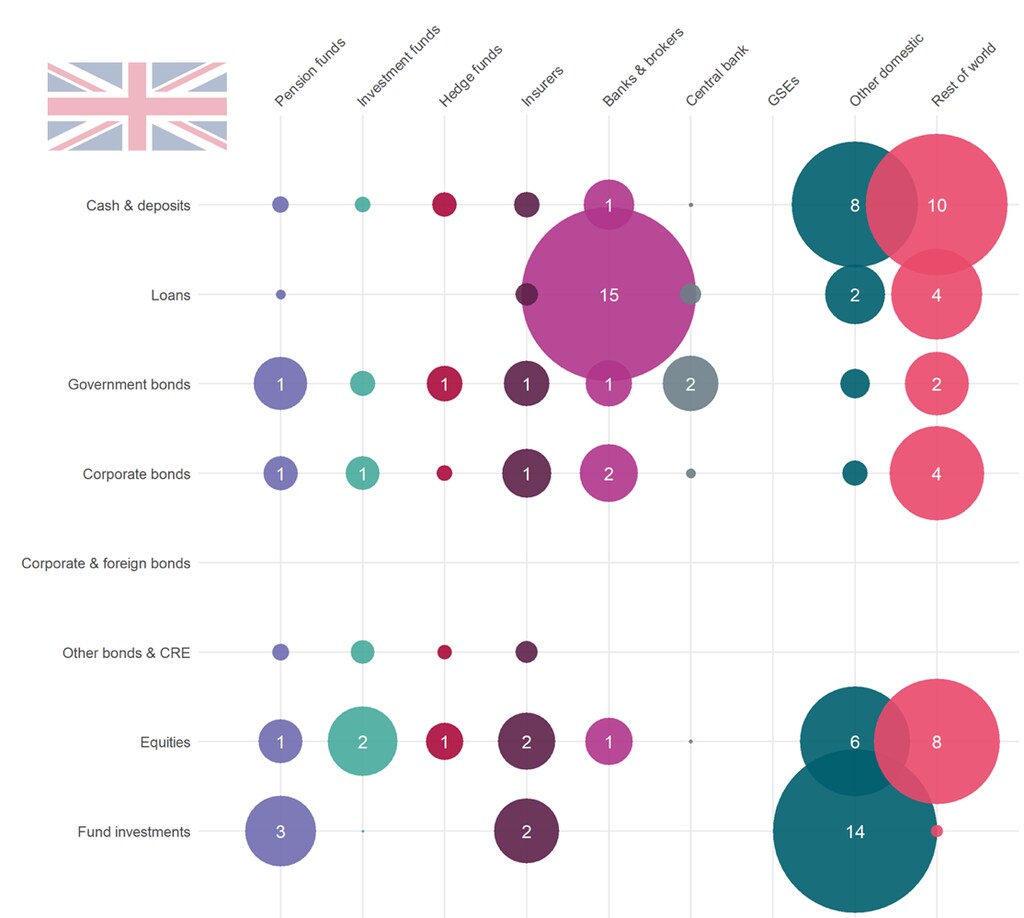
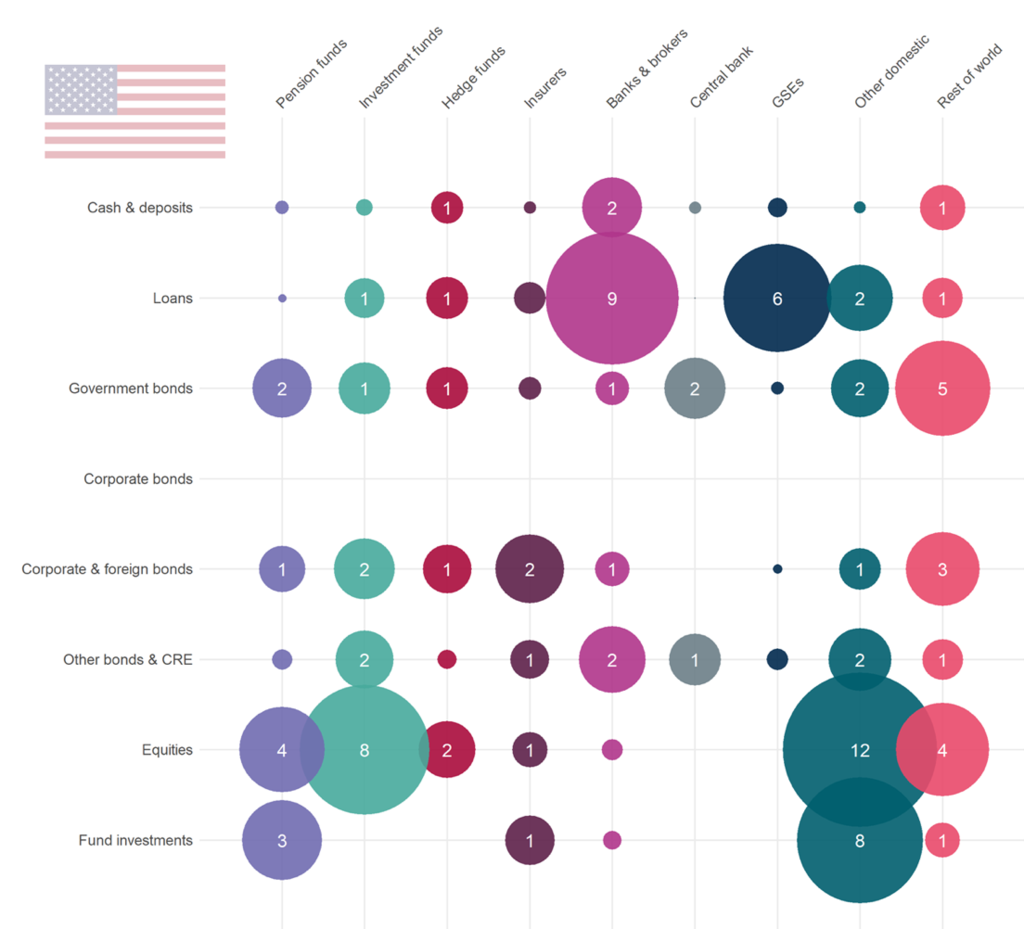
下图比较了英国和美国的金融体系,数据截至2016年底。具体而言,我们展示了不同部门持有金融资产的情况:主要金融部门(养老基金、投资基金和对冲基金、保险公司、银行及经纪商)、公共金融机构(中央银行,以及美国的政府支持机构)、其他国内部门(即非金融部门)以及世界其他地区。
圆圈的大小和数字表示该部门/资产类型组合在所示总资产中所占的百分比。自然,这一做法抽象掉了各体系的整体规模——总体而言,我们的数据涵盖约133万亿美元的美国金融资产和36万亿美元的英国金融资产。
这必然是对金融体系的一个非常高层次的概览,既出于表述清晰的考虑,也受限于数据可得性。图表的详细注释提供了数据来源,简言之,我们对英国采用Aikman等人(2019)整理的数据,对美国则结合了美联储和美国证券交易委员会(SEC)的数据。
对于英国数据,我们还需说明,其来源多样,因此可能存在由此带来的不一致性;而且在某些情况下——尤其是对冲基金——我们的数字实际上只是粗略估算。尽管如此,我们认为,在这一细化程度上,它们所呈现的总体图景仍具有启发意义。
图1
来源:英格兰银行:年度报告、Bankstats及监管报告;英国金融行为监管局:对冲基金调查;国际证券监管机构组织:对冲基金调查;投资物业论坛:《英国房地产市场的规模与结构》;英国国家统计局:MQ5及《英国国民账户:2017年蓝皮书》,以及英格兰银行的计算。请注意,由于构建方法和口径存在差异,此处所用的Bankstats数据与常规Bankstats出版物中的数据并不相同。
图2
来源:美联储:Z1国民账户;美国证券交易委员会:Form PF表格
我们原先的判断是:如果有哪两个金融体系可能预期在结构上存在相似性,那便是英国和美国的金融体系。但我们发现了一些显著的差异:
银行贷款在英国体系中占据重要地位,占我们数据中资产的15%,而美国为9%。有趣的是,贷款在体系资产中所占的总份额非常接近(英国为22%,美国为20%),但美国的贷款持有情况分布要分散得多——包括当然由房利美和房地美(图中称为“GSE”)持有,这是两个体系之间明显的结构性差异。
美国金融资产中股票所占份额比英国高出约10个百分点。考虑到两国股票市场的规模,这或许并不完全令人意外——纽约证券交易所与纳斯达克的合计市值是伦敦证券交易所的八倍多(WFE 2019)。但我们还发现,所有权结构也有所不同:在美国,投资基金和非金融部门的直接持有发挥着重要作用,而英国股票的外国持有比例则相对更高。
图中所示的这些差异以及其他差异,可能源于制度层面的不同——例如,各体系提供退休储蓄或住房抵押贷款的方式不同——也可能源于各体系演变过程中的某种路径依赖。
在缺乏全系统资金图谱的情况下,我们无法全面评估这些差异对金融稳定意味着什么。跨境数据报送和共享的缺乏,阻碍了对资金关联的梳理,填补这些缺失环节应成为全球优先事项。
尽管如此,资产持仓数据仍显示出英国与美国在薄弱环节上存在一些差异。例如,请注意两个经济体中存在的传染风险类型有所不同。美国保险公司比英国保险公司更容易受到债券市场动荡的影响;而美国养老基金所承受的股票市场直接风险也比英国同类机构更大。另一方面,英国养老基金通过持有较多的投资基金份额,与金融体系其他部分的联系更为紧密。
这表明,如果压力源于这些不同的资产类别,其传导机制也将有所不同。理想情况下,我们还希望刻画资金结构和关联关系,以了解强制平仓风险可能在何处放大最初的价格波动。
在那些金融体系本应最为相似的国家中,这些差异竟如此容易被察觉,这表明,对其他发达国家开展类似的图谱绘制工作将尤为有价值。通过进一步的测量,我们或许可以开始探究:造成此类差异的根本原因是什么?在全球金融体系中,我们最需要关注哪些风险与关联?




