尼尔·弗格森在回应 他的反驳 对 我的回应 对 他的解读 英国最近一次大选结果时,引用了一句 据称出自凯恩斯的名言:“如果事实改变,我就改变看法。先生,您怎么办?”但英国经济去年增长2.6%,这一事实是否应促使凯恩斯主义者改变看法?它会让凯恩斯重写《 就业、利息和货币通论》吗?
弗格森似乎这么认为。我不这么认为。
凯恩斯从未认为,遭受冲击而倒下的经济会一直躺在地上。无论政府采取什么政策,经济总会有 某种 反弹。他强调的是周期中的“时间因素”。利润预期低迷时,经济可能多年处于半衰退状态。经济会在复苏与崩溃之间交替,但这种波动会围绕着一个疲弱的平均活动水平发生。
无论是2008—2009年金融崩溃的突发性,还是此后复苏的迟缓,都不会让凯恩斯改变看法;这些情况也没有驳倒当今凯恩斯主义者的主张。弗格森引用了我过去评论中的几段话,却略去了 一段极其重要的文字:“所有经济体最终都会复苏。问题在于复苏有多快、程度有多深。”政府的任务过去如此、现在依然如此:强化现有的各种“自然复苏力量”,必要时为企业提供更大的市场;除此之外,还要通过稳定的公共投资计划,抵消私人投资固有的波动性。
我与弗格森的争论主要涉及三个问题。
首先,是他对紧缩政策影响英国GDP的看法。他以2014年2.6%的增长率作为紧缩政策成功的衡量标准。但这完全站不住脚。真正的问题是,紧缩政策在乔治·奥斯本担任财政大臣的五年间对经济造成了什么影响。如今人们普遍认为,奥斯本的紧缩政策非但没有加快复苏,反而延长了衰退:
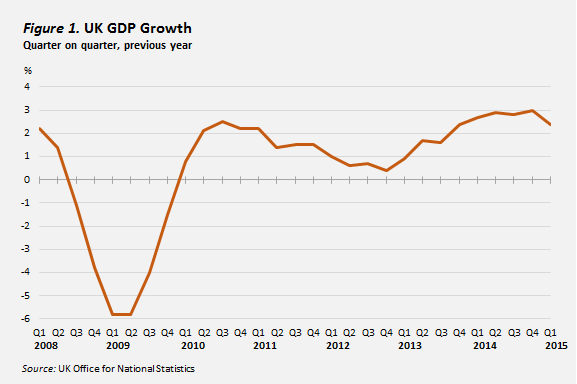
牛津大学的西蒙·雷恩-刘易斯 指出 ,英国紧缩政策最“严厉”的时期,是奥斯本担任财政大臣的前两年(2010—2011年)。英国预算责任办公室采用保守的乘数估算,计算得出,这段时期的紧缩政策使每年的GDP增长率都降低了1%。雷恩-刘易斯据此估算,紧缩政策给英国家庭造成的损失相当于每户至少4,000英镑。2012年后的经济复苏恰逢财政紧缩停止。
当然,同时发生不代表存在因果关系。凯恩斯主义者无法 证明 紧缩政策的启动使2010年的复苏夭折;如果维持紧缩前的公共支出水平,复苏就会更早到来;或者,2012年紧缩程度的降低促使经济再次扩张。
尽管如此,事实与凯恩斯主义理论相符。凯恩斯主义者称,紧缩政策会削减产出增长。产出增长确实下滑了。弗格森写道:“凯恩斯主义者将其与大萧条[1929—1932年]作比较,显然荒谬可笑。”事实上,这一次,人均实际 人均 GDP的复苏耗时更久。GDP在五年后恢复到1929年的水平;而如今,它 仍低于2008年的水平 ,看起来需要八九年才能恢复到该水平。
凯恩斯主义者还预测,紧缩政策会让奥斯本更难而非更容易实现财政目标。奥斯本表示,他将消除结构性赤字,并在2015年前使债务与GDP之比下降。五年过去了,无论如何界定赤字,奥斯本都未能消除赤字,而债务与GDP之比已从69%升至80%。
与弗格森不同,凯恩斯主义者有一套理论解释目标为何未能实现:如果财政紧缩使经济规模小于原本可能达到的规模,平衡账目就会付出高得多的代价;而出于对社会和政治后果的担忧,这种尝试很可能被放弃或暂停。事实正是如此。
作为历史学家,弗格森必定知道,与紧缩政策相比,经济增长更有利于降低国债占GDP的比重。请看以下数据:
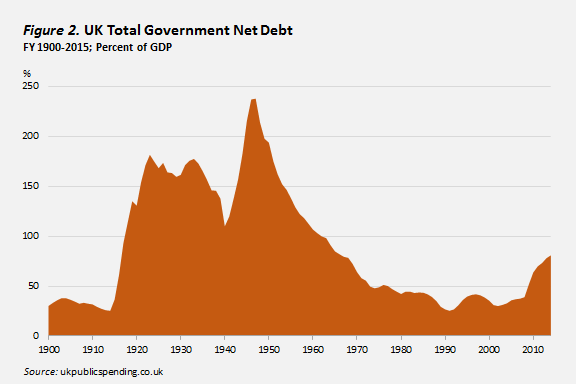
1900—2015年的数字,点击 此处查看。
1929年, 英国国债 高于第一次世界大战结束时的水平,尽管(或者正因为)此前实施了八年的财政紧缩。相反,从1945年到1970年,在25年的经济增长之后,国债从GDP的240%降至64%,其中大部分增长是“实际”增长(经通胀调整)。同样,财政研究所所长保罗·约翰逊 在2014年12月表示 ,财政赤字未能进一步下降,并非因为努力不足;而是“因为议会任期前半段经济表现极差,严重打击了财政收入”。
总而言之,凯恩斯主义者的论点是:紧缩政策冲击了经济,而冲击经济又恶化了财政状况。弗格森是否接受这一点?如果不接受,理由是什么?
弗格森的一个关键论点是,紧缩政策对于恢复信心不可或缺。但债券市场似乎并不认同。在奥斯本出任财政大臣之前,长期名义利率和实际利率已经很低,此后也一直维持低位。政府本可以利用这一点,以负实际利率借款进行投资——这正是所有凯恩斯主义者所主张的。政府却拒绝这样做。
在我所回应的《 金融时报 》评论中,弗格森写道:“2010年5月之后,[信心]从未跌回戈登·布朗灾难性首相任期 整整 过去两年间的水平”(斜体为我所加)。然而, 弗格森自己发布的一张图表 却揭穿了这一说法:

图表显示,信心指数从2009年第一季度(经济衰退谷底)的低点-45.3上升至2010年5月的+25.8。随后指数下跌,直到2013年第三季度才恢复到2010年5月的水平——相隔三年。换言之,与弗格森的说法相反,布朗首相任期最后六个月的商业信心,高于奥斯本担任财政大臣的前两年。
将此与图1比较可见,信心与经济的实际表现密切相关。紧缩政策没有提振信心;它打击了信心,因为它拖累了经济。只有一种极其悖谬的理性预期理论,才会认为导致经济停滞的政策能够提振信心。
在《 金融时报 》评论中,弗格森以英国金融危机后收入和就业的表现,证明“紧缩政策有效”。他兴奋地写道:“英国失业率现在是5.6%,大约只有意大利和法国的一半。周薪上涨了8%以上;私营部门的涨幅超过10%。通胀率低于2%,且正在下降。”
先看收入。把五年间的名义收入与一年期通胀率并列比较,是一种障眼法。英国政策与经济研究所所长乔纳森·波特斯纠正后(弗格森最初还把这一纠正斥为“可鄙”),弗格森在《 辛迪加计划 》的回应中承认:“从2010年到2015年,经通胀调整后的平均周薪降幅,超过任何一个战后政府执政时期。”
简单来说,由于通胀上升速度快于名义工资,平均实际工资下降了,而就业增长了,正如标准理论所预期的那样。紧缩财政政策与宽松货币政策相结合,直到2013年都未能带来产出复苏。不过,这种组合确实降低了产出减少所带来的失业代价——但并未完全消除:如果把非自愿兼职工作的增加也计入代价,并采用戴维·贝尔和戴维·布兰奇弗劳尔制定的 “就业不足指数” ,那么英国政府的就业表现就比弗格森所说的更差。
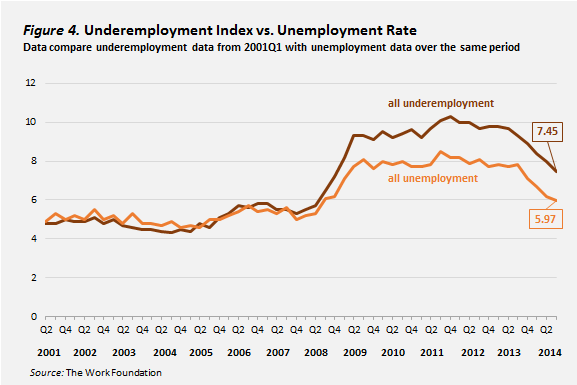
近期衰退期间失业率相对较低,还带来了另一项代价,弗格森甚至没有提及:生产率崩塌。
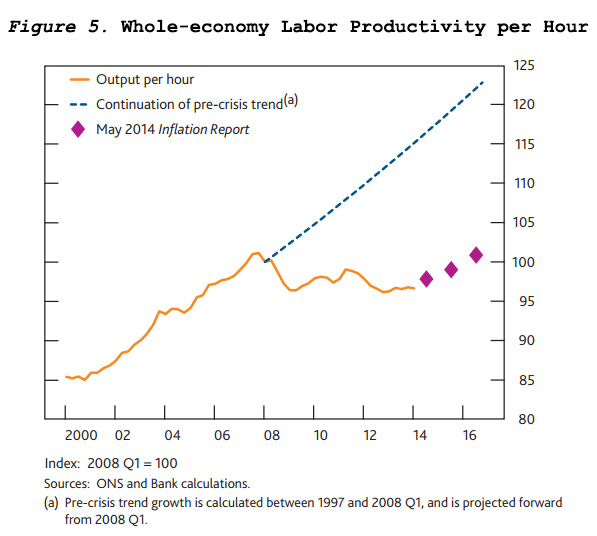
这与以往衰退时期的经历相反:当时裁减劳动力会带来生产率上升。原因可能在于劳动力市场适应政府政策的方式。英国工会大会(TUC) 最近的一份报告 指出,紧缩政策“直接导致经济增长减弱,不仅在英国如此,在全世界也是如此”。
据TUC称,在英国,“增长放缓几乎完全通过收入增长放缓来消化,而非就业增长放缓……许多新的就业机会集中在低薪职业中,同时就业不足、非自愿兼职、低质量自雇和临时工作有所增加,零工时合同、劳务派遣及其他缺乏保障的短期合同也加剧了不安全感。”生产率下降“不过是这一调整在算术上的必然结果:就业人数持续增长,而经济增长较低。”
紧缩政策之争的重要性不止关乎英国一国。财政紧缩仍是欧元区占主导地位的正统政策。在私人部门和家庭债务飙升的情况下,当前全球复苏看起来十分脆弱,因此,在下一次崩溃发生之前,准确评估应对上一次崩溃的政策举措十分重要。
弗格森说每个人都应从经验中学习,这一点是对的。凯恩斯主义者不能指望所有事情都由自己说了算。需求侧政策应与供给侧措施相结合,以提升技能、改善基础设施并扩大融资渠道;凯恩斯主义者也迟迟未能认识到,如果政府推动的事业得不到大多数人的认同,就不能无限增加国债。
但在我看来,弗格森似乎更热衷于提出政治论点,而非构建有扎实依据的论证。在他说明为何认为紧缩政策是好事之前,批评者完全有理由将他的经济论述视为纯粹的政治宣传。
本文与 辛迪加计划合作发表。本文的发表并不意味着世界经济论坛认同其中观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:罗伯特·斯基德尔斯基,华威大学政治经济学荣休教授、英国国家学术院历史与经济学学部院士,英国上议院议员。
图片:伦敦金丝雀码头金融区的办公楼前,工人们的身影映入眼帘。路透社/卢克·麦格雷戈。


