过去几年,经济合作与发展组织(OECD)成员国,尤其是欧盟,已保持平稳增长,似乎已摆脱全球金融危机的余波。美国正经历有记录以来最长的GDP持续正增长时期。同样,尽管增长表现较弱,欧盟已连续25个季度保持增长,其失业率目前也已降至2000年以来的最低水平。
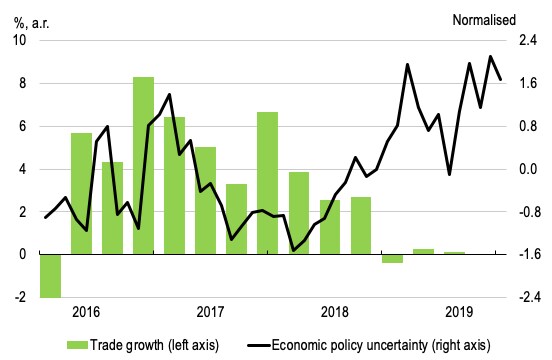
然而,2019年全球增长大幅放缓,原因是全球贸易和投资低迷,以及欧洲(尤其是德国)制造业活动急剧下滑。近期指标显示,增长可能进一步减弱(IMF 2019)。不断上升的不确定性推动了这一放缓,原因在于中美经济紧张局势加剧、中东地区的地缘政治动态(伴随油价可能大幅上涨的相关风险),以及英国脱欧的政治僵局。这些风险一旦成为现实,可能使世界经济走上碰撞之路。即便这些风险目前仍只是潜在威胁,高企且日益根深蒂固的不确定性也足以抑制投资和增长。
图1 全球贸易增长与政策不确定性
这些紧张局势的影响因若干结构性发展而加剧,尤其是在欧洲。自21世纪00年代以来已显现的潜在增长下降,引发了人们对影响美国和欧洲的“长期停滞”的担忧。一个重要驱动因素可能是技术扩散缓慢:正如Anzoategui等人(2019)所认为的,衰退后生产率的大部分放缓可归因于技术应用减少。此外,人口结构变化正在拖累增长潜力,而改革意愿则有所减弱。
需要更好的政策框架,以推动经济重回增长轨道
周期性和结构性增长障碍相叠加,要求我们审视面对经济环境恶化时惯常采用的经济政策应对方式。目前的通胀率和政策利率预计将维持在低位,这表明更加宽松的货币政策不足以重振GDP增长。与此同时,对大多数国家而言,名义GDP增长率高于公共债务利率,且有望长期保持这一态势,这为公共投资提供了更大空间。
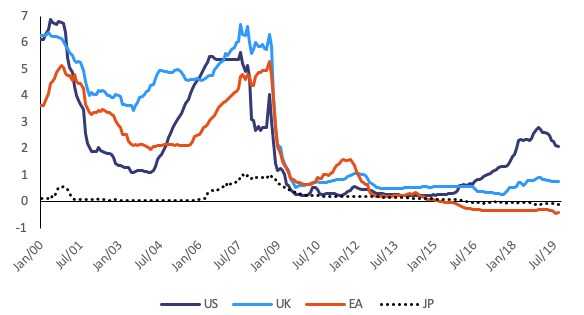
自金融危机爆发以来,货币政策始终保持极度宽松,使利率接近零(见图2)。具体而言,美联储继续采取扩张性措施,而日本央行则维持着非常宽松的货币政策。聚焦欧元区,欧洲央行于9月宣布推出新一轮刺激计划,将存款利率进一步下调10个基点,并重启量化宽松(QE)计划,同时扩大前瞻指引。然而,货币政策面临的约束日益增多。
图2 三个月期银行间同业拆借利率(%)
政策工具箱中的其他工具——包括财政和结构性工具——因此需要发挥作用。与推动生产率持续提升所需的结构性改革相配合,公共投资可用于遏制当前的放缓,并为建设更强劲、更可持续的经济奠定基础。事实上,制约货币政策的同样因素,恰恰为财政政策提供了契机;财政政策与结构性改革相结合,可以实现可持续的增长。
当通胀压力较低,且只要通胀仍低于目标水平,货币政策很可能会配合财政扩张时,财政干预的效果更为显著。欧元区整体上具有财政回旋空间,尽管各国情况差异明显。但是,在放缓趋势日益根深蒂固的情况下,按照现行计划,财政杠杆并未被启动:预计在未来两年,欧元区平均财政立场将基本保持中性。
与此同时,能够在长期内提升增长和就业的改革意愿——例如降低创业壁垒、改善和扩大培训,以及支持研发和技术应用——已经减弱,这可以从对 Going for Growth 建议(OECD 2019a)或欧盟针对各国的具体建议的落实情况中看出。然而,此类改革对于扭转生产率放缓趋势是必要的,这一放缓早在危机前已经开始,但因大衰退对投资和技能产生的滞后效应而加剧。结构性改革还需要通过使政策和监管与向低碳经济转型的目标保持一致,使增长更具环境可持续性(OECD 2015)。
此外,当有支持性政策组合相配合时,改革更容易推行;而在需求疲软之时,单靠结构性改革可能会进一步压低通胀并加剧本已疲弱的需求(Eggertsson等人,2014)。事实上,当经济疲弱时推行的改革,若与支持性宏观经济政策及重新启动的公共投资共同实施,且更侧重于短期内同样能够提振需求的措施(例如加强求职援助和培训、改善税制结构)(Caldera Sanchez等人,2016),则成功的可能性更大。经合组织为《经济展望》而对欧元区进行的模拟表明,将临时性的公共投资推动与提升生产率的改革相结合,有助于提前实现改革的长期收益(OECD 2019b,c)。
欧元区亟需采取更加积极支持的财政政策
在欧元区,过度依赖货币政策支柱的政策组合之不足日益明显,欧洲央行本身也对此予以特别强调(Draghi 2019)。与此同时,欧洲央行推行的“再通胀”努力在机构内外都遇到了日益增大的阻力。
因此,在应对欧元区的不利冲击时,主要依赖自动预算稳定器和货币政策的惯常论据可能需要重新考量。具体而言,欧盟委员会所做的建模工作(In’t Veld 2019)表明,当货币政策受零利率下限约束时,财政刺激在短期内对增长的影响更大,而在长期内对债务率的影响则较为温和。
虽然在当前形势下,更加积极支持的财政政策的益处已显得相当可观,但视事态发展而定,若不采取行动,可能导致负面效应不断累积,远超通常模拟所反映的程度。具体而言,缺乏行动可能增加经济滑向劣质均衡的风险,在该均衡下,对增长、就业和价格走势的预期恶化,以及私营部门资产负债表效应,可能进一步加剧当前的下行螺旋。在这些情形下,若经济状况恶化,刺激力度不足的代价很可能超过在更有利情景出现时刺激力度过大的代价。巨大的复合下行风险要求采取基于风险的财政政策方法,侧重事前预防性而非事后被动的政策行动。
在没有欧元区共同预算的情况下,当前形势为2020年预算计划中采取真正协调一致、既积极支持又有所区别的财政立场提供了契机。要使财政政策在政策组合中发挥更积极作用,需要区分拥有财政空间的成员国与债务高企的成员国,并考虑各国存在差异的可持续性挑战。此外,还需改善公共财政的质量和构成,特别是增加投资以推动气候转型,并加快结构性改革。
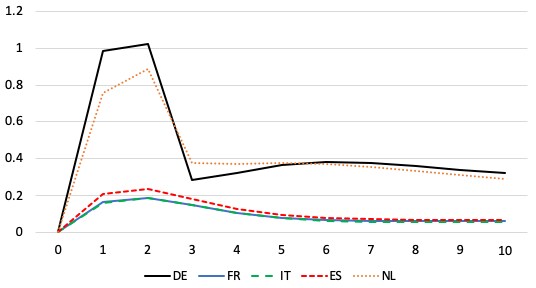
图3 差异化财政扩张的效应:德国与荷兰
a) GDP
b) 债务与GDP之比
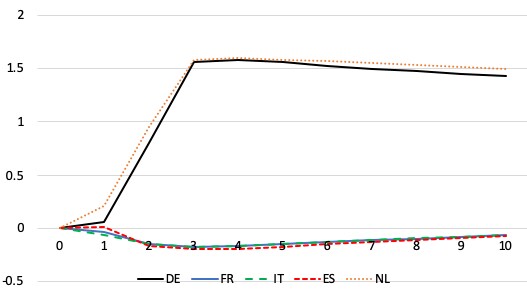
利用欧盟委员会的QUEST模型进行的示意性模拟表明,在拥有财政空间且货币政策处于零利率下限的成员国中,公共投资增加占GDP 1%并持续两年,将使相关成员国在此期间的GDP增长约1%,而开放程度较高的经济体增幅略低(图3)。在中期,即使刺激措施已经撤除,由于投资增加带来的生产率提升,产出仍将高于基准水平。对其他欧元区成员国的溢出效应较为有限,约占GDP的0.1%–0.2%。由于增长提速,临时性财政刺激对债务与GDP之比的影响较为温和。在拥有财政空间的成员国中,债务与GDP之比在短期内可能上升约1½个百分点,并在长期内逐渐消退。若在盈余国家进行更持久的公共投资扩张(以纠正过去的削减),将对欧元区经济产生更大提振,对其他国家的溢出效应也更大,且与基准情景相比,债务比率的上升仍在可控范围之内(In’t Veld 2016)。目前大多数国家的利率为负,在这种情况下,债务动态更为有利。
财政乘数较高以及对债务发展的温和影响,取决于财政冲击的性质。投资支出能够支撑经济的生产能力,且具有时限性,因此影响更强。与欧盟财政框架精神相一致的差异化投资刺激将最为有效。
现在正是投资于更强劲、更可持续的未来经济的时机
更积极运用财政政策的理由,不仅在于其在将疲弱经济拉出风险区方面所必须发挥的关键作用。当前形势也提供了一个不容错失的机会,以应对深层次经济挑战并投资于未来。政府借贷的利率较低,即使是长期债务亦然,这意味着许多政府可以更轻松地开展投资,以在不对公共财政造成压力的情况下提高长期增长、可持续性和民生福祉。
全球金融危机之后,政府往往通过削减公共投资来实现财政整顿,因为相较于提高税收、削减社会支出或公共部门工资总额,这被认为是较不痛苦的方式。在危机后的整个时期,公共投资的缺口一直未能得到弥补。十年来未建设或未得到妥善维护的基础设施,一直在拖累生产率和增长潜力。它有可能演变为人、企业和地区与各种机会之间的联系被长期错失。
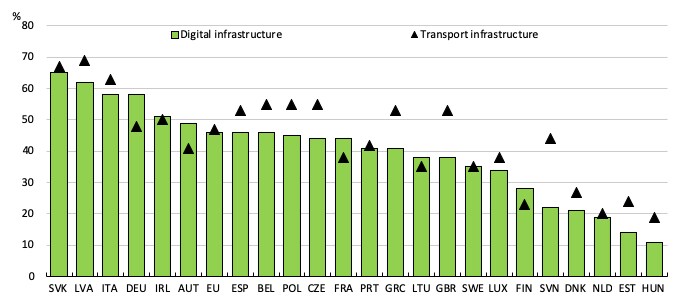
一些国家(如德国)亟需加强投资。在整个欧盟,几乎有一半的企业因交通基础设施不足而在投资决策上受到制约,同样比例的企业因缺乏数字基础设施而受限(图4)。高速网络是知识经济的支柱,也是企业在不久的将来创新和发展的前提条件。弥合农村数字鸿沟同样是减少地区差距、促进社会凝聚力的关键。在医疗、教育和技能方面进一步投资,也将支持更持久、更包容的增长。
图4 认为基础设施是其投资障碍的企业比例(%)
与此同时,推动经济绿色化的投资需求日益迫切,因为推迟行动将带来气候变化减缓成本的急剧上升(IPCC 2018)。近几个月来,出于气候动机的示威和公民抗命行动在规模和覆盖范围上不断扩大,赋予了这一议题政治紧迫性。能源转型将需要更多投资——并且与当前发展轨迹下的投资有所不同——以使整个行业脱碳,从能源、工业和交通领域开始。在欧盟,当选主席冯德莱恩宣布了“绿色新政”,以加速向2050年实现碳中和的转型(van der Leyen 2019)。这一倡议可以调动公共和私人资源,以推动低碳技术的创新与投资,并建设更可持续的经济体。




