尽管低利率与近期房价泡沫之间的关联尚未得到充分证实,但观察人士如今担心,当前宽松的货币环境会助长住房市场的泡沫,从而为又一次痛苦的金融崩盘埋下伏笔。各国央行正陷入两难:一方面希望唤醒危机后陷入停滞的经济活动,另一方面又担心催生下一个住房泡沫。正如 Svensson(2012)所述,瑞典央行最近也陷入了这种两难境地。我们的新研究为这场关于权衡取舍的讨论提供了亟需的实证背景。近期金融危机促使人们重新审视住房融资在宏观经济中的作用。剖析房价波动的来源及其对家庭支出、抵押贷款借款、金融中介机构健康状况以及最终实际经济结果的影响,已成为研究的首要任务。越来越多的文献探讨货币政策与房价之间的联系,以及房价波动对货币政策的影响(Del Negro and Otrok 2007,Goodhart and Hofmann 2008,Jarocinski and Smets 2008,Allen and Rogoff 2011,Glaeser, Gottlieb et al. 2010,Williams 2011,Kuttner 2012,Mian and Sufi 2014)。尽管已有这些文献,关于货币政策对资产价格、尤其是房价影响的实证研究仍然相对有限。货币环境如何影响抵押贷款借款和住房市场?低利率是否会促使家庭增加抵押贷款杠杆并推高房价,从而加大金融危机风险?央行对此又应当采取什么行动(如果确有行动必要)?
货币环境与房价:140年的证据
在我们的新论文(Jordà et al. 2014)中,我们利用涵盖14个发达经济体、跨度达现代经济史140年的数据,分析货币环境、抵押信贷增长与房价之间的联系。通过汇集两个新数据集,我们首次得以开展如此长期且广泛的历史分析;这两个数据集均源自历时多年的大规模数据收集工作。第一个数据集涵盖17个国家的细分银行信贷数据,包括面向家庭和非金融企业的房地产贷款(Jordà et al. 2014)。第二个数据集由 Knoll et al.(2014)的一项研究编制,呈现了新发掘的长期房价数据,覆盖第一个数据集中17个经济体中的14个,时间范围为1870年至2012年。这是两个数据集首次合并使用。房价、利率和抵押信贷总量在均衡状态下共同决定,因此难以确立因果关系。为妥善处理这一问题,我们利用国际宏观经济学中广为人知的政策三难困境(Obstfeld and Taylor 2004)。概括而言,当各国盯住某种基础货币时,实际上就会引入基础经济体的货币政策。因此,汇率盯住为国内货币环境提供了外生变动来源,我们可以将其用作工具变量(IV),估算货币环境变化对房地产贷款和房价的影响。
利用三难困境识别外生利率变化
三难困境为识别与国内经济状况无关的国内利率扰动提供了一种新方法。早期研究以多种方式运用了这一逻辑:di Giovanni and Shambaugh(2008)使用同一工具变量,考察战后固定汇率制和浮动汇率制下的产出波动;Ilzetzki et al.(2013)按照汇率制度对国家进行分类,以研究财政政策冲击的影响。在我们的论文中,我们运用工具变量策略衡量信贷价格外生波动对抵押贷款和房价繁荣与萧条的影响。工具变量有效性的核心假设是,在资本完全流动的情况下,盯住汇率的国家会失去货币政策控制权。相反,其货币政策在很大程度上由国外基础国根据自身政策需要决定。基础国的货币当局,例如布雷顿森林体系时期的美国,在制定政策选择时通常很少关注外国的经济状况。这类漠视的例子不胜枚举。1971年G10罗马会议上,美国财政部长 John Connally 向世界宣称:“美元是我们的货币,但这是你们的问题。”或者用 Richard Nixon 更直白的话说:“我才不在乎里拉。”如今,反复出现的货币战争议论也讲述着同样的故事:尽管美国货币政策对新兴经济体“美元区”的溢出效应,尤其是对印度和中国的影响,已得到充分理解,但各方都不抱幻想,认为美联储会为配合遥远国家的状况而调整利率政策。三难困境工具显然不是弱工具变量。第一阶段回归表明,斜率系数在1%的水平上显著,且所有情况下回归 F统计量均超过15。系数估计值本身更接近0.5而非1,这表明基础利率向本国利率的传导并非一比一。这并不令人意外,因为盯住有时是通过区间波动来实施的。第一阶段回归的结果与 Obstfeld et al.(2004, 2005)的结果高度吻合。自 Mundell 和 Fleming 的研究以来,三难困境具有约束力这一洞见一直是开放经济宏观经济学的核心;过去十年间,这一洞见也得到了广泛的实证检验和验证(Obstfeld et al. 2004, 2005,Aizenman et al. 2008,Klein and Shambaugh 2013)。
货币政策引发押注房市
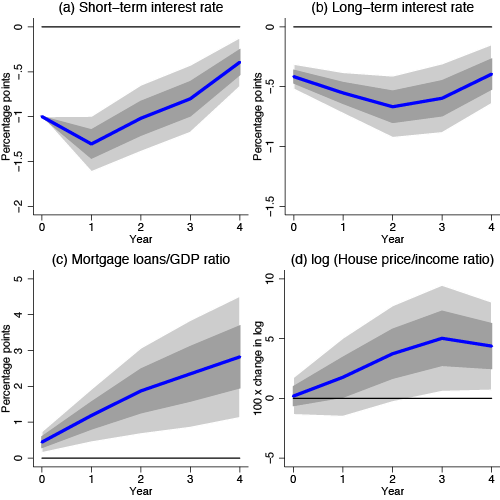
我们论文中的核心估算问题是评估货币环境变化如何影响抵押贷款借款和房价。实证策略将局部投影方法(Jordà 2005)与工具变量方法结合起来。近期采用这一特定方法组合的论文包括 Jordà and Taylor(2013)、Leduc and Wilson(2013)以及 Owyang et al.(2013)。图1描绘了短期利率(以三个月期政府债务工具衡量)外生下降一个百分点(100个基点)对长期利率(以期限为五至十年的政府债券衡量)、抵押贷款(以其占GDP的比率衡量)和房价(以房价与收入之比的对数衡量)的累积影响。由于我们使用线性模型,无论评估短期利率上升还是下降的影响,效果都是对称的。第0年是冲击发生的年份。短期利率外生下降100个基点,会立即使长期利率下降约50个基点,并使抵押贷款与GDP之比上升约0.5个百分点。然而,初始冲击的影响会随时间累积,到第4年,抵押贷款与GDP之比约上升3个百分点。鉴于长期利率和抵押贷款的反应,人们可能会预期利率外生下降会推高房价。右下图显示,事实确实如此。短期利率下降1个百分点的影响会逐步累积,四年后房价与收入之比会上升4%。(或者,外生上升则会导致相当大幅度的下降。)各种稳健性检验和样本划分进一步强化了我们的核心结论:货币政策确实会有力影响家庭押注房市的意愿。
图1。短期利率外生下降一个百分点对长期利率、抵押贷款和房价的影响
从住房繁荣到萧条
我们已经证实,宽松/紧缩的货币环境会使信贷变得更便宜/更昂贵,并使住房变得更贵/更容易负担。但低利率也有阴暗面——它们是否同样会增加金融崩盘的风险?我们在论文最后部分使用危机预测模型表明,这个问题的答案显然是肯定的。过去140年的现代宏观经济史显示,抵押贷款繁荣和房价泡沫与金融危机发生可能性上升有关。二战后时期,这种关联甚至更强;这一时期的特点是,随着住房融资相对于GDP扩张,杠杆的使用日益普及,房地产贷款占银行资产负债表的比重也迅速上升。
结论
我们的发现对危机后有关央行政策的讨论具有重要意义。我们量化了长期维持超低利率所带来的金融稳定风险,也量化了货币政策对抵押贷款和房价的影响。这些历史洞见表明,宽松货币可能产生的不稳定副作用必须受到认真对待,并与刺激低迷经济活动的益处相权衡。政策一如既往,必须在相互冲突的目标之间取得微妙平衡。我们的研究有一项重要启示:宏观经济稳定政策会影响金融稳定,反之亦然。要解决这一两难,央行需要在传统利率政策之外,更加广泛地运用宏观审慎工具。一种工具不足以完成两项任务。这就是现代宏观经济史带来的教训。
参考文献
Aizenman, J, M D Chinn and H Ito (2008),《评估新兴全球金融架构:衡量三难困境配置随时间的变化》,NBER工作论文14533。
Allen, F and K Rogoff (2011),《资产价格、金融稳定与货币政策》,载于 《瑞典央行关于瑞典住房市场风险的调查》,斯德哥尔摩:Sveriges Riksbank,第189–217页。
Del Negro, M and C Otrok (2007),《99个氦气球:各州的货币政策与房价繁荣》, 《货币经济学杂志》 54(7):1962–85。
di Giovanni, J and J C Shambaugh (2008),《外国利率对经济的影响:汇率制度的作用》, 《国际经济学杂志》 74(2):341–61。
Glaeser, E L, J D Gottlieb and J Gyourko (2010),《廉价信贷能解释住房繁荣吗?》,NBER工作论文16230。Goodhart, C and B Hoffmann (2008),《房价、货币、信贷与宏观经济》,《牛津经济政策评论》 24(1):180–205。
Ilzetzki, E, E G Mendoza and C A Végh (2013),《财政乘数有多大(多小)?》, 《货币经济学杂志》 60(2):239–54。Jarociński, M and F R Smets (2008),《房价与货币政策立场》, 《圣路易斯联邦储备银行评论》 90(4):339–66。
Jordà, Ò (2005),《通过局部投影估算和推断脉冲响应》, 《美国经济评论》 95(1):161–82。Jordà, Ò, M Schularick and A M Taylor (2013),《信贷反噬》, 《货币、信贷与银行学杂志》 45(s2):3–28。Jordà, Ò, M Schularick and A M Taylor (2014),《大规模抵押贷款:住房融资、危机与经济周期》,NBER工作论文20501。
Jordà, Ò and A M Taylor (2013),《紧缩的时机:估算财政政策的平均处理效应》,NBER工作论文19414。Klein, M W and J C Shambaugh (2013),《化解政策三难困境的棱角:货币政策自主性的来源》,NBER工作论文19461。
Knoll, K, M Schularick and T Steger (2014),《没有哪个地方比得上家:全球房价,1870–2012》,CEPR讨论论文10166。Kuttner, K (2012),《低利率与住房泡沫:仍无确凿证据》,威廉姆斯学院经济系工作论文2012-01。
Leduc, S and D Wilson (2013),《州政府是否阻碍联邦刺激?来自2009年复苏法案公路拨款的证据》,旧金山联邦储备银行工作论文2013-16。
Mian, A and A Sufi (2014), 《债务之屋:他们(和你)如何造成大衰退,以及我们如何防止它再次发生》,芝加哥:芝加哥大学出版社。
Obstfeld, M, J C Shambaugh and A M Taylor (2004),《货币主权、汇率与资本管制:两次世界大战之间时期的三难困境》, 《国际货币基金组织工作人员论文》 51(s1):75–108。
Obstfeld, M, J C Shambaugh and A M Taylor (2005),《历史中的三难困境:汇率、货币政策与资本流动之间的权衡》, 《经济学与统计学评论》 87(3):423–38。
Obstfeld, M and A M Taylor (2004), 《全球资本市场:一体化、危机与增长》,纽约:剑桥大学出版社。
Owyang, M T, V A Ramey and S Zubairy (2013),《经济闲置时期的政府支出乘数是否更大?来自20世纪历史数据的证据》, 《美国经济评论》 103(3):129–34。
Svensson, L E O (2012),《通胀目标制与“逆风而行”》, 《国际预测学杂志》 10(2):103–14。Williams, J C (2011),《货币政策与住房繁荣》, 《国际中央银行杂志》 7(1):345–55。
本文由 VoxEU合作发布。本文的发表并不意味着世界经济论坛认可文中观点。
如需及时了解议程相关信息, 请订阅我们的每周通讯。
作者:Òscar Jordà 是旧金山联邦储备银行研究顾问、加州大学戴维斯分校经济学教授。Moritz Schularick 是波恩大学经济学教授,也是经济政策研究中心研究员。Alan M. Taylor 是加州大学戴维斯分校经济学与金融学教授。
图片:2008年9月18日,澳大利亚证券交易所(ASX)悉尼交易大厅的交易板上显示着9月17日和18日的曲线。路透社/Daniel Munoz


