通胀及其成因,以及它与货币政策和金融危机之间的联系,是今年在怀俄明州杰克逊霍尔举行的央行官员与学者国际会议的主题。然而,决策者希望为未来可能出现的价格稳定风险做好准备,这一愿望可以理解,但他们并未将这些担忧置于近期全球通胀走势的背景之下,也未放入历史视角中加以考量。
在有数据的189个国家中,2015年的通胀率中位数略低于2%,略低于2014年,且在多数情况下低于国际货币基金组织4月《世界经济展望》中的预测。如下图所示,近一半的国家(包括发达经济体和新兴经济体、大国和小国)目前的通胀率处于2%或以下(大多数央行官员将这一水平定义为价格稳定)。
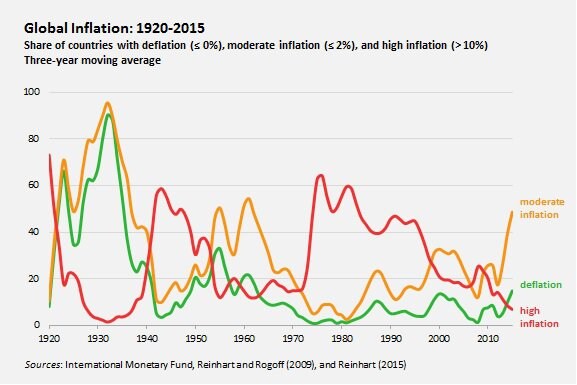
其余国家中的大多数情况也不算糟。在20世纪70年代石油危机之后直至80年代初期,近三分之二的国家通胀率超过10%。
根据最新数据(大多数国家的数据覆盖至7月或8月),“仅”有14个国家出现高通胀(图中红线所示)。委内瑞拉(今年尚未公布官方通胀统计数据)和阿根廷(数年来未公布可靠的通胀数据)在这一组中较为突出。其余国家包括伊朗、俄罗斯、叙利亚、乌克兰以及若干非洲国家。
2015年,消费价格出现明确通缩的国家比例(图中绿线)高于出现两位数通胀的国家比例(占总数的7%)。无论未来可能潜藏何种棘手意外,当前的全球通胀环境都是自20世纪60年代初以来最为平稳的。
事实上,即便在全球金融危机爆发八年之后,样本中23个发达经济体面临的风险实际上仍偏向通缩。该组的通胀率中位数为0.2%,是1933年以来的最低水平。发达经济体中唯一通胀率高于2%的是冰岛(其最新12个月读数为2.2%)。
我们无法得知若采取不同政策会发生什么,但不难想象,若美国、欧洲和日本没有实施量化宽松,这些经济体很可能会陷入类似20世纪30年代的危机后通缩困境。在那个糟糕十年的初期,通缩几乎成为所有国家、所有发达经济体的现实。过去两年中,至少有六个发达经济体——甚至多达八个——一直在应对通缩。
价格下跌意味着现有债务的实际价值上升,并且由于实际利率升高,偿债负担加重。因此,违约、破产和经济衰退的可能性增加,进而对价格形成进一步的下行压力。
欧文·费雪在1933年对这种债务—通缩螺旋作出的预见性警告,在今天依然引发强烈共鸣,因为许多国家的公共和私人债务水平处于或接近历史高位。
希腊的情况尤其具有启示意义:截至7月的12个月内,其价格下降2.2%,这是发达国家持续通缩中最严重的例子,也不利于该国问题的有序解决。
新兴市场和发展中经济体的通胀率中位数在20世纪90年代中期之前均为两位数,如今已降至约2.5%并仍在下降。在最新一轮超级周期中,石油和大宗商品价格的急剧下跌有助于缓解通胀压力,而新兴世界经济活动的普遍放缓也可能起到了一定作用。
但现在断言通胀已成为过去的问题还为时过早,因为其他外部因素正朝相反方向发挥作用。智利中央银行行长Rodrigo Vergara在杰克逊霍尔预先准备的发言稿中指出,自2013年春季以来,许多新兴市场(尤其是部分石油和大宗商品生产国)出现大幅货币贬值,这与在产出缺口扩大的情况下通胀压力上升相关。
Gita Gopinath所提出的分析确立了汇率变动向价格的传导与贸易计价货币之间的联系,直接切中这一问题。鉴于大多数新兴市场国家的贸易以美元计价,货币贬值应当会几乎按一比一的幅度推高进口价格。
归根结底,美国联邦储备委员会将主要基于国内因素作出利率决策。自金融危机以来,美国产出缺口的规模存在比平常更大的不确定性,但在国内通胀温和的情况下,目前的模糊程度相对较低。世界其他地区也处于同样温和的通胀环境之中。
美联储在为9月会议做准备之际,其决策者最好不要忽视杰克逊霍尔未被关注的一点:有必要将国内趋势置于全球和历史背景之中加以考量。就目前而言,这一视角有利于渐进式的政策。
本文与 Project Syndicate合作发表。刊发本文不意味着世界经济论坛认可其中观点。
想及时了解 Agenda 的最新动态,请 订阅我们的每周新闻简报。
作者:Carmen Reinhart是哈佛大学肯尼迪政府学院国际金融体系教授。
图片:图为美国联邦储备委员会大楼,位于华盛顿。REUTERS/Gary Cameron