许多发达国家的资本收入占比不断上升,伴随而来的不平等加剧,推动人们重新关注财富征税问题。Piketty 等人(2013)提出,应采用一种“理想”的资本税组合,除资本收入和遗产外,还应涵盖年度净资产。Saez 和 Zucman(2019b)主张在美国开征财富税。
财富税也重新受到政策界青睐。美国总统候选人 Elizabeth Warren 和 Bernie Sanders 都主张开征联邦财富税。德国社会民主党今年已将恢复征收财富税列为核心政策目标之一。2017年,马克龙总统决定以房地产税取代法国财富税,这成为“黄背心”抗议活动的重要导火索。
财富税税基的弹性
围绕财富税的正反论据总是离不开行为反应——这是学术界对一种现象的说法;历代其他人对它的描述则更形象,从让-巴蒂斯特·科尔贝尔所说的“鹅群嘶叫”,到安·兰德的“阿特拉斯耸耸肩”,再到丹尼斯·希利的“口袋里硬币叮当作响”。粗略而言,纳税人对税收的行为反应越强,税收可能造成的扭曲效应就越大。税款也会更容易“漏失”,从而减少收入。因此,财富税税基的弹性是一个至关重要的政策参数。
尽管学界已深入研究纳税人对较常见税种的反应,但直到近来,财富税的行为反应才成为学术研究的焦点。¹ 财富税相对受到忽视,可能是因为其重要性有所下降。目前,只有三个经合组织国家仍对房地产和金融财富征收财富税:挪威、西班牙和瑞士。财富税逐渐式微,使研究人员既缺乏研究其影响的动机,也缺少可供实证研究的环境。
然而,政策界对财富征税重新燃起的兴趣,推动了这一领域实证研究的兴起。研究人员利用仍在征收财富税或不久前已废除此税的国家的个人层面数据。这些研究的主要目标,是估算财富税税率每变化一个百分点时应税财富的半弹性。
Saez 和 Zucman(2019a)认为,相关文献表明,具有代表性的半弹性为8%;他们在评估 Warren 参议员提出的财富税方案时采用了这一数值。我们在表1中总结了已发表的主要弹性估计值。
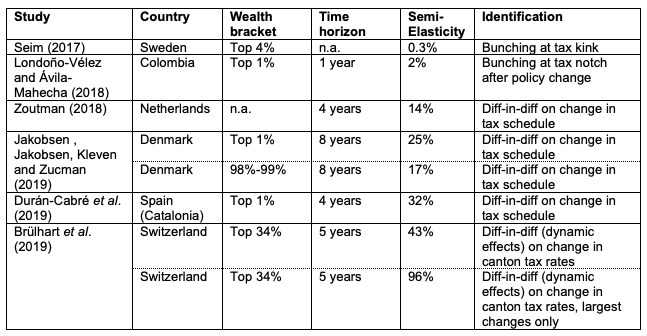
研究人员采用了两种实证方法。一种方法是分析申报财富在税率表断点处的聚集情况(Seim 2017;Londoño-Vélez 和 Ávila-Mahecha 2019)。这种方法得出的弹性估计值较小,但可能低估了行为反应,因为财富变化在很大程度上取决于不确定且由外部因素决定的资产价格。因此,其他研究人员采用双重差分法分析财富税税率表的变化,比较因可能与后续反应无关的原因而受到不同影响的纳税人(Zoutman 2018;Jakobsen 等人 2019;Durán-Cabré 等人 2019)。这些研究发现,行为反应比基于聚集情况的分析大一个数量级,半弹性介于14%至32%之间。
瑞士的财富弹性
目前,瑞士是财富税的主要征收国,因此在某些方面也是研究其影响的理想实验室。财富税占瑞士税收收入的3.6%,在经合组织国家中遥遥领先。瑞士还有两点不同:与其他国家相比,其财富税的免税门槛很低;财富税由州和市镇征收,联邦层面不征收财富税。
这使得不同辖区之间以及不同时期之间存在显著的国内差异。在一项近期研究中(Brülhart 等人,2019),我们考察了2003至2015年各州的应税财富。由于这段时期各州进行了多项税制改革,我们得以利用财富税税率在时间和地区上的丰富变化,追踪财富持有量的总体反应。
我们发现,瑞士申报的财富持有量对财富税反应强烈。图1展示了某州财富税税率下降后,应税财富对数的变化情况。根据我们的基准估计,最高财富税税率每下降1个百分点,申报财富就会增加43%。这一估计基于数据中的所有税率变化,其中许多变化幅度很小。若只考察州级幅度最大的税制改革,我们发现半弹性更高,接近100%。
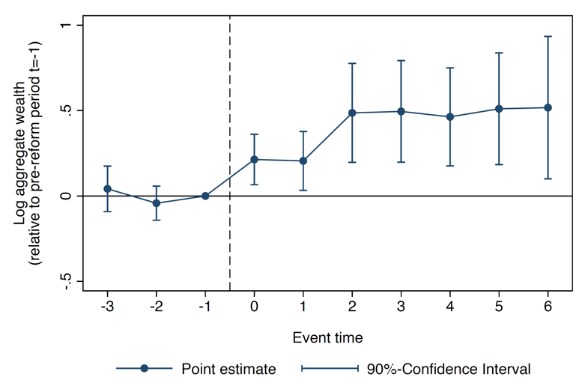
注:使用州—年份数据,通过一阶差分面板模型估算分布滞后的累积效应。其含义是,某州财富税税率每降低1个百分点,该州应税财富总额相应变化的百分比。
我们的强烈反应这一发现对实证模型的不同设定具有稳健性,而且在整个财富分布范围内似乎相当一致。不过,即使是观察到的最大反应,似乎也没有产生拉弗曲线所示的税收效应:提高财富税税率仍会增加税收收入。
此外,瑞士丰富的制度环境使我们得以剖析总体反应。为此,我们分析了两个州——卢塞恩州和伯尔尼州——的个人层面纳税记录。2009年,卢塞恩州将财富税减半,而伯尔尼州只进行了小幅改革,我们利用了这一事实。两州政策的差异可视为准随机,因为伯尔尼州是否实施更大幅度的改革,取决于一项边际决策;而让这一更大幅度改革成为可能的直接民主机制在伯尔尼州存在,在卢塞恩州却不存在。
图2展示了2009年减税前后卢塞恩州相对于伯尔尼州的财富累积增长。改革前没有出现趋势差异;卢塞恩州减税后,其财富增长明显超过伯尔尼州。到2015年,卢塞恩州的累计财富增长比伯尔尼州高出40%。图2还显示,卢塞恩州这部分超额财富增长中,近四分之一来自迁入者人数超过迁出者;这一迁移差额中约四分之一与国际迁移有关。
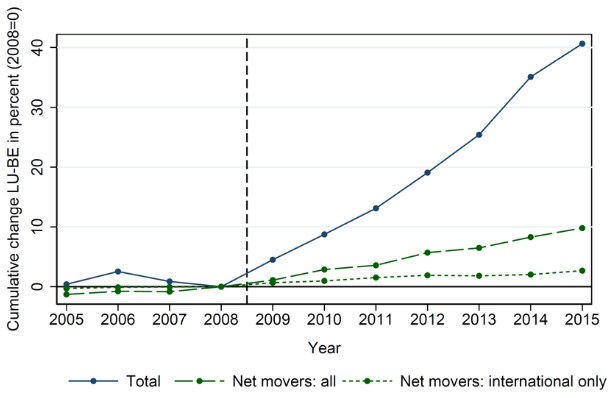
考虑到卢塞恩州的规模——无论面积还是人口都小于卢森堡或美国任何一个州——税基反应中只有四分之一归因于人口流动,或许令人惊讶;税基增长的大部分来自已经居住在当地的纳税人作出的反应。
在进一步分析中,我们将总体反应的其余部分分解如下:反应中最多6%可归因于储蓄增加(包括财富税降低所产生的机械效应);约20%可归因于住房价格中的资本化效应;约50%可归因于未迁移纳税人应税金融资产的变化。
我们有理由认为,未迁移者申报金融资产增加所产生的反应,大部分乃至全部与避税和逃税行为有关。瑞士的金融财富由纳税人自行申报,而银行对国内税务机关保密的做法依然普遍。在分析税率断点处的聚集情况时,我们也发现瑞士的反应强于其他研究报告的结果。这与逃税行为更为普遍的情况相符。
环境不同,弹性也不同
我们的研究表明,瑞士的财富税比其他地方更容易流失,可能有两个合理原因。第一,瑞士各州面积较小,这使纳税人更容易迁移。我们发现,财富税变化带来的总体反应中,约25%源于纳税人迁移。另有20%的反应来自住房价格的资本化,这是人口流动的间接影响。考虑到迁移效应中四分之一属于国际迁移,我们可以得出结论:总体反应中约34%源于国内不同州之间的人口流动。
第二,瑞士的税收执法相对宽松,尤其是金融财富由纳税人自行申报。总体反应中约50%源于未迁移者申报金融资产的变化。其他证据并不表明这一效应可归因于储蓄或收入变化。
表面看来,瑞士各州观察到的应税财富大幅反应中,最多85%可能是州面积较小和执法宽松所致。如果将我们的反应估计值下调85%,所得弹性即便没有低于其他地方的估计值,也与之相当(见表1)。因此,Saez 和 Zucman(2019a)在评估美国财富税时采用的8%半弹性,与我们的估计结果相符——前提是美国的逃税机会确实如他们所假设的那样有限。
然而,我们不清楚瑞士现有的避税途径是否会减轻储蓄和劳动供给方面的“实际”反应。避税在一定程度上可能替代实际反应。对于美国拟议的最高税率达6%的财富税可能引发何种反应,目前仍存在很大不确定性。瑞士的最高财富税税率为1%;而为我们的分解估计提供依据的卢塞恩州财富税减半,意味着税率下降了0.28个百分点。
我们的研究表明,财富税设计中的缺陷可能引发大规模避税反应。执法至关重要。
参考文献
Brülhart, M、J Gruber、M Krapf 和 K Schmidheiny(2019),《对财富税的行为反应:来自瑞士的证据》,CEPR 讨论论文第14054号。
Durán-Cabré, J M、A Esteller-Moré 和 M Mas-Montserrat(2019),《财富税(重新)引入后的行为反应:来自西班牙的证据》,巴塞罗那经济研究所工作论文2019/04。
Jakobsen, K、K Jakobsen、H Kleven 和 G Zucman(2019),《财富征税与财富积累:理论与来自丹麦的证据》,《经济学季刊》,即将发表。
Londoño-Vélez, J 和 J Ávila-Mahecha(2019),《发展中国家能否有效征收财富税?来自哥伦比亚的准实验性证据》,加州大学伯克利分校未发表论文。
Piketty, T、E Saez 和 G Zucman(2013),《重新思考资本与财富税》,巴黎经济学院未发表论文。
Saez, E、J Slemrod 和 S H Giertz(2012),《应税收入对边际税率的弹性:批判性综述》,《经济文献杂志》,50(1):3–50。
Saez, E 和 G Zucman(2019a),《累进财富税如何运作?经济学文献中的证据》,加州大学伯克利分校未发表论文。
Saez, E 和 G Zucman(2019b),《累进财富税》,《布鲁金斯经济活动论文集》,即将发表。
Seim, D(2017),《对财富税的行为反应:来自瑞典的证据》,《美国经济学杂志:经济政策》,9(4):395–421。
Zoutman, F T(2018),《应税财富的弹性:来自荷兰的证据》,挪威经济学院未发表论文。
尾注
[1] 关于所得税行为反应研究的综述,参见 Saez 等人(2012)。




