全民基本收入并非新概念,但近年来它焕发了新的生机。左右两派的观点now都认为,UBI可能是解决重大社会和结构性问题的关键,这些问题包括技术性失业和不充分就业、极端贫困、福利陷阱以及隐性的工作抑制因素。逻辑是:UBI将使人们摆脱低质量工作和无休止官僚程序的束缚,从而充分发挥其潜能。
这一论点无疑颇具吸引力,尤其是在工资长期停滞、贫困持续存在、不平等加剧、经济增长乏力的当下。然而,迄今为止已经测试过的UBI版本——例如在加拿大、芬兰、肯尼亚和荷兰进行的试验——本质上只是失业救济和福利补贴的新形式。这些试验与UBI的基本逻辑相矛盾。
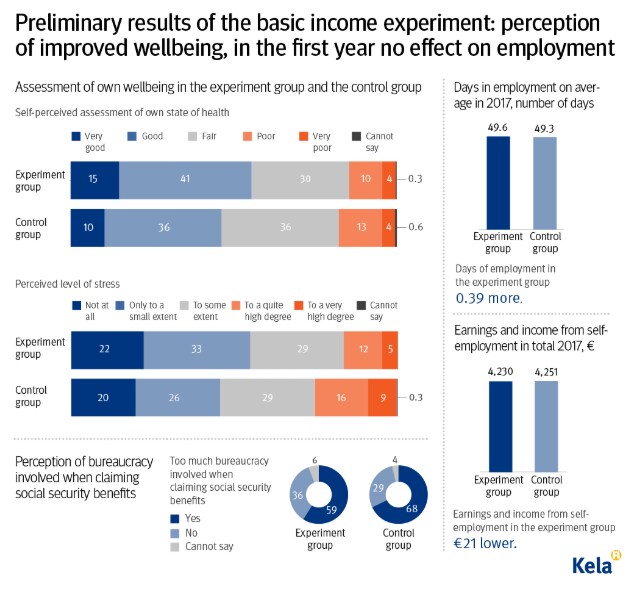
诚然,渐进式的UBI方案可以推动福利改革。特别是,通过减少或取消家计调查及其他形式的附带条件,这些所谓的UBI型方案可以减轻官僚负担及相关行政成本,同时为贫困人口提供新的收入来源。
控制与附加条件,这些特征自1990年代以来在不断增多的家计调查型项目中普遍存在,尤其是在全球南方国家,已被证明收效甚微。正如比利时哲学家、UBI倡导者菲利普·范·帕里斯所强调的那样,真正实现收入转移的“无条件”,将是一项重大胜利。然而,这种实现方式可能更少地出于正义与公平的名义,而更多是因为它服务于一种新的积累体制,该体制能够保证每个人都能获得定期、无附带条件的货币收入。反过来,所有公民都将获得永久进入金融市场的机会,而金融市场的扩张已达到惊人的规模。
1990年,全球金融资产相当于全球GDP的50%,约为1.5万亿美元;到2015年,这一比例已超过全球GDP的400%,即5万亿美元。
在金融化资本主义之下,定期收入流便于市场融入和金融包容。它们充当抵押品,在这样一个世界里,人们通过各类贷款和消费信贷额度举债,越来越多地用于支付的不仅是耐用消费品,还有医疗和教育等服务,而这些服务此前构成了公共供给的主体。
基于个人收入抵押贷款的金融创新,是证券化机制的支柱之一,该机制使债务得以持续重组,从而不断扩张和整合新的金融工具。社会政策向抵押品的转变,反映了金融化资本主义的逻辑:它将现金转移支付、养老金以及其他货币化安排——即定期收入流的来源——转化为供金融部门支配的资产。
当社会政策主要用于偿还债务和获取新贷款时,它便不再发挥其最初设想的去商品化机制作用。相反,它既成为提高家庭收入的渠道,也成为银行体系和保险业的金融利润来源。
按照这一模式,UBI通过提供由国家支付的稳定收入流,从而构成可靠的抵押形式,将加强甚至创建金融市场,尤其是消费信贷、抵押贷款和养老金市场。UBI非但不能成为摆脱市场鞭策的革命性途径,反而可能通过负债将所有公民束缚于食利资本。
事情不必如此。必须满足某些条件,才能防止UBI从属于由金融主导的思维模式。
这首先意味着,UBI必须不是作为福利措施的补充而设立,而是作为一种手段,使基本需求(包括食物、衣物和交通)的获取完全去商品化。目前的试验提供的现金过少。只有提供足够的金额,才能降低UBI主要并且基本上作为抵押品发挥作用的可能性。
其次,政府需要保障基本公共服务,例如免费的全民医疗、教育和培训。还需要强有力的住房政策,包括严格的租金管制、提高房产税以及扩大经济适用房供给,尤其要确保实际收入的增长不会助长房地产投机。
最后,必须大幅加强金融部门监管。还应征收金融租金高税,以振兴实体经济。
毫无疑问,这是一项巨大且极为复杂的工程。但如果要使基本收入的理念保持完整,并以健全的原则和体面的价值观为基础,就必须推进这项工程。




