就在一月份,国际货币基金组织(IMF)还在庆祝全球经济的强劲表现,并称其为“自2010年以来最广泛的全球同步增长高潮”。
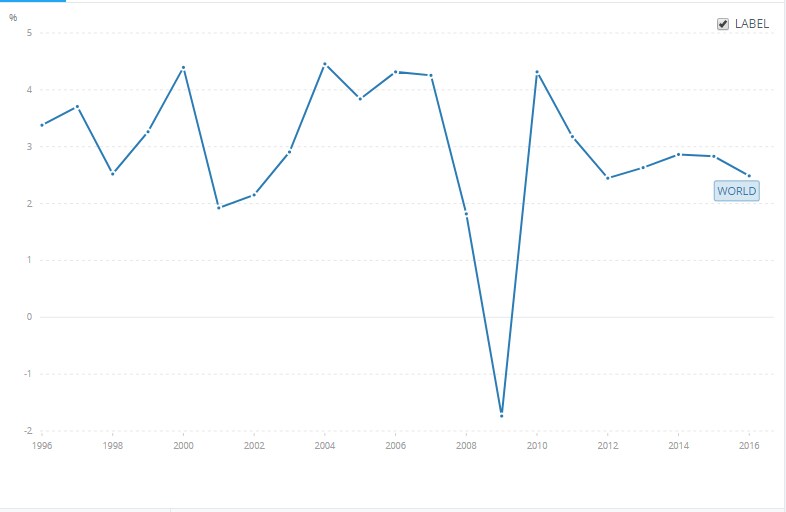
局势变化之快令人惊讶。
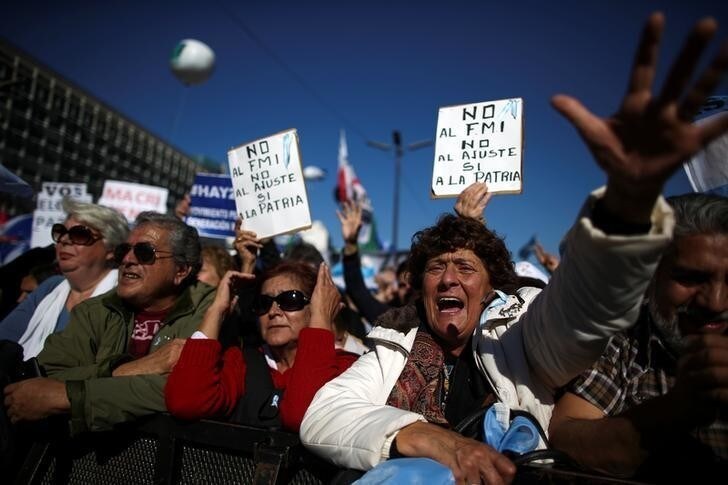
此后,阿根廷已向国际货币基金组织申请救助,土耳其面临潜在的货币危机,印度尼西亚出现投资者外逃,意大利和西班牙敲响警钟,中国的债务问题仍是严重隐患,而唯一比英国脱欧后果更加不确定的,是唐纳德·特朗普贸易战的结局。
现在是时候审视世界应对危机的能力了。
“全球金融安全网”指的是一系列全球性、区域性和双边机构及机制的集合,旨在帮助面临经济和金融危机的国家,并防止这些问题蔓延。
最知名的机构是国际货币基金组织,其危机应对资源约为1万亿美元。世界银行拥有约2630亿美元,曾在以往危机中提供过援助。
此外还有一系列区域性机制,例如亚洲的清迈倡议多边化协议(规模为2400亿美元)以及欧洲稳定机制(规模为6000亿美元)。双边货币互换安排同样是安全网的重要组成部分,即一国央行可以用本国货币与另一国货币进行兑换。
请不要误会,这张安全网规模庞大。总体而言,它拥有约4.6万亿美元的危机应对能力,是1980年的七倍。但这一庞大数字可能具有误导性,正如我在布鲁金斯学会近期的一篇工作论文中所论证的那样,它既不充分,又正在引发一种危险的自满情绪。布鲁金斯学会近期的一篇工作论文。
首先,这些资金并非全部可以立即动用。其中一部分已被现有计划占用(例如希腊的情况),而我在研究中访谈的央行行长(包括美国前联邦储备委员会主席珍妮特·耶伦和本·伯南克,以及现任澳大利亚储备银行行长菲利普·洛威)警告称,许多货币互换额度在危机期间可能无法提供。这使得安全网缩减至2.5万亿美元。
其次,并非所有资源对所有国家都开放。如果你身处拉丁美洲,欧洲稳定机制将无法为你提供帮助。而如果你的国家未能获得与某主要央行的互换额度,那就只能自认倒霉了。
安全网的规模完全取决于具体国家。对部分二十国集团国家而言,其安全网规模是其他国家的两倍;若将外汇储备计入在内,则规模可达四倍(外汇储备更准确地说是国内资源,而非全球安全网的一部分)。
这种碎片化使安全网变得漏洞百出、反应迟缓且缺乏一致性,从而推高了危机成本。许多国家已落入缝隙之中,尤其是土耳其和阿根廷等新兴经济体,它们缺乏美国、加拿大或澳大利亚那样的强大机构和富有韧性的资本市场。
近期研究已尝试通过探讨未来可能发生的危机来评估安全网的充分性。但我并不试图预测这些情况,而是提出一个简单的问题:安全网能否在今天提供至少与过去同等水平的支持?
为此,我对三次区域性危机进行了模拟推演,分别是亚洲金融危机、欧洲债务危机和拉丁美洲债务危机,此外还模拟了六次特定国家的危机,涉及阿根廷、土耳其、厄瓜多尔、俄罗斯、墨西哥和智利。尽管如今的金融体系比当时更具韧性,但我的分析得出了一些令人担忧的结果。
虽然安全网在应对特定国家的危机时表现良好,但在应对大范围冲击时却力不从心。若今天要提供与亚洲金融危机期间相同水平的支持,将耗尽所有货币互换额度、所有区域性机制、所有区域开发银行以及整个世界银行的资源,并且需要动用国际货币基金组织资源的特别通道。如果欧洲债务危机今天再次发生,整个全球金融安全网将被耗尽。
其次,如今大多数危机都需要动用安全网的多个组成部分。国际货币基金组织已无法单独提供援助。各国越来越依赖区域性机制,而在亚洲,这些机制从未经受过考验;在拉丁美洲,它们则规模较小。
第三,尽管非全球性资源有所增长,各国仍常常需要求助于国际货币基金组织。这意味着危机期间必须实现多个机构之间的无缝协调,而国际货币基金组织警告(近期历史也表明)这是一个“非常强的假设”。
最后,即便纳入外汇储备,上述大部分结果依然成立。地平线上还有许多令人担忧的动向。外汇储备正在减少,中国尤为明显,而国际货币基金组织的资源将到2022年减半,除非美国国会批准额外资金,且中国等国家同意将资金转借给国际货币基金组织,尽管这些国家并未因此获得额外的投票权。我所访谈的63位政策制定者表示,这两种情况都不太可能发生。
可以采取哪些措施?
短期内,各国必须加强国际货币基金组织的临时资源,并加强安全网机构之间的合作。各央行必须明确危机期间货币互换额度是否可用,并在可能的情况下,将其扩展至更多经济体。
长期而言,必须重申国际货币基金组织在安全网中的核心地位。它需要更大规模的永久性资金和更灵活的贷款安排。
2008年危机爆发前,弥漫着一种危险的自满情绪。这种自满情绪不应再次蔓延。




