如果美联储没有运用前瞻指引和资产购买等手段,大衰退后的复苏速度本会更慢。
在美联储将利率有效降至零以应对大衰退之后,一些人怀疑它还能做些什么来加快复苏步伐。面对名义短期利率的“零下限”(ZLB),美联储采用了一系列非常规货币政策工具。这些政策旨在通过改变对未来短期利率的预期来影响长期利率,包括美联储官员通过公告和汇总预测提供的前瞻指引,以及在长期资产市场上的交易。一项新研究表明,这些新颖的举措在衰退后的复苏中发挥了重要作用。
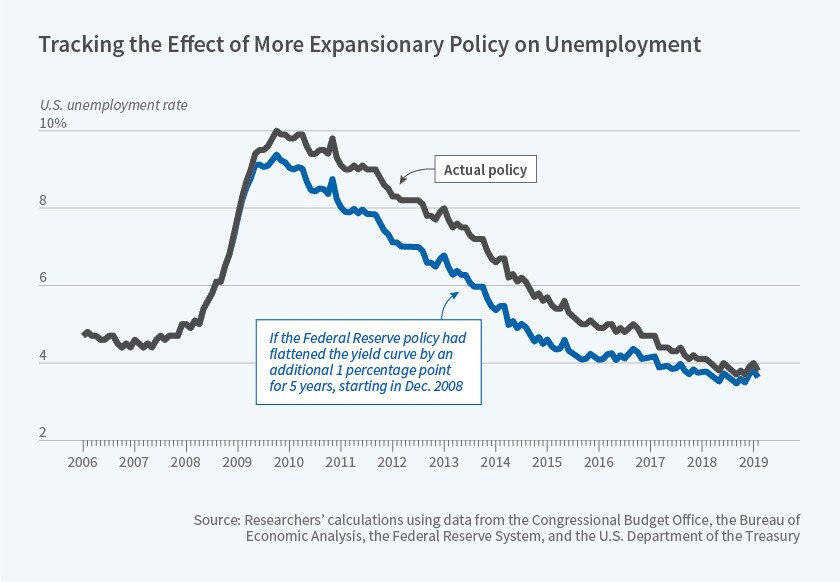
在《美联储当前货币政策框架:回顾与评估》(NBER工作论文 26002)中,Janice C. Eberly、James H. Stock和Jonathan H. Wright测算得出,若不采取非常规货币政策,失业率回落至国会预算办公室估计的自然失业率的时间,将比实际晚一年以上。(自然失业率是指经济处于充分就业状态时,与工作变动和劳动力流动相关的失业率。)研究人员发现,在危机初期积极扩大非常规政策以大幅降低长期利率,将降低失业率峰值,并加快复苏,如图所示。他们还发现,如果美联储未采取非常规政策措施,复苏后期的通货膨胀率将比实际水平低约0.2个百分点。
研究人员还估算了联邦基金利率(传统货币政策工具)变动对经济结果的影响。他们发现,当此类政策行动不受零下限约束时,会产生显著效果。例如,如果在衰退前利率和通胀水平更高,美联储的政策本会更加有效,因为这将为危机期间降息留出更大空间。若经济进入衰退时,短期利率和通胀率比实际水平高出1个百分点,经济本会更快复苏,失业率也会比实际提早七个季度降至自然水平。
另一方面,若在复苏期间较晚才实施这些政策,影响则较小。如果美联储将复苏期间的加息推迟一年,即推迟至2016年底而非2015年底,估算结果表明,对2016年底失业率和通胀率的影响将微乎其微。




