全球经济活动的步伐依然疲弱,金融市场预计利率将比2019年初的预期维持在更低水平的时间更长。金融环境进一步放松,有助于遏制下行风险,并在短期内支撑全球经济。但宽松的金融环境也有代价:它促使投资者为追求更高回报而承担更多风险,因此中期内金融稳定与增长面临的风险依然较高。
我们最新一期的《全球金融稳定报告》重点指出,若干大型经济体的企业部门和非银行金融部门脆弱性处于较高水平。这些及其他薄弱环节可能放大冲击的影响,例如贸易紧张局势加剧或无协议脱欧,从而对经济增长构成威胁。
这种局面给政策制定者带来两难。一方面,他们可能希望保持宽松的金融环境,以抵消经济前景的恶化;另一方面,他们必须防范脆弱性的进一步累积。GFSR该报告提出了若干政策建议,包括在必要时部署和开发针对非银行金融机构的新型宏观审慎工具。
曲折起伏
自上一期GFSR于4月发布以来,全球金融市场受贸易紧张局势的起伏变化和显著的政策不确定性影响而动荡不安。企业信心下滑、经济活动减弱以及前景下行风险加剧,促使包括欧洲中央银行和美联储在内的全球各国央行纷纷放松政策。
投资者将各国央行的行动与表态解读为货币政策周期的转折点。以GDP加权计算,约70%的经济体已采取更为宽松的货币立场。这一转变伴随着长期收益率的急剧下降;在部分主要经济体中,利率已深度为负。值得注意的是,负收益率的政府债券和企业债券规模已增至约15万亿美元。
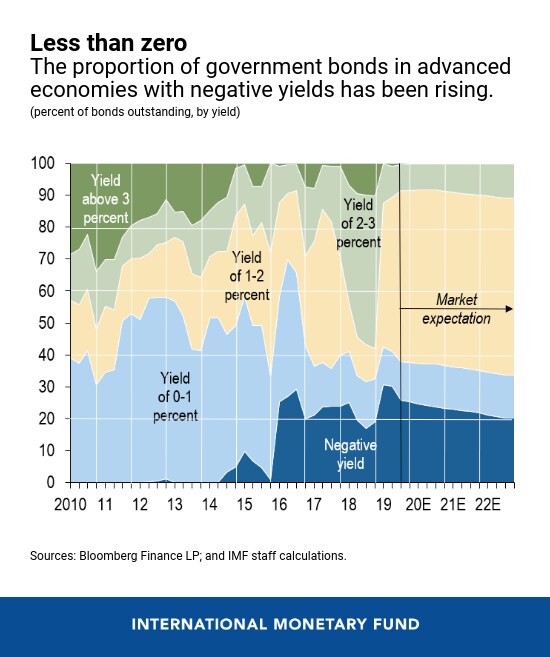
其结果是金融环境进一步放松,但金融脆弱性也持续累积,尤其是在企业部门和非银行金融机构之间。
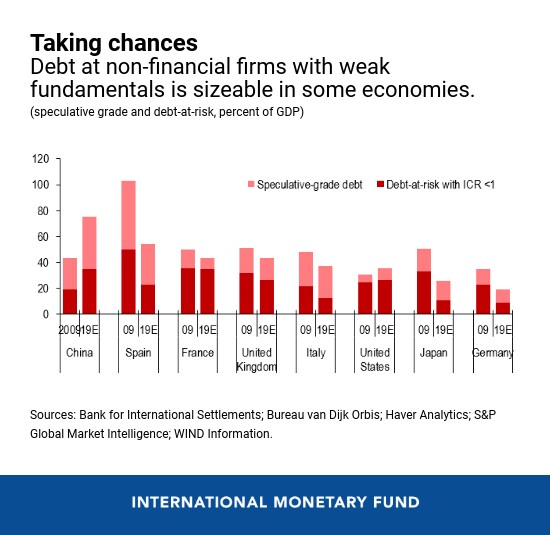
八个主要经济体的企业正在举借更多债务,而其偿债能力正在减弱。我们考察了一次严重程度仅为全球金融危机(2007—08年)一半的重大经济放缓可能产生的影响。我们的结论令人警醒:那些盈利无法覆盖利息支出的企业所欠债务(我们称之为企业风险债务)可能升至19万亿美元。这几乎相当于我们所研究经济体企业债务总额的40%,这些经济体包括美国、中国和部分欧洲经济体。
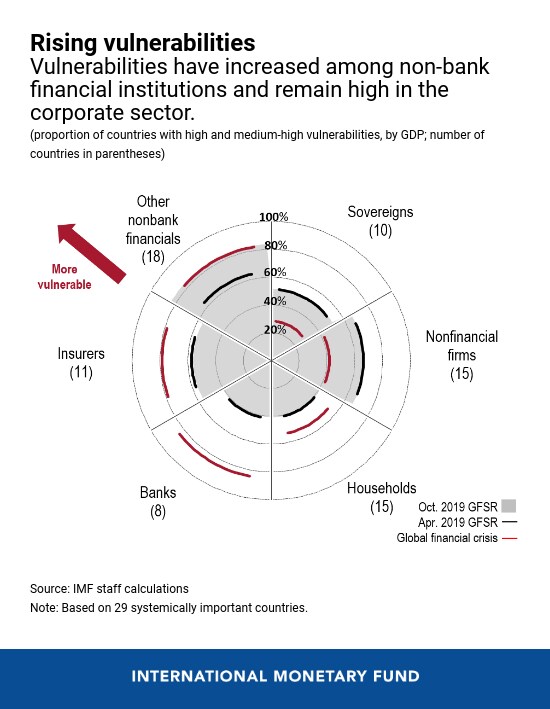
在非银行金融机构中,自4月以来脆弱性有所上升,目前以GDP计算,80%的经济体的此类机构脆弱性处于较高水平,其中包括具有系统重要性的金融部门,其水平与全球金融危机最严重时期相近。
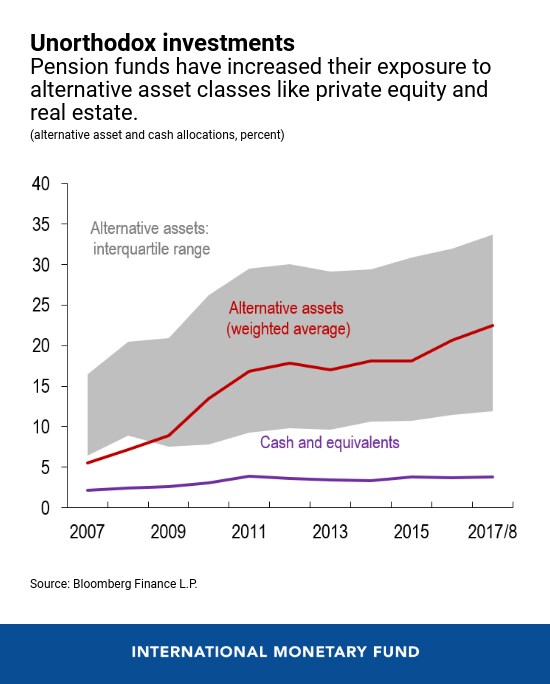
极低的利率促使保险公司、养老基金和资产管理公司等机构投资者追求收益,并持有风险更高、流动性更差的证券,以实现目标回报。例如,养老基金增加了对私募股权和房地产等另类资产类别的敞口。
可能产生哪些后果?投资基金组合的相似性可能放大市场抛售,而养老基金对非流动性投资的持有则可能削弱其在市场中的传统稳定作用。此外,人寿保险公司的跨境投资可能引发跨市场的溢出效应。
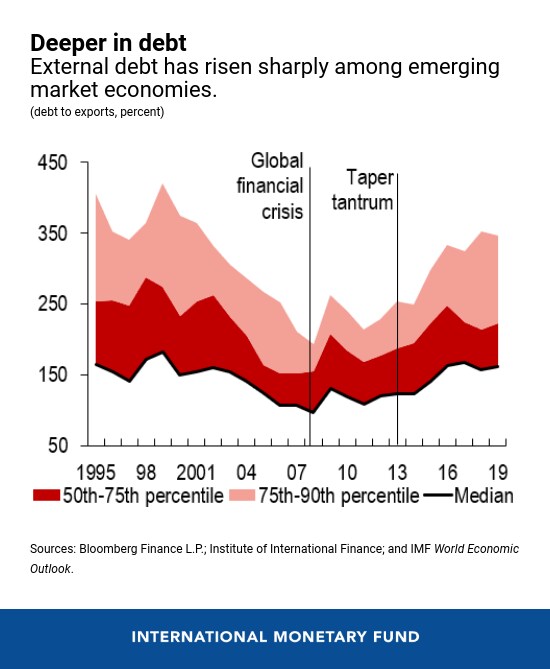
新兴市场和前沿经济体的外债正在上升,因为它们吸引了来自利率较低的发达经济体的资本流入。新兴市场经济体的外债中位数已从2008年的出口额的100%升至160%。金融环境的急剧收紧和借贷成本的上升将使这些经济体更难偿还债务。
失衡
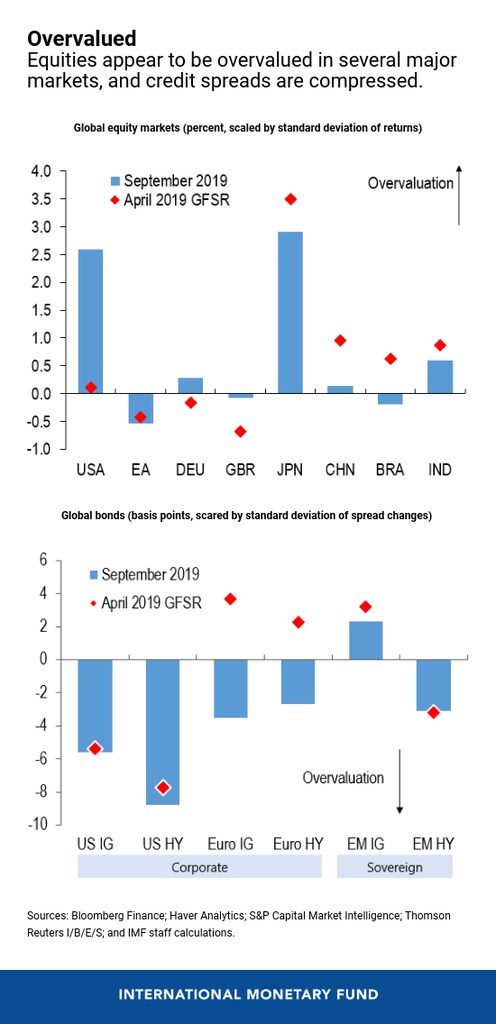
部分市场的资产估值偏高,也加剧了金融稳定风险。美国和日本的股票市场似乎被高估。在主要债券市场,信用利差(即投资者为承担信用风险所要求的补偿)相对于基本面似乎也被压缩得过低。
金融环境若突然急剧收紧,可能暴露这些脆弱性,并对资产价格估值造成压力。那么,政策制定者应如何应对这些风险?可以部署或开发哪些工具,以应对本报告所指出的具体脆弱性?
1)企业风险债务:加强审慎监管和宏观审慎监管,包括对银行开展有针对性的压力测试,并对高杠杆企业采取审慎工具。
2)机构投资者:加强监督并提高信息披露要求,包括加大力度缓解杠杆及其他资产负债表错配问题。
3)新兴市场和前沿市场:审慎的主权债务管理实践和框架。
在周期后期金融环境仍然宽松、脆弱性不断累积的情况下,政策制定者应迅速行动,以避免中期增长面临风险。当前的不确定性可能主导局面,但及时作出的审慎政策决策,有助于避免最危险的结果。




