近年来,无论是使用传统方式,还是通过手机使用创新便捷的金融服务,无现金支付都日益普及。这一趋势将提高我们经济和金融体系的效率。
公众长期以来可以完全使用银行账户和信用卡。近年来,他们还可以使用无现金和非接触式支付工具。因此,全球金融危机之后,许多经济体(尤其是先进经济体)的现金需求持续上升,这一现象令人费解。这意味着,现金需求背后的动机并不仅仅是用于支付。因此,有必要分别聚焦主要先进经济体和新兴经济体,考察现金需求的变化及其成因。
现金需求的成因
现金可用于支付及其他交易,深受老年人、被边缘化群体和低收入人群青睐。当自然灾害导致停电并损毁计算机时,现金尤为有用。现金是公众可用的最安全的支付和金融工具。
因此,许多中央银行认为,尽管现金处理成本高昂且存在与现金相关的犯罪,但在社会中保留一定水平的现金是有益的。中央银行通常被动地决定现金发行量,即根据现金需求的变化作出反应。因此,流通中的现金量主要反映需求驱动因素,并非中央银行所能控制。
中央银行通过向商业银行提供现金,并从其准备金余额中扣除等额资金,借由银行体系发行和流通现金。商业银行根据公众需求,通过银行网点柜台或自动柜员机(ATM)将现金分发给公众。
公众的现金需求受以下因素影响:
交易动机。用于支付,反映经济活动。现金需求往往随经济活动的扩张而增长。
机会成本。换言之,即利率。机会成本下降时,现金需求随之增长。
预防动机。例如,金融危机即属此类。预防动机的增强会推高需求。
其他动机。例如,人口老龄化以及境外对避险货币的需求,会推高现金需求。
现金囤积指现金闲置、未用于支付。因此,其成因可能是机会成本、预防动机或其他动机。由于交易动机可以用名义国内生产总值(GDP)作为代理变量,我们将流通现金占名义GDP的百分比作为研究对象。这使我们能够追踪由交易需求以外的因素所驱动的现金需求变化。
先进经济体与新兴经济体的不同模式
我们考察了22个经济体的现金需求,这些经济体被划分为先进经济体或新兴经济体。之所以作此划分,是因为公众获取银行体系服务的程度在两类经济体之间存在差异,且经济发展阶段可能产生不同影响。在新兴经济体中,现金比率下降可能表明银行体系的金融中介职能有所增强、货币政策传导机制得到改善,或非正规及非法活动有所减少。
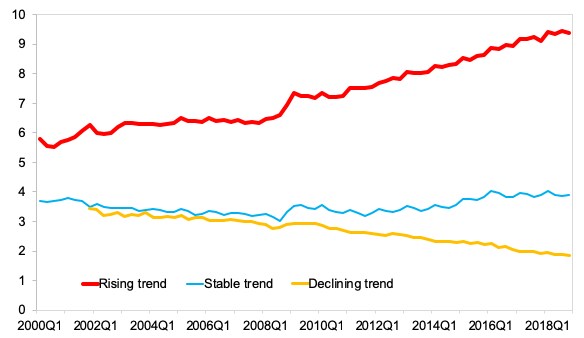
图1显示了2000年至2018年间,11个先进经济体按三种类型划分的流通现金平均占GDP百分比(图1):
呈上升趋势的经济体。 呈上升趋势的经济体包括欧元区、日本、韩国、新加坡、英国和美国。2008年和2009年全球金融危机期间经济不确定性上升后,上升趋势尤为明显。
大致呈稳定趋势的经济体。包括澳大利亚和加拿大。
呈下降趋势的经济体。包括丹麦、挪威和瑞典,这些国家均拥有发达的无现金及非接触式支付系统。
日本的该比例一直远高于其他经济体,近期升至约20%。日本的高现金需求可能反映了公众对稳定政府和法定货币的高度信任,同时长期存在的低通胀也起到了作用。此外,日本银行实施的一系列货币宽松措施,以及政府在2014年至2016年间采取的若干增税措施,似乎also刺激了现金需求。
图1 先进经济体的流通现金(占名义GDP的百分比)
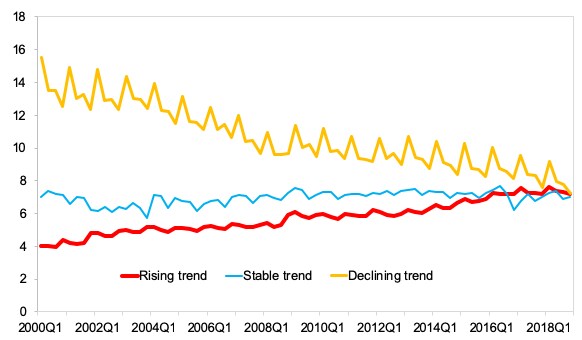
同样,在图2中,11个新兴经济体被划分为三种类型。现金比率呈上升趋势的经济体包括墨西哥、菲律宾、波兰、泰国和土耳其,上升趋势始于21世纪初。现金比率保持稳定的经济体包括巴西、印度尼西亚、马来西亚和俄罗斯,以及印度(不包括2016年货币废止改革所造成的近期大幅下降)。中国是唯一自21世纪初起呈长期下降趋势的经济体。这可能反映了公众持有货币形式的转变:从现金转向银行存款及其他无现金支付工具(如支付宝或微信支付)。
图2 新兴经济体的流通现金(占名义GDP的百分比)
现金囤积与大面值纸币
大面值纸币的需求可能与现金囤积有关。在金融危机期间,对金融机构偿付能力的担忧可能会促使预防性持有,因此需求可能变得更为重要(Cusbert and Rohling 2013)。较大面值纸币的需求可能与利率变化呈负相关(Arango-Arango and Suarez-Ariza 2019)。
按面值分类的流通纸币一致时间序列数据可获取于七个经济体:加拿大、欧元区、日本、韩国、英国、波兰和美国。这些经济体可分为两组:
占主导地位的最大面值纸币。该组包括日本、韩国和美国。
占主导地位的中等面值纸币。该组包括加拿大、欧元区、波兰和英国。
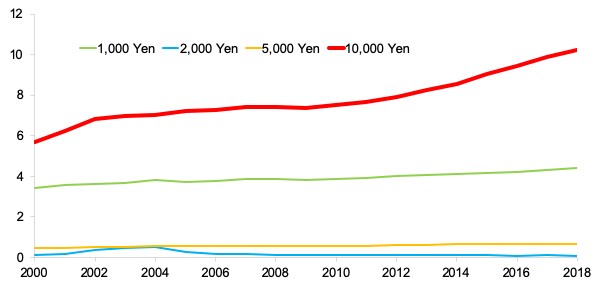
在第一组中,日本面值最大的1万日元纸币的未偿发行量在整个观察期内始终最高,且自2013年日本银行实施“质化和量化货币宽松”政策以来,发行速度有所加快(图3)。
图3 日本各面值纸币发行量(十亿)
自全球金融危机以来,美国100美元面值纸币的未偿金额迅速增长,近期已超过较小面值纸币(图4)。
图4 美国各面值纸币发行量(十亿)
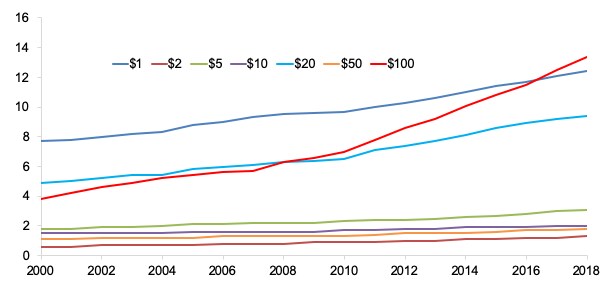
日本、韩国和美国的情况表明,现金持有需求居高不下且持续上升,因为大面值纸币是持有现金的最佳方式(Otani and Suzuki 2008,Fujiki and Nakashima 2019)。在美国,100美元纸币发行量的上升趋势不仅源于国内需求,也源于境外对避险货币的需求,尤其是来自新兴经济体的需求(Haasl et al. 2018,Judson 2017)。鉴于美元在跨境贸易、金融及其他交易中的主导地位,境外对美元纸币的高需求是美元独有的现象。境外持有美元纸币的途径包括移民、游客或其他现金流动,尤其是从美国流向墨西哥的现金流;此外还包括商业性跨境现金转移。Judson(2017)估计,境外需求占所有美元纸币的60%以上,占100美元纸币的近80%。
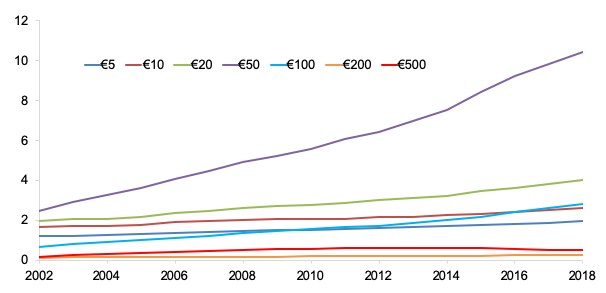
在中等面值纸币占主导地位的经济体中,其在较大和较小面值中均占主导。公众仅将现金用于小额交易,较高价值的交易则使用信用卡或其他无现金支付工具。在欧元区,500欧元面值纸币的使用量有限,表明欧洲央行于2016年作出的、自2019年4月底起停止印制该面值纸币的决定所产生的不利影响有限(图5)。
图5 欧元区各面值纸币发行量(十亿)
货币宽松和老龄化是现金囤积的重要驱动因素
我们分别对欧元区、日本和美国进行了实证分析,以流通现金占名义GDP的比率作为因变量。自变量包括机会成本(以央行政策利率或10年期国债收益率作为代理变量)、预防动机(以一个虚拟变量作为代理变量,该变量在互联网泡沫破裂期间及全球金融危机之后取值为1,其余时期取值为0;或以股票市场波动率指数作为代理变量)、与年龄相关的变量(以预期寿命或65岁及以上人口占比作为代理变量),以及境外需求(以名义有效汇率作为代理变量)。
在所有三个经济体中,最稳健的变量是央行政策利率。另一个具有统计显著性的变量是与年龄相关的因素:当老年人口占比较高时,现金相对更为普遍,因为老年人有使用现金的习惯并对其有所偏好。一些老年人在退休后也会停止使用信用卡。
当我们对涵盖全部22个经济体的合并数据回归进行类似分析时,央行政策利率和年龄因素仍然是这些经济体现金需求的最重要决定因素。
对货币政策的影响
流通现金的增加也可能对货币政策产生多方面影响。一方面,现金囤积会削弱货币创造过程,从而降低货币政策的有效性。另一方面,现金发行量的增加会通过更多铸币税提高中央银行的收入。
此外,现金使用增多会降低经济效率。现金处理成本较高,既包括直接成本(纸张成本及防伪设计费用),也包括间接成本(安保和人员成本,以及商业银行、商店、企业和个人的支付服务成本)。这还可能阻碍新技术企业进入创新支付和金融活动领域。




