5月底,国际货币基金组织推出了全新的全球债务数据库。这是国际货币基金组织统计人员首次逐国汇编公共债务和私人债务的综合计算数据,并构建了可追溯至二战结束时的时间序列。这是一项令人印象深刻的工作。
最引人注目的数字是:全球债务已达到世界GDP的225%,创下新高,超过了2009年213%的此前纪录。因此,正如国际货币基金组织所指出的,自2007至2008年金融危机以来,全球层面根本没有出现去杠杆化。在部分国家,债务构成发生了变化,即危机后的衰退期间公共债务取代了私人债务,但这一转变目前大体已经停止。
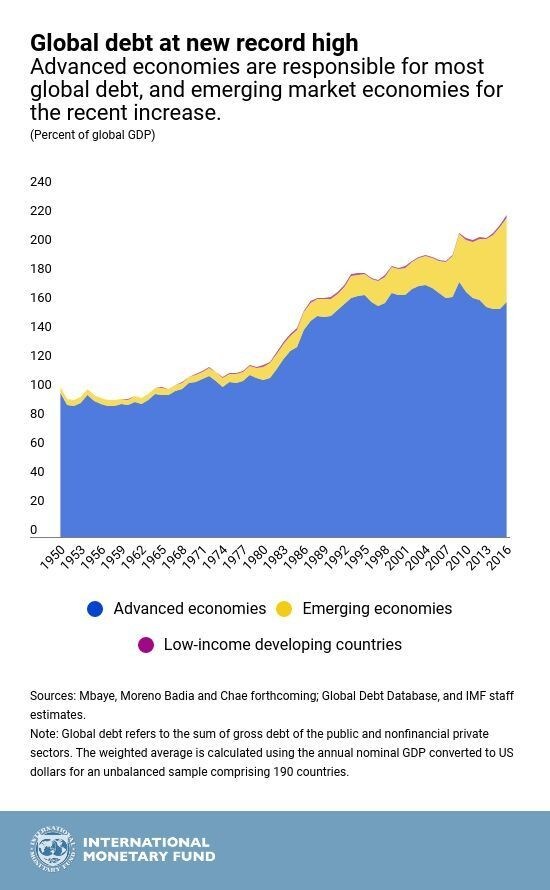
这些庞大的数字是否令人担忧?从总体来看,或许并非如此。在几乎所有地区经济增长都较为强劲的时期,金融市场对债务可持续性的态度较为从容。长期利率仍然低得惊人。不过,这些数字确实倾向于支持一种假设:所谓的增长债务强度已经上升,即与以往相比,我们似乎需要更高水平的债务才能支撑既定的经济增长速度。
或许部分原因在于,发达国家收入和财富不平等的加剧,使消费能力向消费倾向低于其收入的群体转移。这一趋势近来已趋于平稳,但其影响依然存在。此外,生产率增长似乎也有所放缓,因此同等规模的投资所产生的产出比过去更少。1
国际货币基金组织给各国政府的建议是:趁着形势向好,修补屋顶,即在景气时期积累财政盈余,或至少减少赤字,以便为不可避免且很快到来的下一次经济下行做好更充分的准备。当前的经济复苏now已相当成熟。这使国际货币基金组织与推行减税政策的美国政府发生了正面冲突,现在又与意大利新政府产生分歧。如果意大利人宏大的最低收入保障和增加公共投资计划得以实施,他们可能很快就会与该基金组织陷入艰难的磋商。过去几年一直驻守雅典的工作团队,可能很快就要登上飞往罗马的航班了。
但是,如果债务增长主要发生在私营部门,又会产生什么影响呢?这是各国金融稳定主管部门需要回答的问题。
危机爆发后,银行业被引入了新的、要求严格得多的资本监管标准,监管机构也制定了一套宏观审慎工具。其理念是,监管机构应能够“逆风而行”,应对过度信贷扩张,即提高银行必须持有的资本金额,以在信贷供应达到危险水平之前加以抑制。例如,如果房价增长速度令人担忧地快速,则可以全面提高资本要求,或仅针对住房抵押贷款提高要求。其他替代方案还包括设定最高贷款价值比上限,或规定购房的最低首付比例。
为监督这些新型宏观审慎工具的使用,多个新机构相继设立。欧洲系统性风险委员会由欧洲中央银行行长马里奥·德拉吉担任主席,负责欧盟层面的相关工作;英格兰银行金融政策委员会(FPC)负责英国国内事务,不过英格兰银行行长同时担任欧洲系统性风险委员会副主席。(英国脱欧后该职位将如何安排尚不明确。)在美国,金融稳定监督委员会(FSOC)是协调机构。
但三者之间存在重要差异。在某些方面,英格兰银行金融政策委员会是三者中权力最大的。它可以对英国银行实施逆周期资本缓冲,并且曾不止一次以此相威胁。一段时间内,该委员会认为无抵押个人贷款增长过快。
欧洲系统性风险委员会无权直接采取行动,但它密切监测欧盟和欧洲自由贸易联盟成员国的情况,并定期发布报告。最近一次审查于上月发布,结果显示,瑞典、挪威、冰岛、捷克和斯洛伐克因应这些国家特定的信贷状况,已实施额外缓冲资本要求。法国随后已加入该名单。当然,在欧元区,欧洲中央银行是监管者,因此德拉吉可以换个身份,必要时直接通过其自身员工采取行动。
美国的情况则不太明确。金融稳定监督委员会是协调机构,而非拥有自身权力的监管机构。它更像是一个大碗,美国各类金融监管机构不时在其中被搅拌在一起,形同“大杂烩”。该委员会对其成员机构没有管辖权,也无权实施逆周期缓冲。其试图将美国大型保险公司认定为具有全球系统重要性的机构的努力,已被法院驳回。美联储内部有人希望情况有所不同,他们认识到,若没有由财政部长担任主席的金融稳定监督委员会的支持,要动用宏观审慎工具箱将十分困难,甚至几乎不可能。
因此,我们只能寄希望于美国各银行监管机构所实施的、以巴塞尔协议为基础的资本要求是充足的。到目前为止,这些比率尚未被下调,不过特朗普任命的相关机构负责人所提议的其他放松监管举措正在推进之中。宏观审慎政策在斯洛伐克或许能够按预期发挥作用,但在最需要它的地方——世界上最大的金融市场——它不太可能发挥救场作用。




