科技让报税和缴税比以往任何时候都更加便捷。
十年来,全球范围内的利润税和劳动税税率变化不大。
如何对数字经济中的企业征税,是国际社会的一个重点关注议题。
新的达沃斯宣言呼吁企业支付“公平份额”。
除死亡和税收外,没有什么是确定无疑的。这是美国开国元勋之一本杰明·富兰克林的名言。
虽然这在很大程度上是事实,但随着数字化重塑我们所做的一切,我们的缴税方式以及对税收的理解方式也在不断演变。随着各国政府努力探讨如何将税收适用于现代企业和共享经济,税收问题正日益提上国际议程,与此同时,世界经济论坛新推出的达沃斯宣言呼吁企业支付其“公平份额”。
以下是《纳税》中强调的三个方面。该报告是普华永道和世界银行集团发布的年度报告,比较了190个经济体的税制。
1. 报税和缴税比以往任何时候都更加便捷
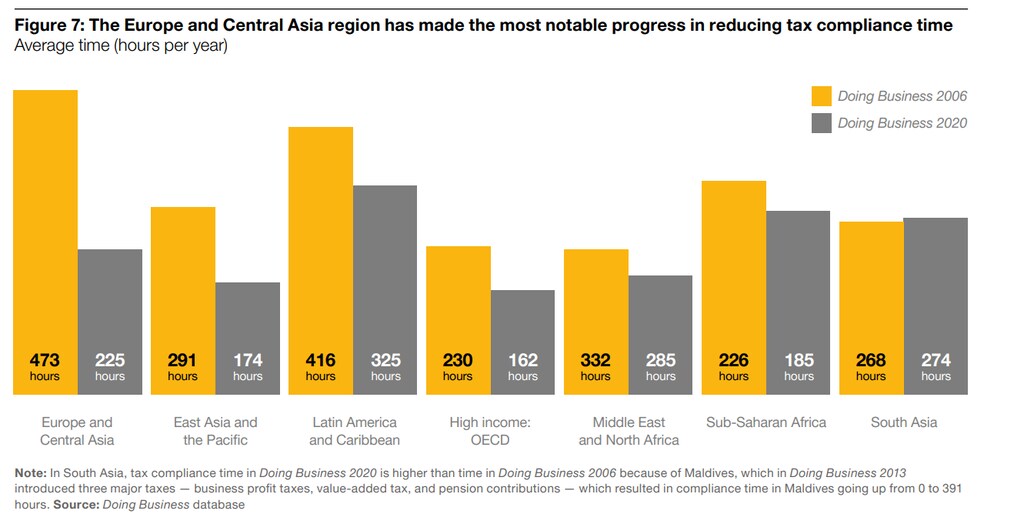
报税和缴税的电子化系统,使全球各地的报税耗时和所需精力都有所减少。美国于1986年率先推行电子报税,澳大利亚随后于1987年跟进,此后许多其他国家也相继效仿。
“电子报税和电子缴款带来了多项益处,使企业的纳税申报流程更加便捷,”该报告指出。这些益处包括“能够在方便的时间从办公室提交纳税申报表,以及能够利用税务管理部门已掌握的数据预先填报纳税申报表。”
世界经济论坛在税收方面有哪些举措?
2. 十年来,实际缴纳的比例变化不大
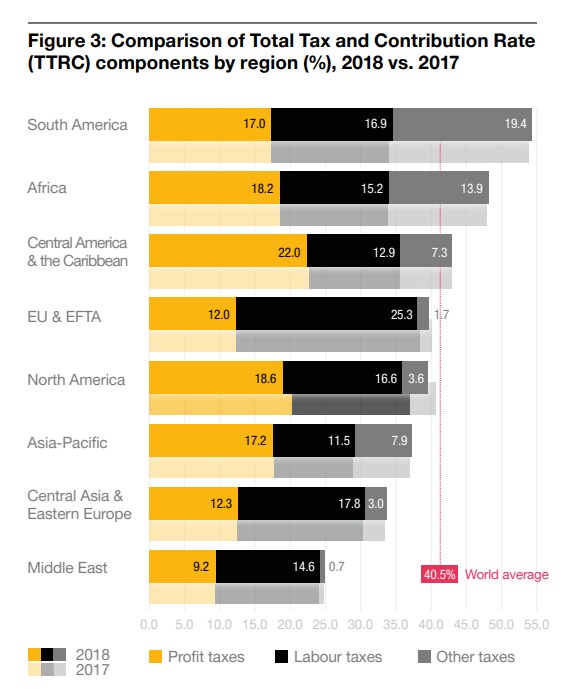
数据显示,2008年至2018年间,利润税和劳动税的综合税率变化不大,两者均保持在16%左右。“其他税”的税率则从2008年的15.5%降至2018年的8.1%。
与一年前相比,税收和缴费总税率变化不大。北美降幅最大,其法定企业所得税税率从35%下调至21%。
3. 展望未来,我们需要探索如何对数字经济征税
现代企业和技术给国际税收政策带来了诸多问题。例如,对于在某地区几乎没有或完全没有实体存在的跨国企业在该地区的销售收入,应如何征税?又如何为用户生成的数据和内容确定价值,并将其纳入税制?各国政府又该如何弥补因常规任务自动化而可能导致的劳动税收入减少?
“从全球层面看,最突出的税收政策问题是如何对数字经济征税,”该报告指出。
跨国企业的税收规则和新型商业模式,是全球政策制定者关注的重点议题。世界银行估计,由于企业通过将利润转移至其他地区来合法规避税收,各国政府每年流失的税收金额在1000亿至6000亿美元不等。流失。
经济合作与发展组织已发布了针对数字企业所产生利润的分配方案,旨在确保规模庞大、盈利能力极强的跨国企业在其拥有大量面向消费者的业务活动并产生利润的地区纳税。
“跨国企业全球经营活动的数据需要更加透明,”世界银行宏观经济、贸易与投资全球总监马塞洛·埃斯特瓦奥(Marcello Estevão)表示。“同时,这些数据需要能够适应尚未出现的商业模式。历史告诉我们,创新将会迅速到来,我们必须做好准备。”
世界经济论坛上个月发布了一份白皮书,主题为《企业税、数字化与全球化》,概述了需要克服的挑战,并探讨企业税制如何更好地满足公民的期望。




