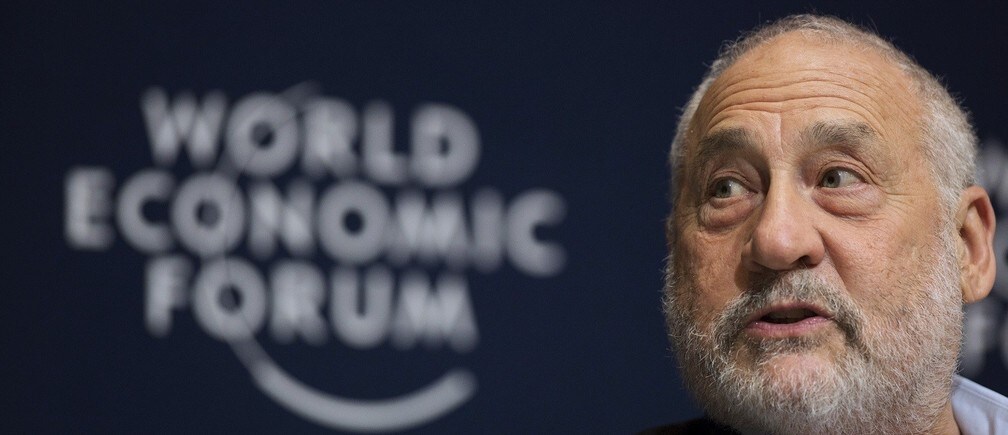
过去一年,约瑟夫·斯蒂格利茨发起了一场对经济学家而言颇为罕见的倡议,诺贝尔奖得主发起这样的行动尤其少见。他在竞选活动中以及美联储内部向政策制定者施压,要求他们应对美国日益扩大的收入不平等。他长期以来一直认为,这是一个重大的经济问题。
今年早些时候,斯蒂格利茨和他在罗斯福研究所的研究团队(他在该所担任首席经济学家)发布了一份报告。包括民主党总统候选人领跑者希拉里·罗德姆·克林顿在内的民主党候选人,在各自的政策计划中广泛借鉴了这份报告。今天,他将发布一篇 新论文 ,面向货币政策制定者,指出“美联储在造成不平等方面发挥了核心作用”,并提出了若干解决这一问题的建议,其中包括推迟加息——大多数分析人士原本预计下个月会加息(至少在近期全球市场动荡爆发之前是这样)。
周四,斯蒂格利茨将前往怀俄明州杰克逊霍尔,在一个名为“Fed Up”运动的团体举办的会议上阐述他的主张。该会议恰逢一场年度货币政策会议举行,后者吸引了来自世界各地的顶尖货币政策思想家。他在接受 Wonkblog 电话采访时预先谈到了这一主张,采访内容经过删节以控制篇幅。
坦克斯利:出于不平等及其他原因,要求推迟加息的呼声已经持续了一段时间。但眼下正值全球经济一个格外值得关注的时刻。近期市场事件如何改变或强化了你一直以来的主张?
斯蒂格利茨: 这当然强化了这一主张。把这两件事联系起来看,一种希望是:尽管不平等加剧、中间阶层的处境并不理想,美国仍能强劲复苏;即便由于中产阶级疲弱,美国需求会比原本可能达到的水平更低,新兴市场(包括中国)的需求也能填补缺口。近期发生的事情提醒我们,结果未必会如人们所希望的那样。事实上,中国经济可能正在收缩。
因此,这既说明了不平等问题的重要性,也从整体宏观形势来看提醒我们,全球局势十分脆弱;认为通胀压力即将出现,还为时过早。
就加息时机而言,你本周可以说些什么来引起美联储的注意?
本周市场动荡之前,我们想强调的重点是——嗯,有两点。第一,是一个更广泛的理论问题:美联储对不平等的影响;还有我认为不平等是我国面临的主要问题之一,而我相信许多人也认同这一点,因此美联储应当关注其政策对不平等的影响。
一个主要影响途径是——(美联储主席)珍妮特·耶伦也谈到过这一点——如果失业率高于必要水平,不仅会加剧失业者之间的不平等,还会给所有人的工资带来下行压力。由此造成的 GDP 降低意味着各州和地方政府收入减少,因此不得不削减公共服务,而这些服务显然对中下阶层的人们更加重要。
第二点是更有针对性地关注我们在商业周期中的确切位置,以及我们面临的非对称风险。我认为没人看到显著的通胀压力,因此,提高利率的常规理由根本不存在。有人讨论说,劳动力市场很紧张,通胀最终会走高。(但)如果看更广泛的劳动力市场指标,就会发现市场并不十分紧张,状况也并不好;工资增幅跟不上通胀、劳动参与率低、长期失业率高,都反映了这一点。
关键问题是,所谓的自然失业率究竟是多少——也就是失业率开始上升的临界水平?上世纪60年代,美国失业率低至2%、3%时,也没有通胀压力。我们离那种情况还很远。问题是,自然失业率究竟是多少?我认为,没有令人信服的理由认定它是4.5%或5%。它可能是3%。既然我们并不清楚,就没有理由相信,把失业率降到目前水平以下必然会引发通胀。
美联储政策制定者接受这些论点吗?
我们知道,委员会内部意见不一。有人是通胀鹰派,也有人关注失业、工资和宏观经济。这就是我们希望施加一些影响的原因。正如我所说,过去几天发生的事情,可能比我说的任何话都更能产生影响。
小幅初次加息,即上调四分之一个百分点,实际上会对经济造成多大影响?
这一直是人们热议的话题,具体来说:利率本身实际上调(幅度为四分之一个百分点)可能不会对行为产生特别大的影响。真正的问题在于,这会如何影响信贷供给和市场预期,以及这些预期会如何传导。
考虑到市场目光短浅,完全可能出现这样的情况:一旦真的加息,市场就会认为此前形成了某种泡沫。如果只有这一件事,市场或许还能妥善应对。但放在我们所处的世界背景下,中国经济放缓、欧元区危机持续、大宗商品价格动荡,而且这些因素彼此相互作用,可能会对股市产生重大影响,正如我们已经看到的那样。当然,也可能影响股市波动。这些因素都可能使企业在投资时谨慎得多,也使消费者在消费决策时更加谨慎,从而在短期内削弱经济。
在经济增长如此波动、股市如此波动、增长率预期如此疲弱且种种迹象都不乐观的情况下,这样做无异于承担不必要的风险。
本文由以下机构合作发布: Wonkblog。发布本文并不表示世界经济论坛认同其中观点。
关注 Agenda, 订阅我们的每周通讯。
作者:吉姆·坦克斯利为《华盛顿邮报》报道经济政策。
图片:哥伦比亚大学国际与公共事务学院(SIPA)教授、诺贝尔经济学奖得主约瑟夫·E·斯蒂格利茨出席在墨西哥里维埃拉玛雅举行的2015年世界经济论坛拉丁美洲会议。路透社/维克托·鲁伊斯·加西亚



