自1980年代以来,美国的收入和财富不平等大幅加剧,并经常成为当代公共辩论的议题(例如 Piketty and Saez 2003、Kopczuk et al. 2010、Saez and Zucman 2016)。潜在的政策应对很大程度上取决于我们对不平等根本驱动因素的理解。在一篇新论文(Bayer et al. 2020)中,我们认为商业周期(以及针对它们的政策应对)是短期和长期不平等动态的重要促成因素。这一商业周期视角拓展了不平等研究,此前的研究通常聚焦于永久性变化,例如技能溢价上升或税收与转移支付体系的变化(例如 Kaymak and Poschke 2016、Hubmer et al. 2016)。更具体地说,我们发现,在1980年至2015年间,商业周期可解释美国财富不平等上升的50%,以及美国收入不平等几乎全部的增长。
模型与估计
一类新的货币商业周期模型以异质性主体和不完全市场为特征(称为HANK模型),使我们能够通过商业周期模型的视角研究不平等。具体而言,我们采用了一种已成为标准做法的技术(至少自 Smets and Wouters 2007 以来),并将该技术扩展至HANK模型的分析。我们借助模型的状态空间表示,采用全信息贝叶斯似然方法对不完全市场模型进行估计。我们运用这一方法回答两个问题:
第一,纳入不平等数据是否会改变对驱动美国商业周期的估计冲击与摩擦的判断?第二,商业周期冲击对美国不平等演变的重要性有多大?
具体而言,我们对Bayer et al. (2019)提出的“新凯恩斯主义”不完全市场模型进行了扩展。我们加入了产能利用率、带粘性工资的摩擦性劳动力市场以及累进税制等特征。这些设定与新凯恩斯估计模型中驱动商业周期波动的常见各类冲击并存:总量与投资专用生产率冲击、工资加成冲击、价格加成冲击、货币与财政政策冲击、风险溢价冲击,以及作为两项额外的不完全市场特有因素的税收累进性冲击和特质性生产率风险冲击。
在该模型中,预防性动机在消费/储蓄决策中发挥重要作用。由于个人收入面临特质性风险(无法直接投保),且借贷受到约束,家庭会安排其储蓄决策和资产组合配置,以实现最优的自我保险和消费平滑。具体而言,我们假设家庭既可以持有流动性较强的名义债券,也可以投资于流动性较差的实物资本。资本之所以缺乏流动性,是因为其市场是分割的,且家庭参与并不规律、频率也较低。这一资产组合选择机制会产生内生的流动性溢价,加上偶尔存在的“月光族”(hand-to-mouth)消费者,使HANK模型对总量冲击呈现丰富的分配动态。
为推断不平等对商业周期的重要性,我们分别在使用和不使用不平等数据的情况下估计HANK模型。我们首先使用总量数据估计模型(与Smets and Wouters 2007相同),时间跨度为1954年至2015年。随后,我们在模型中加入两个额外的可观测变量,即每个维度上前10%家庭所持有的财富份额和收入份额,并重新估计模型。这些数据取自世界不平等数据库(Kopczuk 2015、Alvaredo et al. 2018)。
美国商业周期与不平等
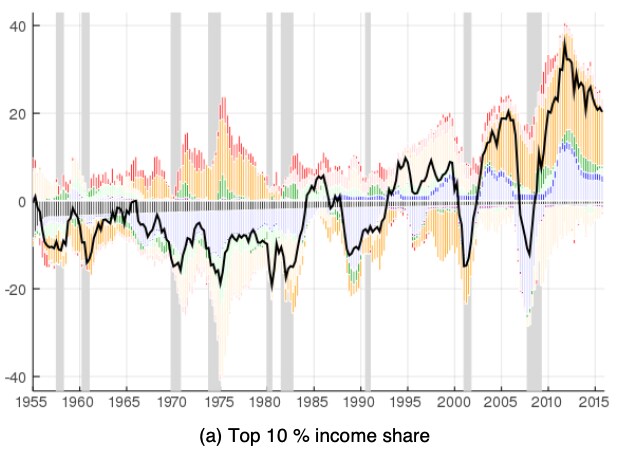
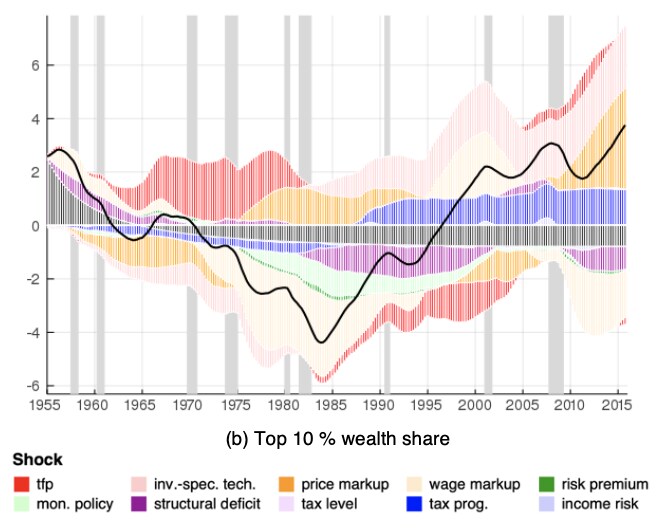
首先,我们发现纳入分配数据并不会改变我们对驱动美国商业周期的总量冲击与摩擦的推断。其次,与第一项结果一致,商业周期冲击解释了不平等变动的很大一部分,因为它们产生了财富和收入不平等的高度持续性波动(图1中的黑线)。这些波动与1954年至2015年间美国不平等呈现的U形演变相吻合。在HANK模型中,即便是暂时性冲击对不平等也具有非常持续的影响,因为财富是一个缓慢变动的变量,会累积过去的冲击。这意味着,商业周期冲击会在持有不同资产组合的家庭之间持续地进行再分配。
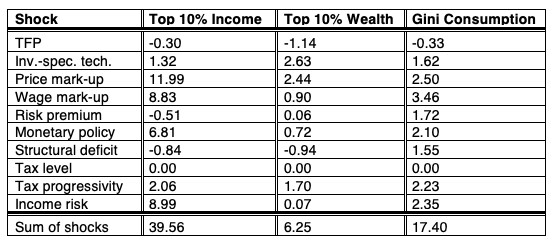
表1中对美国不平等的历史分解显示,加成水平的变化是1980年代至今财富和收入不平等上升的主要促成因素。然而,财政政策也发挥了作用:一方面,政府赤字为自我保险提供了流动性资产;另一方面,累进税制改变了自我保险的激励。这两个因素都会改变流动性溢价,从而对富人和穷人的储蓄激励产生差异化影响。从数量上看,我们发现赤字的重要性低于累进税制变化。就消费和收入不平等而言,收入风险的波动发挥了重要作用,其影响超出了单纯增加收入离散度的范畴,因为风险一旦实现便会产生作用。财富较少(因而保险不足)的家庭在不确定性上升时会大幅削减消费,而保险充足的家庭(本就消费较多)其消费行为的变动则要小得多。因此,这些冲击解释了消费不平等周期性波动的20%。它们还解释了美国经济衰退期间总量消费波动的20%。
政策规则对美国不平等的重要性
在估计冲击的基础上,我们评估了政策规则在商业周期中塑造不平等方面的重要性。我们发现,总体而言,产出稳定是降低不平等水平波动的关键因素。
更“鹰派”的货币政策(即对通胀作出更强的反应)在1970年代和当今都会加剧不平等。根据我们模型的视角,这两个时期的共同特征是加成水平较高。这意味着鹰派政策反应会导致产出损失和不平等加剧。我们还考虑了一种“鸽派”政策,即将货币政策对产出波动的反应加倍。这一政策总体上会使加成水平和产出更加稳定,但代价是通胀波动性上升。(关于这一结果的更多研究,参见 Gornemann et al. 2016)。
在我们的框架中,财政政策会影响产出和不平等。这一结果凸显了自我保险以及不同流动性资产的作用,超出了传统凯恩斯主义渠道的范畴(因为它对各资产类别之间的收益差异具有显著影响)。当政府扩大赤字时,它会为经济提供更多的流动性储蓄工具。只有当这些资产与实物非流动性资产之间的收益差异缩小时,家庭才会持有这些额外资产。
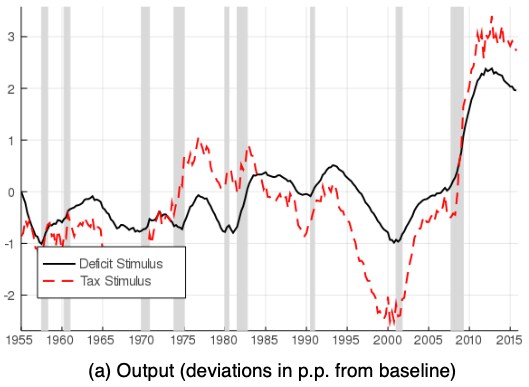
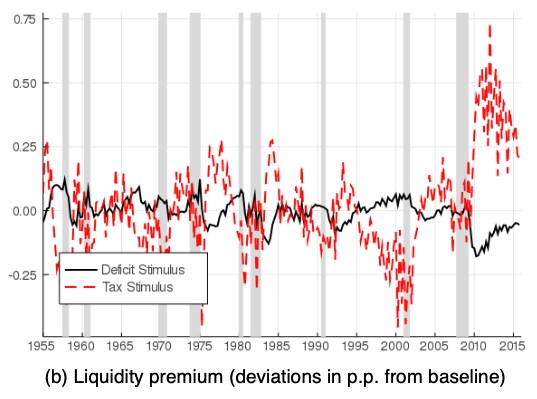
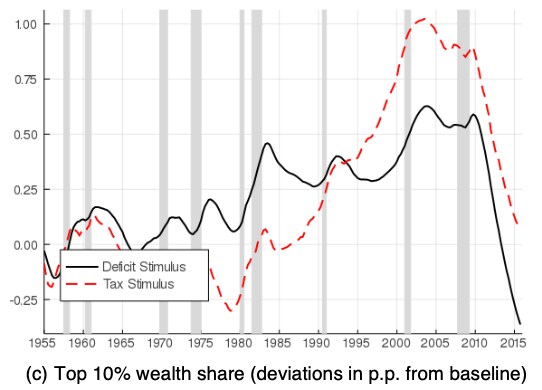
与这一结果一致,我们还发现,如果美国财政政策允许出现更大、更持久的赤字,大衰退之后的复苏本可以更快(见图2)。这一更快复苏的重要渠道在于,此类政策会通过推高后者的名义利率和实际利率,压低流动性溢价(非流动性资产与流动性资产之间的收益差异)。其副产品是,财富不平等的上升幅度本会更小。贫困家庭持有的财富中有更大比例为流动性形式,这意味着他们会受到此类政策的特别显著影响。这本可以首先为财富较少的群体提供更大的积累财富的激励。
就财政刺激的构成而言,我们发现,相较于增加支出,更强调减税会使财政政策在稳定产出和消费不平等方面总体上更为有效(假定政府对衰退的赤字反应保持不变)。然而,这种更为激进的税收政策确实会在经济下行期间提高流动性溢价。因此,在大衰退期间它并非可行选项,因为这会使利率的有效下限约束更加紧迫。换言之,只有当货币政策有空间配合时,同步削减税收和支出才是应对衰退的可行财政政策。
结论
不平等对商业周期的影响有多大,反之亦然?为阐明这一双向关系,本文在宏观和微观数据基础上估计了一个前所未有的、包含家庭异质性和资产组合选择的新凯恩斯主义商业周期模型。我们发现,家庭异质性以及在估计中纳入微观数据,并不会实质性地改变美国商业周期中的冲击与摩擦。
然而,我们发现商业周期对于理解美国不平等的演变至关重要。我们表明,自1980年代以来,商业周期冲击及政策反应可解释美国财富不平等上升的50%,以及收入不平等几乎全部的增长。其背后的原因在于,财富(不平等)是一个缓慢变动的变量,会累积过去的冲击。我们的分析表明,在过去二十年中,价格加成和流动性溢价大幅上升。这压低了产出,但同时加剧了收入、消费和财富不平等。
更具扩张性的财政政策(即在大衰退之后允许政府债务大幅增加)将对利率产生正面影响,并有助于经济更早摆脱利率的有效下限,从而推动复苏。与此同时,由于这种政府债务的演变会缩小非流动性与流动性资产收益之间的差距,此类政策将有助于较贫困的家庭积累财富,从而降低财富不平等。




