美国联邦储备委员会主席杰 Jerome·鲍威尔在近期举行的杰克逊霍尔全球央行行长会议上表示,美国经济目前表现良好,并确认可预见的未来将继续加息。
尽管全球金融市场可能已经消化了这一立场,且它没有引发太大的全球波动,但今年早些时候委内瑞拉和土耳其发生的情况,仍不可避免地提醒全球政策制定者和投资者:在美国加息周期的影响下,某些经济体可能变得多么脆弱。
毕竟,从历史角度看,1998年东南亚金融危机和2008年全球金融危机并不遥远;巧合的是,这两年的年份数字都以8结尾,而在一些东方文化中,8具有特殊意义,今年也是如此。因此,联邦储备委员会对未来利率走势哪怕只是稍作暗示,也会让全球各地的投资者保持警惕。
从历史上看,联邦储备委员会的加息周期一直是相对高风险、流动性较差资产定价和波动的关键因素,例如在新兴市场发行和交易的固定收益证券。近期全球债券、股票和货币市场的动荡,再次使一些新兴经济体和新兴金融市场经济增长的可行性与可持续性受到质疑。
如果历史可以作为有用的参照,那么新兴经济体可能会因应加息而面临三类风险:
1. 资本外逃
新兴市场经济体面临的风险中,最明显、最直接的来源是资本外逃。联邦储备委员会加息会缩小美国与新兴经济体之间的利率差距,并提高美国证券的吸引力。如果大量国际和国内资本在短时间内决定撤离某个国家,该国的国际收支可能受到扰乱,金融稳定也会遭到削弱。
2. 资产价格波动
一种不那么直接、但可能更根本的冲击,是资本外逃导致的资产价格波动。联邦储备委员会降息、全球融资成本下降时,杠杆通常会大幅上升;因此,融资成本突然增加、国内资本短缺,将导致企业收益和资产价格大幅下跌。资产价格低迷不仅会使负债水平迅速上升,进一步加重一国的债务负担,还会损害该国金融机构的资产质量,而这些机构通常大量暴露于波动风险之中。
3. 货币贬值
最后,资本外逃和国内金融稳定方面的不确定性上升,有时会反过来导致本国货币贬值,进而进一步加剧资本外逃和资产价格下跌。
过去,类似的困境曾导致一些新兴经济体大幅下调汇率。另一些经济体则选择债务违约,这会大幅推高该国未来的借贷成本,使其无法再融资,并可能最终导致金融体系崩溃。
尽管近期出现了一些类似的模式,但重要的是要记住,历史很少重演。首先,自2008年全球金融危机后美国联邦储备委员会启动资产购买计划(量化宽松)以来,全球经济已在未知领域航行了相当长时间。其他主要央行的类似计划为全球经济注入了大量流动性,因此,即使这些大规模资产购买计划终止并逐步逆转,对全球流动性和资产价格基础的冲击也可能不及以往加息所造成的影响。毕竟,水涨船高;即使加息,全球流动性仍将处于历史高位。
然而,这一论点的另一面是,全球投资者长期以来已经习惯了宽松的货币政策和过剩的流动性,因此加息周期若意外加速,将极有可能打击投资者信心并扰乱全球金融市场。
当然,一国债务状况的具体结果在很大程度上取决于其经济状况和准备情况。1998年东南亚金融危机和2008年全球金融危机之后,许多新兴经济体的经常账户盈余和外汇储备增长都有了显著改善。然而,仍有待观察的是,它们在推进根本性结构改革方面取得了多大进展;结构改革是决定经济增长可持续性和韧性的关键因素。
例如,作为最大的新兴经济体,中国的情况在过去十年间发生了动态变化。2008年全球金融危机后,中国经济的规模和影响力大幅提升,为其他一些新兴经济体树立了非常成功的榜样,也为全球经济提供了急需的增长动力。
另一方面,全国杠杆率不断攀升、房地产价格呈现泡沫化、上市债务违约事件日益增多,以及众多点对点(P2P)借贷平台倒闭,都使人们关注到中国经济增长和金融体系的脆弱性,这与许多其他新兴经济体的情况相似。
好消息是,中国和许多其他新兴市场都已变得更强大、更有经验,也更具韧性,能够应对迫在眉睫的另一场危机。新的担忧在于,这些新兴经济体累积的债务可能比以往任何时候都多。
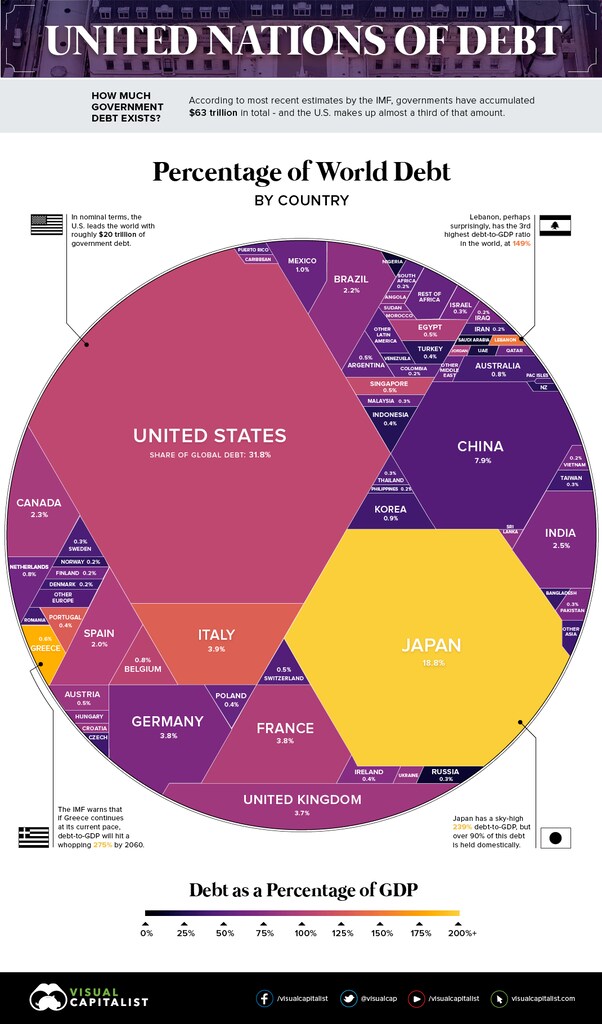
再次以中国为例,其国家层面债务从2008年约占GDP的160%上升至2016年超过GDP的260%。其中一部分债务用于推动2009年4万亿元人民币(5860亿美元)的财政刺激计划;该计划至关重要,帮助中国和整个世界经济在2008年全球金融危机后摆脱放缓和衰退。
然而,从更长期来看,中国几乎没有多少空间再推出像2009年那样的大规模刺激措施。毕竟,中国和其他新兴经济体眼下面临的一些问题,恰恰源自此前举债所带来的后果。
归根结底,新兴经济体必须放弃由债务驱动的短期增长模式,并在适当时候找到提高劳动生产率的自身途径。只有做到这一点,新兴经济体才能最终摆脱对全球商业周期的依赖,以及对美国联邦储备委员会利率决策的高度敏感。




