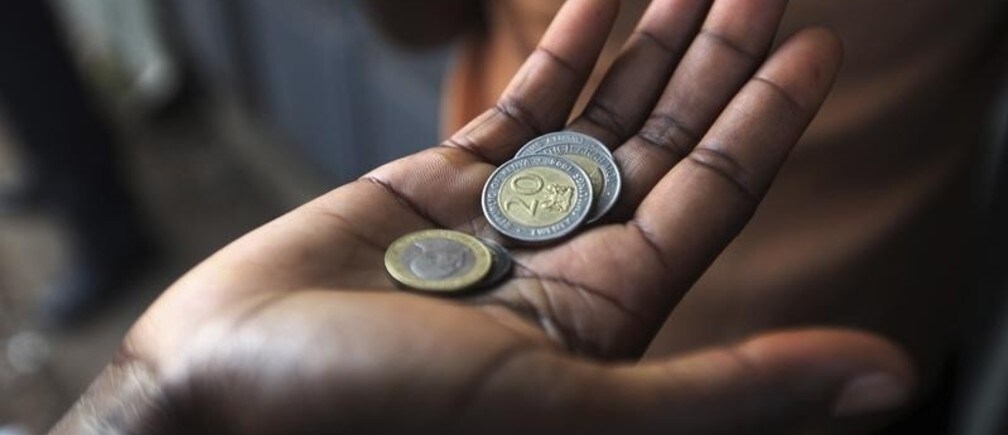
存钱并不容易。然而,储蓄对于购买房屋或汽车等大额消费、创业或规划退休生活而言被视为必不可少。对穷人而言,储蓄尤其困难,因为他们靠日复一日的收入过活,可支配收入很少。
在较富裕的国家,金融机构提供各类产品,帮助客户留存积蓄;而在较贫穷的国家,储蓄选择则少得多。许多穷人最终只能把现金藏起来、投资牲畜或土地等资产,或 参与非正式的储蓄安排。
然而,对于即便只有少量余钱可以存起来的人而言,储蓄的益处可能非常可观。麻省理工学院(MIT)经济学家阿比吉特·班纳吉(Abhijit Banerjee)与埃丝特·迪弗洛(Esther Duflo)发现, 即使是日收入不足1美元的人,也有能力储蓄 ,但他们往往将钱花在酒类、烟草和电视机等非必需品上。此外,当穷人的收入增加时,他们只会将增加收入的三分之二用于购买食物。这些发现表明,穷人确实有资金可以储蓄。
那么,为什么各收入阶层的人都如此难以储蓄呢?
原因之一是损失厌恶。研究人员已经确定, 人们放弃已拥有之物所要求的补偿,远高于其愿意为该物支付的价格 。心理学家丹尼尔·卡尼曼(Daniel Kahneman)与经济学家杰克·克奈奇(Jack Knetsch)和理查德·塞勒(Richard Thaler)曾做过一项实验:他们询问一组康奈尔大学学生,愿意为印有校徽的马克杯支付多少钱。随后,该组被分为两半,其中只有一半获赠马克杯。学生们接着被允许在一个“市场”中买卖马克杯。
与人们的普遍预期相反,持有马克杯的学生极少愿意出售,即便他们并不十分看重这些马克杯,被问及时也不愿为其支付太多。持有马克杯的学生将出售视为一种损失,而未持有马克杯的学生则将购买视为一种收益。在银行业务中,将钱存入储蓄账户可能会让人感到是一种损失,因为在当前情境下,这会使人错失一笔收益。
为了克服损失厌恶,银行和金融机构应使储蓄账户的收益变得具体可见。为账户标注“应急”“购房”或“退休”等用途,可能有助于提醒人们为何要储蓄。其次,提供可视化提醒,说明当初设立储蓄账户的原因,也可能让人们想到未来的收益,从而分散其对当前所经历损失的注意力。
储蓄可能困难的另一个原因在于,它需要养成新习惯,并取代旧习惯。在 《习惯的力量》一书中,作者查尔斯·杜希格(Charles Duhigg)指出,旧习惯难以打破,新习惯也可能难以养成,因为我们反复实践的行为模式在字面意义上已被写入我们的神经通路。当行为变成习惯时,它便由自动化的认知过程所引导,而不再涉及复杂的决策过程。然而,通过反复实践,人们完全可以养成新习惯并将其保持下去。
要克服不良习惯,最简单的方法或许是让储蓄扣款自动化,模仿习惯的自动化过程。经济学家埃丝特·迪弗洛、迈克尔·克雷默(Michael Kremer)和乔纳森·罗宾逊(Jonathan Robinson)主导了一系列实验,在实验中,他们 为肯尼亚布西亚的农民提供了不同的储蓄方案 ,农民们以刚收获的现金参与其中。
部分农民可以选择立即将钱存入专用于购买化肥的储蓄账户(这是农民在播种季到来时无力负担的一项投入);部分农民需要等待几天才能存入储蓄;还有一些农民未被告知化肥账户的存在,但可以在播种季期间稍后购买化肥。研究人员发现,立即存入储蓄账户的农民中有57%购买了化肥,需要等待几天才存款的农民中有30%购买了化肥,而未被告知该账户的农民中,播种季时能够购买化肥的仅有17%
这证实了相关研究中企业在 为员工自动登记退休储蓄计划 方面取得成功的结论。
短期内,存钱可能意味着非常痛苦且艰难的削减开支,但许多穷人愿意储蓄,也说明他们认识到了储蓄的益处。提供标签与可视化功能、提醒及自动扣款的创新型储蓄账户可能会有所帮助。
本文与 世界银行博客
作者:Roxanne Bauer是世界银行对外与企业关系、运营传播部门(ECROC)的顾问。
图片:一名顾客在肯尼亚首都内罗毕广阔的基贝拉贫民窟内的一家商店里备好了钱。REUTERS/Noor Khamis


