现在建议美国千禧一代为退休储蓄的金额远高于此前的建议:收入的40%,而过去为15%。
许多千禧一代面临储蓄不足、难以舒适退休的风险。
如果您现在无法存下更多收入,请确保投资于自身技能和健康,以便继续工作,避免陷入经济困境。
针对计划65岁退休的美国千禧一代,有一项新建议:在未来几年里,如果可以的话,把收入的40%存起来。
据宾夕法尼亚大学商业经济学与公共政策教授奥利维亚·S·米切尔(Olivia S. Mitchell)博士称,即便只想在退休后靠最终薪资的一半生活,您也需要存下这笔钱。
这一结果或许会让67%的美国人感到震惊。这些人曾告诉美国员工福利研究所,他们有信心能够舒适地退休。
过去的建议是要求美国工人将约15%的年收入存起来,并鼓励他们尽早开始储蓄。
股市前景恶化是人们需要多存钱的原因之一。虽然美国股票的平均回报率约为10%,CNBC引述的多家投资机构提醒,未来的回报可能远低于此。
存不下钱?那就继续工作
除了收入最高的少数人,大多数人很难存下近一半的薪水,这使得65岁退休只能是一个梦想。可能有必要重新规划,并且工作到60多岁甚至70多岁。
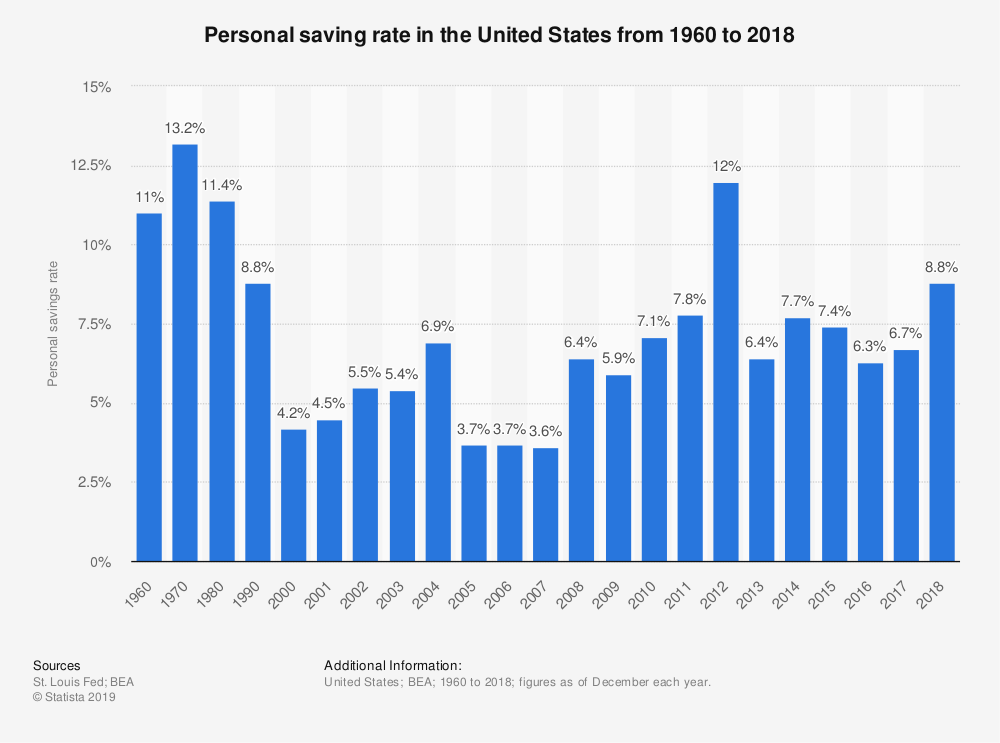
正如上图所示,美国人将可支配收入用于储蓄的比例(个人储蓄率)此前已经出现下降,这一点可能更加紧迫,在过去19年的大部分时间里都低于前几十年的水平。
超过典型退休年龄后仍需工作,未必令人欢欣鼓舞;而健康不佳或缺乏就业机会,则可能导致经济困境。
技能再培训
在未来的工作世界中,花时间投资于自身技能、健康和心理韧性将十分重要。
随着自动化、人工智能、机器学习及其他技术驱动的发展重塑就业格局,技能需求将发生转变,正如世界经济论坛的《未来就业报告》所述。
自动化驱动的多轮变革将使再培训变得司空见惯。但这未必会令人不安。除了保持身体健康、紧跟热门技能的发展,未来的劳动者也需要在情绪和心理上具备韧性。
因此,如果您无法将收入的40%用于退休储蓄,请至少确保投资于自己。




