性别差距的存在已被广泛认可。世界经济论坛的《2017年全球性别差距报告》显示,要彻底消除全球两性差距还需要217年。鲜为人知的是,论坛2017年的报告《我们将活到100岁——如何负担得起?》和2018年的报告《我们如何为未来储蓄》指出,一场规模高达400万亿美元的退休危机正迫在眉睫。本文探讨这些问题的交集,以及可以采取哪些措施来缩小这些差距。
尽管这一问题影响更广,但谈到性别差距时,我们往往会想到工资不平等。在西方世界,性别薪酬差距通常被认为约为10%—20%。然而,退休期间的收入差距——即性别养老金差距——要大得多。
女性在退休前和退休期间都面临诸多不利因素,这些因素交织在一起,通常导致她们退休后的财务保障远逊于男性。
性别养老金差距估计为30%—40%
在全球范围内,女性退休后的养老金余额通常比男性少30%—40%。以欧洲为例,各国的性别养老金差距差异显著,范围从4%到49%;但超过半数国家的差距达到或超过30%。
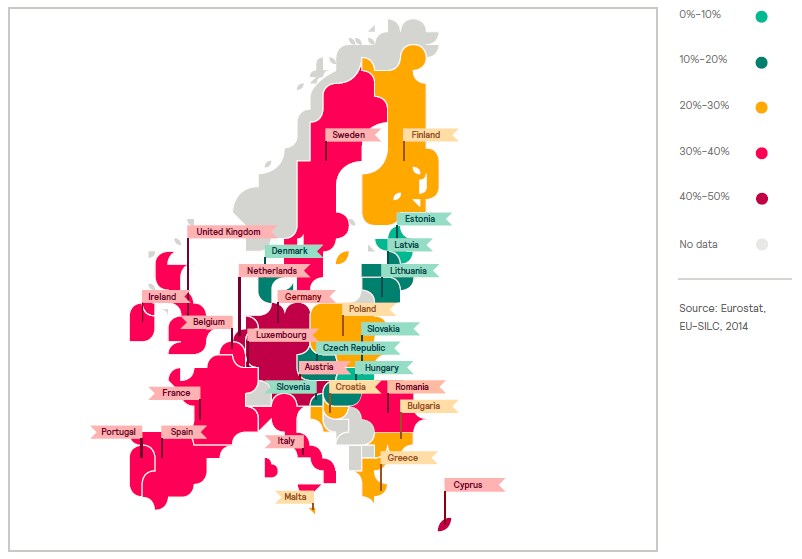
受性别养老金差距影响,欧洲国家中退休后陷入贫困的女性比男性多三分之一(16%对12%);寡妇以及黑人和拉丁裔女性的贫困率通常更高。
那么,为什么女性退休后的处境比男性差这么多?因为她们面临着一系列相互叠加的挑战。
首先,女性退休后通常比男性需要更多资金,因此在退休储蓄方面要解决的问题更大。雪上加霜的是,女性退休前积累的储蓄往往少于男性,这让问题更难解决。
为什么女性退休后需要更多资金?
• 女性的退休生活更长。众所周知,女性通常比男性长寿;据估计,从65岁起,女性平均比男性多活2.5年。这意味着女性退休生活的年数更多,因此,为了在整个退休期间维持与男性相同的年收入,她们必须以更高的储蓄水平为目标。
• 女性退休后独自生活的时间更长。由于女性比男性长寿,大多数女性会比丈夫活得更久。这意味着她们很可能有若干年独自生活;据估计,在美国这一时间约为4.5年,期间无人分担开支。
• 女性的退休需求成本更高。最后,女性通常在医疗保健上的支出更多(在美国约为每年7%),而且相比由专业护理人员照护,她们较少有配偶可以照料自己。
为什么女性的储蓄较少?
• 女性储蓄的时间更短。女性参与劳动力市场的年数平均少于男性,这并不是什么新鲜事;她们更有可能暂停工作以组建家庭、照顾生病的亲属,或两者兼顾。在美国,女性参与劳动力市场的时间仅为男性的75%,成为兼职劳动者的可能性几乎是男性的两倍。鉴于大多数人在工作期间存钱,离开劳动力市场的空档会让女性难以在积累储蓄方面赶上男性。
• 女性每月储蓄的金额更少。尽管全球男性和女性的收入都在增长,但男性的收入改善幅度更大,这意味着性别薪酬差距正在扩大。女性的收入通常低于男性,因此在工作期间储蓄较少,也从雇主那里获得较少的配套缴款。导致女性收入较低的不只是相同职位内的薪酬差距。女性从事的工作通常比男性从事的工作薪酬更低,这阻碍了职业发展和薪酬公平;例如,高级管理职位中女性不到四分之一。在某些更临时、薪酬较低的岗位上,女性甚至可能不符合加入公司养老金计划的资格,这意味着她们的缴款不仅更少,甚至完全没有。
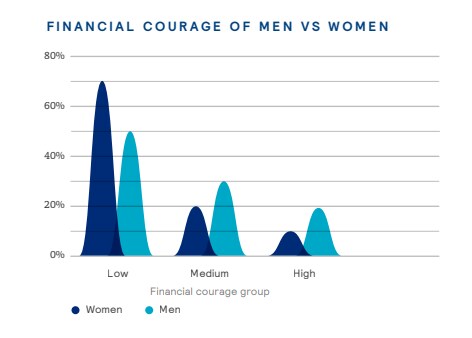
• 女性在投资时承担的风险较少。 咨询公司美世的研究显示,与男性相比,女性的财务信心较弱,对退休后的财务保障也不那么有信心。这意味着她们较少有信心掌控自己的财务状况,在选择投资基金时也往往承担较少风险。因此,女性较少选择激进、以增长为目标的策略,从而错失长期增长机会。如果晚年离婚,曾经离开职场的女性将比男性前伴侣更难积累替代性储蓄。
我们能做些什么?
• 承认彼此的差异。鉴于人生轨迹不同,女性和男性的退休规划也应有所不同。如果女性沿用与男性相同的退休计划,退休后就会面临储蓄不足。退休体系提供方应有针对性地服务女性,帮助她们树立管理财务的信心,并考虑采用不同的投资策略,甚至可能是风险更高的策略。雇主应从性别视角审视福利制度,确保相关选项和沟通方式满足两性的需求。
• 承认离开传统职场所投入的时间。政府和雇主应考虑如何认可个人(无论男女)离开传统劳动力市场、为社会作出贡献的时间(例如以养老金积分的形式),并消除补缴缺失年份缴款时面临的结构性障碍(例如税收限制)。
• 为未来的颠覆性变化做好准备。预计第四次工业革命对女性的影响将尤为显著;预计女性占主导的岗位被机器人取代的数量将是男性所从事岗位的两倍。雇主应了解员工队伍预计将如何变化,并识别面临技术冲击风险的岗位,以及相关的技能再培训和相邻职业机会。
• 促进金融包容与独立。正如澳大利亚议会一份报告的标题所言,丈夫不是退休计划,世界各地许多女性依赖丈夫处理财务并提供退休收入。若发生离婚,这种做法可能适得其反,因为退休账户余额的分割并未体现女性为支持家庭作出的牺牲。在世界许多发展中地区,这一问题更加严峻,因为许多女性无法获得金融服务。政府应设法让人们便捷地获得银行服务和储蓄产品,或许可以利用技术进步(例如数字国家身份证和移动银行服务),触达社会中服务不足的群体,包括女性。
缩小性别养老金差距需要政府、雇主和个人共同合作,男女携手同行。与大多数问题一样,第一步是承认问题的存在;其次,我们必须借鉴他人的经验,并采取行动,重塑女性长期储蓄的未来。只有致力于这一目标并携手合作,我们才能彻底弥合性别差距。




