全球仍有数十亿人几乎或完全无法进入“纯数字”世界。
了解当地市场的现实状况,有助于弥合这一数字鸿沟。
金融创新者需要采用包容性视角,以避免加剧不平等。
关于新金融技术,一种常见的观点认为,它将让更多消费者进入金融体系,从而在全球范围内扩大未开户和未充分开户人群的金融包容性。对于伦敦、纽约、法兰克福和硅谷等地的创新者而言,这种思路很容易形成,因为他们开发和使用的产品往往基于自身需求。
然而,要加快实现金融包容,金融创新就必须考虑全球各市场客户的需求。缺乏这一全球视角,我们将无法把最新的金融创新惠及数十亿人,这既意味着企业和客户错失机遇,也会加剧日益扩大的不平等差距。
金融科技中的数字鸿沟
过去十年间,数字金融创新迅猛发展,涵盖数字钱包、点对点借贷、替代性保险承保、新型支付网关、纯数字银行、移动支付、加密货币和监管科技(RegTech)。然而,尽管取得了这些进展,全球仍有数十亿人——无论是在美国田纳西州农村、塔吉克斯坦还是汤加——尚无法进入“纯数字”世界。
这不仅仅是发达国家与发展中国家之间的鸿沟;发达国家中也有许多人的数字接入受到限制,包括宽带和移动网络连接较差的农村社区;存在身体或心理健康问题、难以使用数字服务的人群;以及无法获得使其能够使用在线服务或参与电子商务的金融产品的人群。
限制包容性创新的一个因素是对当地市场现实缺乏了解:对于一位既无法上网、也没有银行账户的孟加拉国消费者而言,针对支付问题的加密解决方案几乎毫无意义。对于希望向快速发展市场销售产品和服务的企业而言,其影响十分重大,因为它们需要相应的工具、知识和/或合作伙伴,才能与那些几乎不使用银行卡、但有望在未来几年推动全球增长的人群开展业务。
如何弥合这一差距
我认为,企业还可以做更多的工作,培育所需的理念和决策方式,从而推动包容性创新,满足多元化全球客户群体的需求和处境。基于我在西联汇款(Western Union)处理数字汇款业务的经验,这可以归结为三项基本原则:
以全球客户为中心的思维
以客户为中心的思维,不仅仅是考虑客户想要什么,也不只是努力始终以客户为出发点进行决策。其实质在于从根本上围绕客户来构建企业,使企业的运营和决策自然地从客户这一起点出发。
例如,在西联汇款,过去几年我们一直致力于打造这样一种未来:客户无需在亲自前往网点、通过电脑或使用手机之间做选择,即可汇款或收款。无论客户来自何方,在许多情况下,他们都可以完成其中的任意一种或全部操作。我们努力让客户自主选择汇款或支付方式,我们从其选择中获取洞察,并根据其选择调整我们的服务。例如在牙买加,我们正根据客户需求,同时扩大零售汇款网络,以及以电子方式向牙买加银行账户付款和从中收款的能力。
当地知识
对当地市场动态缺乏了解,是创新与包容之间脱节的一个重要因素。要克服这种脱节,需要当地知识,无论是来自实地的存在,还是在这些市场中的合作伙伴关系。在监管专业知识方面,同样需要当地知识。了解各国民众的动态和需求,有助于找到满足当地监管机构要求的解决方案。
西联汇款在200多个国家和地区开展业务,并积累了数十年的深厚本地专业经验。如今,通过合作伙伴关系,其他品牌也借助这一本地知识和我们的平台进行资金转移与支付。20个国家的消费者在网上进行全球购物,并通过西联汇款代理网点以当地货币为其亚马逊购买付款。
致力于满足客户当前及未来的需求
仅有以客户为中心的思维和当地知识是不够的。包容性创新需要切实致力于满足客户不断变化的需求。这意味着开发灵活的产品和解决方案,既能满足客户当下的需求,又能及时应对未来不断变化的需求。
我们知道,未来十年现金向数字支付的转变将加速,但我们同样致力于满足客户当下对现金的需求。即使在欧洲,据全球安保公司G4S估计,上一年度所有销售点交易中约有79%是以现金完成的,这一比例实际上高于2016年的60%。
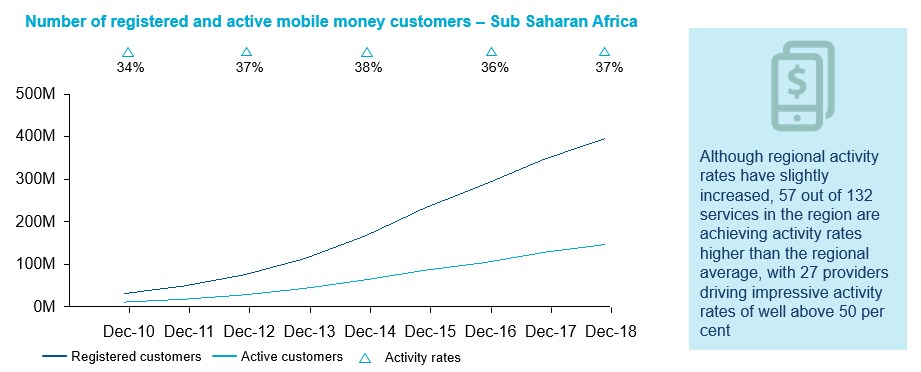
在撒哈拉以南非洲,尽管2019年仍有数百万人未开设银行账户,但移动货币账户的使用正在加速增长,移动货币账户的使用正在加速增长,中产阶层也在快速壮大,预计到2030年将达到2.12亿人。因此,我们既在非洲各地的零售网点提供现金交易服务,也在许多非洲国家为客户提供直接进入银行账户的实时支付服务。要推动包容性发展,我们不仅必须基于预期需求,更要基于客户当下的需求,确保能够为客户提供服务。
创新无疑有助于加速金融包容,但若要为消费者和企业带来全部潜力,金融创新者最好采用更加全球化和包容的视角,关注全球数十亿人的生活。




