克利夫兰联储开发了一项中位数指标,该指标每月显示所有价格变动幅度范围中处于中间位置的项目。
早在疫情之前,研究就发现这些指标的波动性低于传统核心通胀指标,且与经济闲置程度的关联更为紧密。
类似的研究结果促使加拿大央行于2016年采用加权中位数和修剪均值作为核心通胀的主要衡量指标,并取代其传统的核心指标。
美国经济学家在讨论通胀问题时面临一项艰巨挑战:如何剔除波动较大的价格变动,以衡量潜在的通胀压力。
最常见的潜在或“核心”通胀指标剔除了波动较大的食品和能源价格,但在疫情期间难以准确解读。传统指标在20世纪70年代得到更广泛的应用,当时波动剧烈的能源价格引发了通胀飙升。
我们的研究表明,在过去两年的大部分时间里,传统核心指标的波动幅度几乎与整体通胀相当,原因是食品和能源以外的多个行业出现了大幅价格变动,例如航空、酒店、体育赛事和金融服务。
我们发现,最能有效过滤短期波动的指标是剔除异常值的指标。由美联储区域银行克利夫兰和达拉斯分行开发的两项此类指标,剔除了任何行业的大幅价格变动,其表现优于剔除一组固定附加行业的指标,固定附加行业的指标,例如亚特兰大联储的粘性价格消费者价格指数。
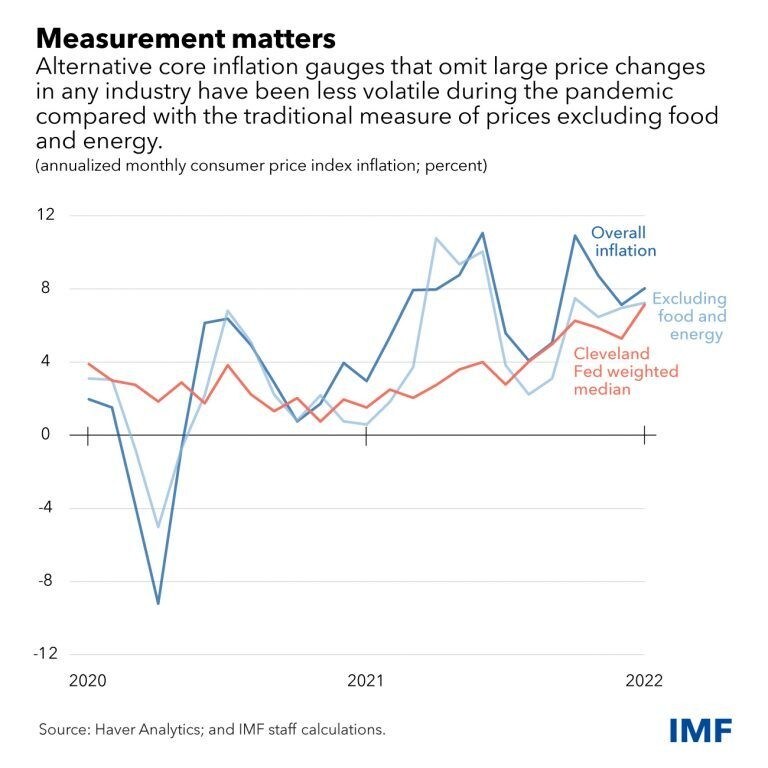
克利夫兰联储开发了一项中位数指标,该指标每月显示所有价格变动幅度范围中处于中间位置的项目;而达拉斯联储分行则采用修剪均值方法,每月剔除分布中底部24%和顶部31%的项目。两者虽略有不同,但都过滤掉了整体通胀中的大部分月度波动,且表现较为稳定。
这两项指标与失业率及其他经济闲置指标的关联也比整体通胀或传统核心指标更为紧密:2020年经济收缩时指标下行,经济复苏后则随之回升。
这些替代性核心通胀指标在2021年稳步上升,证实美国潜在通胀趋势已经上行。
只是短暂波动?
早在疫情之前,研究就发现这些指标的波动性低于传统核心通胀指标,且与经济闲置程度的关联更为紧密。
在疫情前的三十年间,剔除更大比例异常价格变动的核心指标更为稳定,与失业率的关系也更为可靠。剔除食品和能源后的通胀指标比中位数和修剪均值通胀更具波动性,与宏观经济状况的关联也弱得多。
类似的研究结果促使加拿大央行采用加权中位数和修剪均值作为核心通胀的主要衡量指标,时间为2016年,并取代其传统的核心指标。
总体而言,我们认为,美联储在2020至2021年间摒弃传统核心通胀指标的理由已更为充分。




