7月30日,阿根廷债权人未收到其在该国2001年上次违约后重组债券的半年期付款。此前几天,阿根廷已将5.39亿美元存入纽约梅隆银行。但该银行无法将资金转交给债权人:美国联邦法官托马斯·格里萨曾下令,在阿根廷全额支付——包括过往利息——拒绝重组方案的债权人之前,阿根廷不得向接受重组方案的债权人付款。
这是历史上首次出现一个国家有意愿且有能力向其债权人付款,却被法官阻止的情况。媒体将其称为阿根廷违约,但推特话题标签 #Griesafault 更为准确。阿根廷已履行了对其公民以及接受重组方案的债权人的义务。然而,格里萨的裁决助长了高利贷行为,威胁国际金融市场的正常运作,并违背了现代资本主义的一项基本原则:资不抵债的债务人需要重新开始。
主权违约是常见现象,原因多种多样。就阿根廷而言,其走向2001年违约的过程始于20世纪90年代主权债务的急剧膨胀,这一时期还伴随着新自由主义的“华盛顿共识”经济改革,债权人当时认为这些改革将使该国致富。这一实验以失败告终,该国遭受了严重的经济和社会危机,衰退持续时间从1998年到2002年。到最后,创纪录的 57.5%的阿根廷人陷入贫困,失业 率 飙升至20.8%。
阿根廷分别于2005年和2010年进行了两轮债务谈判重组。超过92%的债权人接受了新方案,并获得了换发债券和与GDP挂钩的债券。这对阿根廷以及接受重组的债权人而言都取得了良好效果。经济快速增长,因此与GDP挂钩的债券带来了丰厚回报。
但所谓的“秃鹫投资者”看到了获取更大利润的机会。这些秃鹫既不是阿根廷的长期投资者,也不是相信华盛顿共识政策会奏效的乐观者。他们只是投机者,在2001年违约后蜂拥而至,从惊慌失措的投资者手中以票面价值的一小部分购入债券。随后,他们起诉阿根廷,要求获得该价值的100%。对冲基金Elliott Management旗下的子公司NML Capital(由保罗·辛格领导)于2008年在债券上花费了4800万美元;而得益于格里萨的裁决,NML Capital现在应获得8.32亿美元,回报率超过1,600%。
这些数字之所以如此之高,部分原因在于秃鹫们试图获取过往利息,而对于某些证券而言,过往利息包括国家风险溢价——即在发行时为抵消较大的违约概率感知而提供的较高利率。格里萨认为这是合理的。但从经济角度看,这毫无道理。当一个国家为其债务支付风险溢价时,这意味着违约是有可能发生的。但如果法院裁定一个国家必须始终偿还债务,那么就不存在需要补偿的违约风险。
按照格里萨的条款偿付将严重打击阿根廷经济。NML Capital和其他秃鹫仅占债权人的1%,却将获得总计15亿美元。其他拒绝重组的债权人(占债权人总数的6.6%)将获得150亿美元。而且,由于债务重组规定所有接受重组的债权人均可要求与拒绝重组者获得相同的条款,阿根廷可能还需额外承担1400亿美元。
因此,每位阿根廷人可能需要偿还超过3,500美元的债务——超过人均年收入的三分之一。 人均收入。若在美国采用同等比例,则意味着每位公民需支付约2万美元——而这一切都只为让一些亿万富翁的口袋更加充盈,他们执意要将这个国家榨干。
此外,信用违约互换的存在为秃鹫们创造了进一步获利的可能。CDS为违约提供保险,在债券未能偿付时进行赔付。无论债券是否获得偿付,它们都能带来可观回报,从而降低了持有人达成协议的动机。
在7月30日之前,秃鹫们开展了一场恐慌宣传活动。他们宣称,13年内第二次违约将对阿根廷构成重大挫折,并威胁该国脆弱的经济。但这一切都假定金融市场无法区分违约与Griesafault。幸运的是,市场做到了:阿根廷各类企业贷款的利率并未因该事件而波动。事实上,7月30日的借贷成本低于全年平均水平。
然而,最终Griesafault将付出高昂代价——对阿根廷而言代价较小,对 全球经济 以及需要获取外国融资的国家而言代价更大。美国也将受到冲击。其法院已沦为一场闹剧:正如一位观察者所指出的, 指出,显然格里萨从未真正理解这一问题的复杂性。美国金融体系本已擅长剥削美国穷人,如今又将其手段扩展至全球。主权借款人将不会,也不应信任美国司法体系的公正性与能力。此类债券的发行市场将转移至他处。
作者:约瑟夫·E·斯蒂格利茨,诺贝尔经济学奖得主,哥伦比亚大学大学教授;马丁·瓜斯曼,哥伦比亚大学商学院经济与金融系博士后研究员。
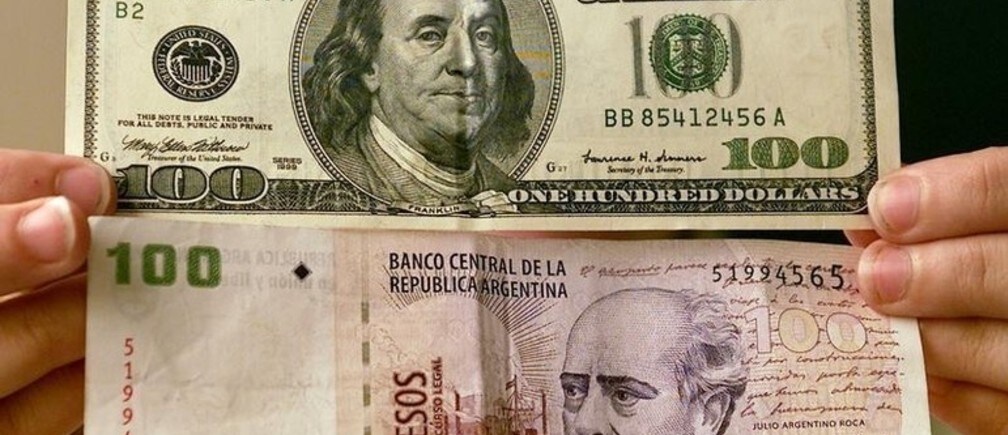
图片:一名女子展示美元100元(上)和阿根廷100比索钞票。路透社/Enrique Marcarian


