政策制定者力图管理通胀预期,但我们对家庭如何形成并更新其通胀预期知之甚少。本专栏检验了卢卡斯的猜想:驱动预期的是家庭所观察到的价格变动,而非全部价格变动。以购买频率加权的个体家庭消费指标,是家庭预期在统计和经济意义上均显著的驱动因素。这对央行政策制定者目前所采用的建模假设提出了挑战。
就货币政策而言,当利率处于低位时,管理通胀预期便成为核心议题(Coibion 等,2018)。在常规时期,政策制定者假定通胀预期已得到良好锚定,并调整利率,使名义利率的变动完全传导为人们所感知的实际利率的变动(即费雪方程)。而感知实际利率的变动,又会进而影响企业与家庭的消费、储蓄、投资以及定价决策。
但是,当名义利率因有效下限而无法进一步降低,且量化宽松已达到极限时,直接管理家庭通胀预期便成为政策制定者降低感知实际利率的最后手段。
因此,直接管理通胀预期至关重要。正如珍妮特·耶伦在担任美联储主席期间所写:
“在名义短期利率处于或接近其有效下限[……]的情况下,预期如何形成这一更广泛的问题变得愈发重要。[……]许多央行[……]正在采取直接旨在影响未来利率和通胀预期的政策。”(Yellen 2016)。
然而,具有相似特征的家庭之间,通胀预期存在令人惊讶的差异(Armantier 等,2017),这表明我们对家庭形成并更新通胀预期的过程知之甚少。一个自然的猜想(至少可追溯至卢卡斯(1975))认为,家庭所观察到的、并在其自身消费组合中所接触到的价格变动,可能会塑造其通胀感知与预期。卢卡斯将个体描述为居住在不同岛屿上,他们关注自己所观察到的价格,以形成对总体价格水平的预期:
“个体所观察到的价格历史[…]是其了解当前经济状况以及其所处市场状况的信息来源;等价地,这一历史也是其了解未来价格的信息来源。”(Lucas 1975)
针对卢卡斯猜想的调查证据
在此基础上,我们检验了这样一个假设:家庭在杂货价格变动上的差异化暴露,可能有助于我们理解数据中所观察到的通胀预期的显著差异(D’Acunto 等,2019)。我们使用了一个大型、具有代表性的6万名美国人样本面板,首次能够同时观察到大量的预期数据以及个体层面的详细杂货消费组合。
与早前的美国证据一致,个体层面的通胀预期存在向上偏倚、分散分布,并且倾向于取5的倍数(图1)。
图1个体数值型通胀预期的分布
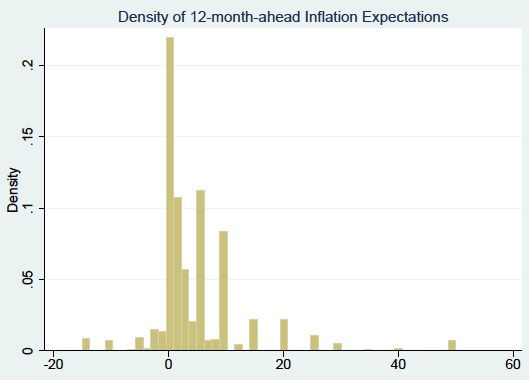
图1显示,个体预期与完全信息理性预期这一基准存在显著偏离,尽管后者正是全球各国央行在设计和评估政策时所使用的几乎所有模型的假设。
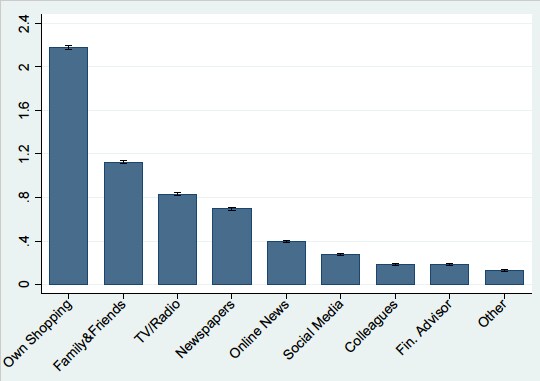
卢卡斯并非旨在提供对现实的字面描述,但其假设引发了关于其逻辑自洽性与现实性的争论。批评者认为,消费者可以轻易获取总体通胀统计数据,且现场数据中并不存在支持这一假设的实证依据。然而,当我们开展调查并询问家庭如何形成通胀预期时,多数受访者将购买杂货时所观察到的价格变动列为最重要的信息来源(图2)。
图2形成通胀预期时各信息来源的相对重要性
Kaplan 与 Schuhlhofer-Wohl(2017)表明,尽管消费组合相似,家庭所支付的杂货价格仍存在显著差异,实际通胀的四分位距介于6.2%至9.0%之间。用卢卡斯的话来说,消费者在各自岛屿上观察到的价格信号差异极大,尽管他们所吃的水果相同。
如果个人价格变动与我们形成预期相关,那么这些预期在横截面上应存在显著差异。事实上,自1999年以来,密歇根消费者调查中一年期前瞻性通胀预期的平均四分位距为3.8%。许多受访者报告的通胀预期高至50%,低至-30%(Bachmann 等,2014)。
对该假设的直接检验:家庭CPI
我们构建了两个指标。我们将第一个观察到的家庭层面价格变动指标称为“家庭CPI”。它的构建方式与消费者价格指数(CPI)相似,但基于每个家庭的非耐用消费篮子,而非具有代表性的消费篮子。我们发现,家庭CPI是12个月后通胀预期的显著预测变量。
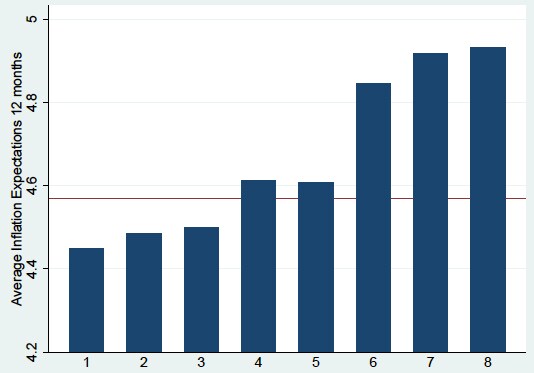
例如,当我们将家庭CPI按等规模划分为八个区间并计算各区间的平均预期通胀(图3)时,从最低到最高家庭CPI区间的差距与预期通胀相差0.5个百分点相关联。鉴于同期通胀率约为1%,这一差距在经济上具有重要意义。
图3个人通胀与通胀预期之间的关系
在控制了丰富的人口统计特征后,上述结果依然成立。以往研究已将通胀预期和消费选择与个体层面的时间不变特征(如认知能力或复杂程度)相关联(D’Acunto 等,2019b、c、d)。但基于两轮调查的个体内部分析同样证实了我们的基准结果,因此这些特征无法解释我们的发现。
消费者在形成通胀预期时为何会利用杂货价格变动?一种可能是,个体在收集有关总体通胀的信息时面临认知约束,他们依赖日常生活中的价格变动,将其视为成本最低的信息来源。另一种可能是,个体形成信念所依赖的过程不同于标准的理性注意力框架,因此需要丰富该框架以解释这些事实。例如,认知心理学研究表明,无论个体是否关注这些刺激,频繁出现的刺激都会影响知觉学习。在此背景下,Georganas 等(2014)提供了实验室证据,表明个体在形成预期时,会对自身频繁接触的价格变动赋予更大权重。
对该假设的直接检验:频率CPI
受此证据启发,我们构建了第二个基于频率的家庭层面通胀指标,称为“频率CPI”。我们以基期的购买频率为购物价格变动加权(而在家庭CPI中,我们对支出份额加权)。
通胀预期与频率CPI之间的正向关联,比其与家庭CPI之间的关联大20%至40%。若在同一设定中同时将家庭CPI与频率CPI作为自变量纳入,家庭CPI对应的系数为零,且失去统计显著性。频率CPI的统计显著性与经济显著性几乎没有变化。
实际结果
早前研究表明,我们的结果变量——通胀预期的横截面差异——在经济上具有重要意义,因为它与其他预期及实际结果相关联,且其方式与经济理论相一致。Malmendier 与 Nagel(2015)以及 Armona 等(2019)在住房和按揭选择方面证实了这一点,D’Acunto 等(2016)则在消费和储蓄决策方面证实了这一点。我们将这一证据扩展至其他结果:
1)通胀预期较高的消费者,其工资和房价通胀预期也较高。
2)与家庭通胀预期相关的实际结果。通胀预期较高的消费者持有规模更大的(固定利率)按揭贷款。在持有任何投资的前提下,通胀预期较高的消费者也会更多地投资于实物资产(如房地产),这类资产的价值受通胀影响较小。基于欧拉方程的逻辑,通胀预期较高的消费者储蓄也应更少,这一点在数据中得到了证实。
杂货消费对预期形成的影响尤为引人注目,因为美国政策制定者主要关注的通胀指数——核心消费者价格指数——并不包含杂货价格。将食品(及能源)价格排除在外的理由是,这些类别波动尤为剧烈,反映的是与经济总体价格水平趋势变化无关的供给冲击,并且往往会迅速回落。Motley(1997)等人对这一理由提出了质疑,认为短期波动包含了有关新兴通胀的有用信息。我们的发现提示了经济学家和政策制定者可能更加关注非核心通胀的另一原因:它有助于洞察家庭实际的预期形成过程。
我们的结果也对美国及其他国家实施的通胀目标制和预期管理政策的前提提出了挑战(Del Negro 等,2012;D’Acunto 等,2019a)。一些美国政策制定者已意识到,过度关注代表性消费组合的核心通胀,可能导致政策失误。例如,据圣路易斯联邦储备银行行长James Bullard所言:
“对许多美国人而言,去[……]杂货店购物是最频繁的购物体验之一,而在制定货币政策时将所有这些价格排除在考虑范围之外,显然无助于美联储的公信力。”(Schnurr 2011)




