性别养老金差距是全球大多数退休收入体系中存在的问题。
其成因和叠加效应与就业及养老金制度设计以及社会文化问题有关。
这些问题需要由人力资源和养老金领导者、政府以及女性自身在多利益相关方层面共同加以解决。
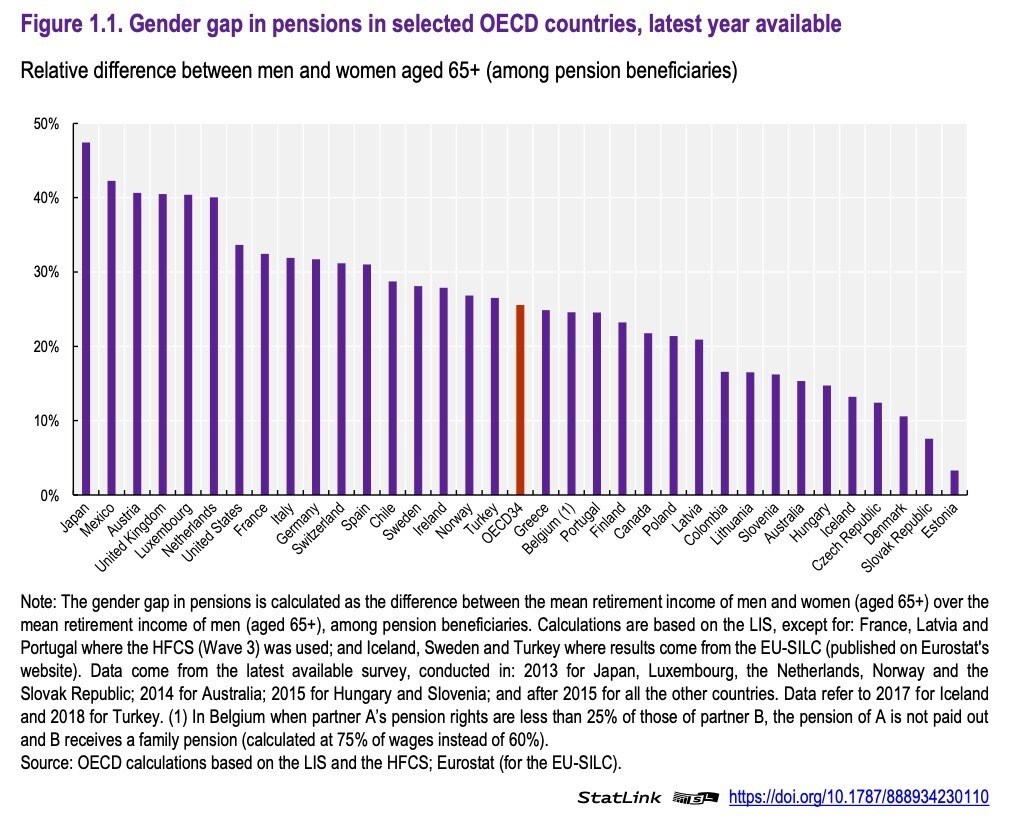
性别养老金差距几乎存在于全球每一个退休收入体系中。差距幅度十分惊人:日本的差距接近50%,而爱沙尼亚的差距不到5%。按当今价值计算,以平均工资计,这一差距在美国可达每年8,400美元,在英国可达每年6,000英镑。
性别养老金差距的成因
1. 与就业相关的因素
职业养老金计划所产生的养老金与就业模式之间存在直接关系。女性的养老金较低,原因如下:
职业生涯较短,平均而言,这是因为进入劳动力市场的时间稍晚,和/或因生育而出现职业中断,以及退休年龄较早。
兼职工作较多。这可能是出于个人选择,但往往是为了兼顾育儿和/或照护者角色的要求。
若干年的有限就业所带来的长期影响,体现在晋升机会和薪酬增长方面。
全职女性员工的平均薪资较低,尽管全球72%的组织表示,薪酬公平是其薪酬战略的一部分。
在以女性为主的行业(如酒店业、医疗保健和教育)中,平均工资低于以男性为主的行业。
2. 与养老金制度设计相关的因素
若干制度设计特点会加剧性别养老金差距,包括:
资格限制,要求达到最低薪资和/或最低工作时长。
在带薪产假或育儿假期间,可能无需缴纳供款和/或无需累积养老金权益。
如果女性需要满足最低累积金额或最短资格期限,其养老金领取选择可能受到限制。
针对性别的死亡率表因女性死亡率较低,导致女性的年金较少。
由于女性预期寿命较长,以下问题会产生不利影响:
养老金发放时没有遗属待遇。
退休收入待遇缺乏指数化调整。
从确定给付(DB)养老金转向确定缴存(DC)安排,相同的累积现金总额可能为女性带来更少的终身收入。
提取/提款模式可能意味着女性的收入在其去世前就已用尽。
世界经济论坛在应对性别差距方面做了哪些工作?
3. 社会文化问题
许多社会和文化中的某些特征会加剧养老金差距,包括:
缺乏负担得起且合适的优质托儿服务,限制了女性的工作机会。
托育费用影响了额外自愿养老金供款的能力,因为这些费用通常由女性直接承担,使其可用于储蓄的可支配收入减少。
在由个人选择投资方案的确定缴存安排中,女性往往更加厌恶风险,这可能导致长期回报较低。
在某些情况下,女性的金融知识水平较低,这也会影响她们的财务决策。
养老金机构的宣传和其他推广活动往往忽视女性的特定需求,且所用语言对女性缺乏吸引力。
伴侣关系存续期间累积的养老金权益,在离婚或分居时可能无法被平均分割。
女性可能会将当前支出优先用于家庭住房和他人,而非自身和/或长期的退休储蓄。
性别刻板印象可能导致教育差异(例如在数学和科学方面),并使人们期望女性承担更多无偿家庭工作。
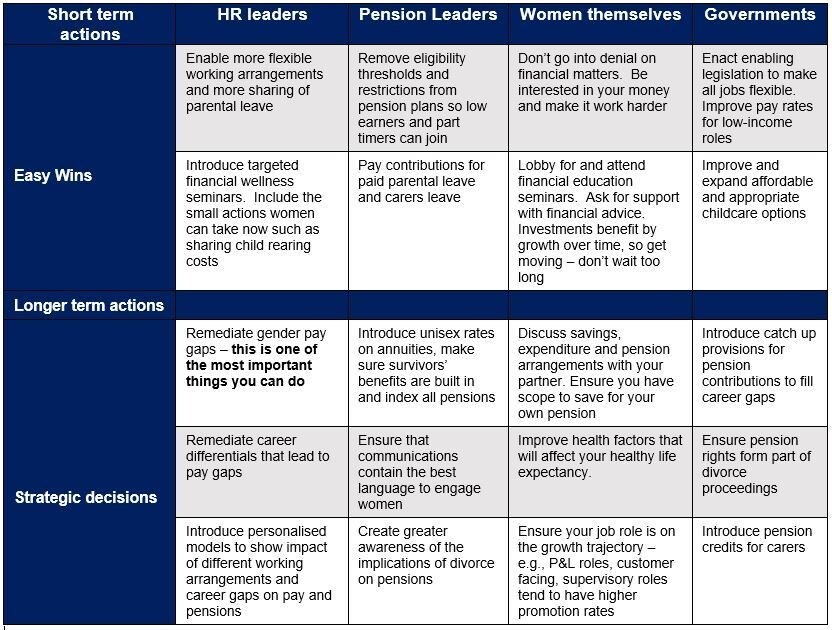
鉴于性别养老金差距的成因和叠加效应多种多样,不存在单一的解决方案。相反,这一紧迫问题需要从多个角度出发,由多个利益相关方共同应对。
弥补性别养老金差距的途径
请谨记,积累养老金需要一生的储蓄。因此,对于已进入晚年的人群而言,需要付出巨大努力才能弥补差距。以下是相关利益相关方需要采取的主要行动号召: