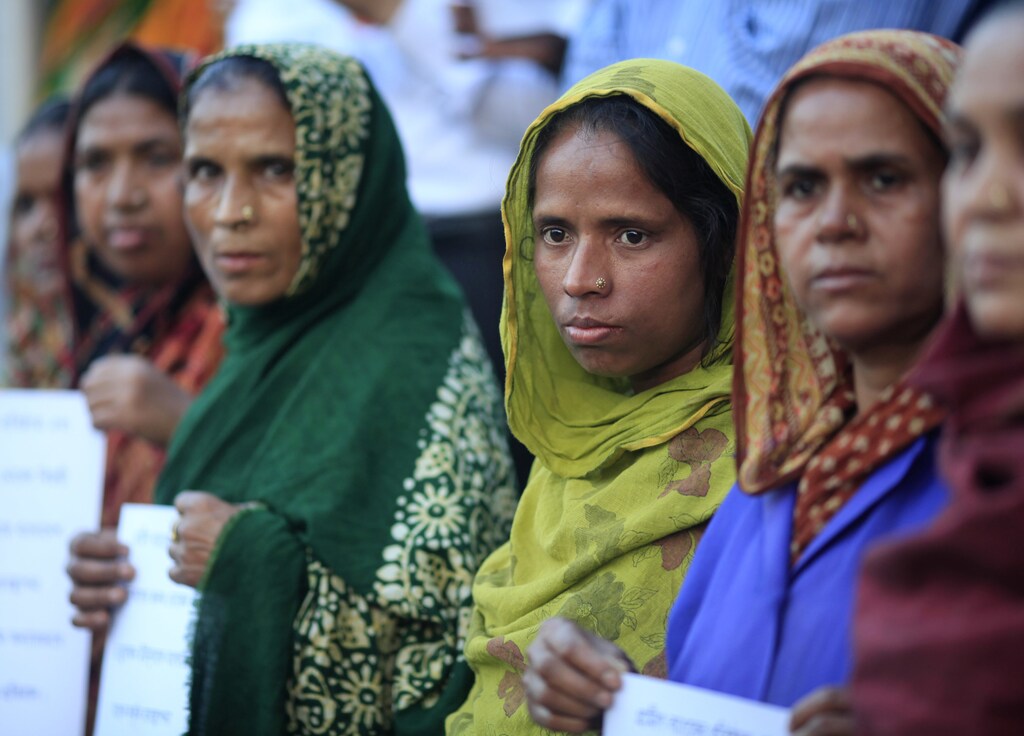
略微增加对发展中国家的小额信贷,就可能帮助超过1050万人摆脱极端贫困。这是我上个月发表在《B.E.宏观经济学杂志》上的研究得出的结论之一。研究发现,微型金融不仅能减少生活在贫困中的家庭数量,也能减轻他们的贫困程度。
目前,全球有8.36亿人(占世界人口的12%)处于极端贫困之中,每天生活费不足1.25美元。我利用106个发展中国家1998年至2013年的数据,考察小额信贷作为减贫工具的效果,发现每位客户的微型金融贷款总额组合只要增加10%,这一人数就可能减少1.26%。
过去15年,世界在实现联合国千年发展目标(MDGs)方面取得了一些进展;这些目标将消除饥饿与贫困置于全球议程的首位,但极端贫困仍是一项紧迫挑战。在2015—2030年可持续发展目标中,消除极端贫困仍是优先事项。
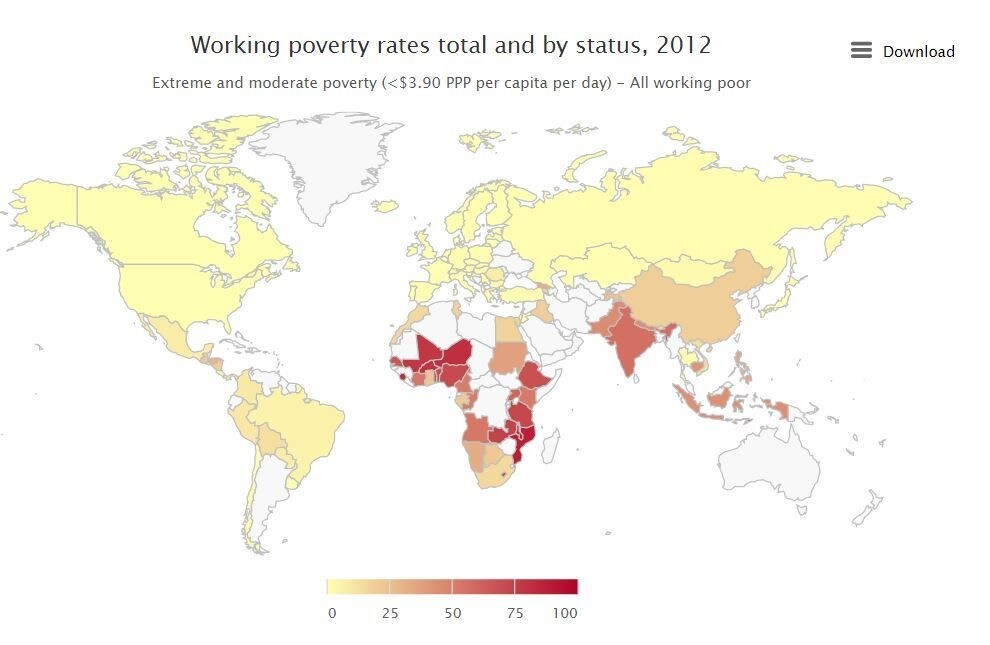
据千年发展目标监测报告,到2015年,生活在极端贫困中的世界人口比例已从1990年的50%降至14%。但在撒哈拉以南非洲,仍有超过40%的人口每天生活费不足1.25美元。而西亚的极端贫困似乎有所加剧。
贫困或许有所缓解,但显然仍深刻影响着人们的生活。
微型金融与减贫
向极贫困人口提供小额贷款(金额低至10美元,也可高达500美元),并同时提供储蓄账户、金融培训等其他金融服务,这一做法源自经济学家穆罕默德·尤努斯的构想。
20世纪70年代,他开始向孟加拉国乔布拉村的贫困女性提供信贷,帮助她们开展创收项目,养活自己和家人。2006年,这些实践使尤努斯及其专注于小额信贷的格莱珉银行荣获诺贝尔和平奖。
此后,各种形式的小额信贷项目在许多国家推出,从印度到美国。倡导组织小额信贷峰会运动在2015年的一份报告中指出,截至2013年,全球约有3098家微型金融机构服务了超过2.11亿名客户,其中略低于一半的人生活在极端贫困之中。
2017年,面向微型、小型和中型企业的微型金融投资市场,以及向这些企业提供金融服务的市场,预计平均增长10%至15%。预计印度和亚太地区的增长会更强劲。
获得信贷能让贫困人口成为创业者,增加收入并改善生活质量。许多贷款机构在提供小额贷款和金融服务的同时,还会提供同伴支持、社交网络机会,甚至医疗服务,以提高客户创办成功小企业的可能性。
许多经济学家认为,这些做法表明微型金融具有巨大的减贫潜力。
图为2010年的肖巴·瓦卡德。她用400美元贷款创办了自己的生意,在孟买贫民窟的家门外把珠子串成项链。丹麦·西迪基/路透社
然而,微型金融是否真正有效,现有证据并不一致。对巴基斯坦农村、肯尼亚城市地区、乌干达及其他发展中国家影响的研究,既有支持也有反驳穆罕默德·尤努斯这项创新的基本主张。
来自世界各地的证据
我的研究旨在厘清这些尚无定论的证据,采用宏观经济学方法汇集多个国家的信息,以获得更清晰的图景。
官方衡量贫困时使用世界银行的两项指标:贫困人口发生率(衡量生活费低于每天1.25美元标准的人口比例)和贫困缺口(评估人们平均低于该标准的程度,以百分比表示)。
我的分析中最重要的变量是对微型金融项目的参与程度。我针对每个研究国家以两种方式定义这一变量:客户总数占全国人口的比例,以及平均贷款规模(贷款总额组合除以客户总数)。所用微型金融数据来自小额信贷峰会运动和微型金融审计机构MIX Market。
我的研究发现,参与微型金融与贫困之间存在负相关关系:在一个国家,获得小额贷款的人越多,该国记录的贫困程度就越低。因此,在一般的发展中国家,每位客户的贷款总额组合只要增加10%,极端贫困率就可能下降0.0126个百分点。
我还发现,微型金融能减轻贫困程度,缩小个人每日生活预算与现行每天1.25美元的极端贫困标准之间的差距(非贫困人口的差距为0%)。
政策启示
微型金融并非万能良方。大量研究表明,各国特有因素和文化因素会决定微型金融如何与贫困相互作用;而且,偶尔也会出现令人痛心的失败案例:由于无力偿还一笔金额很小的贷款,家庭陷入更加绝望的赤贫境地。
不过总体而言,我的研究表明,增加小额信贷将有益于贫困国家。各国政府和国际发展机构可以继续将微型金融作为减贫工具加以推广,同时牢记,任何单一策略在应对根深蒂固的全球问题时都有其局限。




