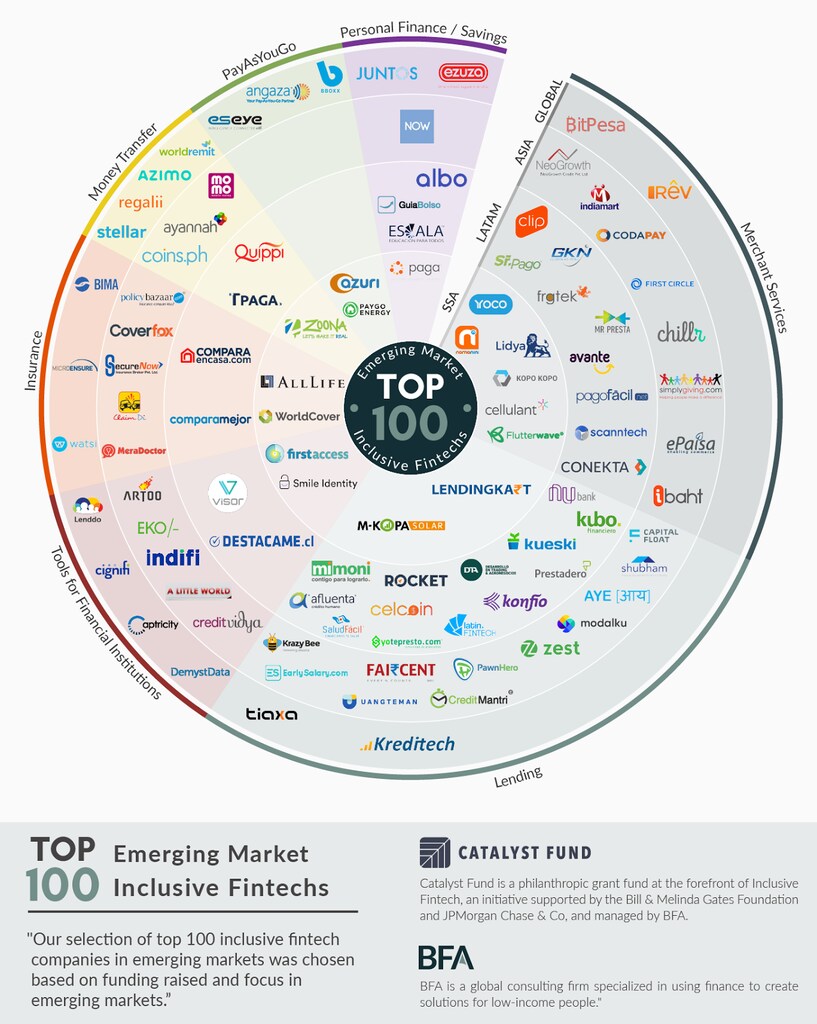
你可能听说过 WePay 和 Oscar 这样的公司。WePay 是一家在线支付服务提供商;Oscar 则是一家以用户和技术为中心的健康保险公司。你也可能见证过这些金融科技公司如何推动美国金融服务业转型。那么全球南方正在发生什么?在那里,“普惠金融科技”(即服务于金字塔底层人群的金融科技产品和服务)正凭借 Tala 和 Branch 等公司蓬勃发展。该行业不断壮大,足以根据新兴市场企业筹集的资金,编制一份普惠金融科技公司百强榜单。
与发达经济体一样,新兴市场金融科技的潜力在于能够迅速运用最新技术,并有效把握不断变化的消费者行为。推动这种能力的并非什么难以捉摸的秘诀,而是精益的产品管理与设计——这是一种思维方式和一套流程,历来更容易被较新、规模较小的公司采用。在为我们投资组合中的普惠金融科技初创企业提供技术援助时,Catalyst Fund 观察到创新型金融科技初创企业相较于银行和其他传统参与者具备若干优势。采用这些方法的现代技术及科技公司具有一些特定特征,从而带来更好的成效。
可及性
在传统金融领域,消费者的信用状况历来根据其是否拥有大量资产或能否获得可预测的收入来评估。但普惠金融科技企业可以借助手机数据或社交网络等非传统数据来源,扩大服务覆盖面。这使新兴市场的金融科技公司能够触达新客户,并服务那些长期被排除在金融体系之外的人群。它们通过合作提升金融服务提供商的能力,或彻底重新设计产品以满足低收入客户群体的需求。以下是两种做法的例子:
替代性信用评分:普惠金融科技公司正将强大的工具引入金融服务生态系统,助力金融普惠化。许多低收入人群没有信用记录或抵押品。借助手机数据点和社交网络等非传统数据来源,TALA、Lenddo 和 DemystData 等替代性信用评分公司能够为银行过去可能忽略的客户创造获得贷款的机会。
例如,自 2011 年以来,Lenddo 已帮助240 万名申请人更好地融入金融体系。Destacame* 已帮助约 1,000 人首次获得贷款。此外,该公司还让超过 20 万名智利人和墨西哥人能够免费查询信用记录。
保险:替代性信用评分在让更多人获得金融服务方面发挥着显而易见的作用,其他行业也在为其他产品做同样的事。在保险领域,新兴市场领先的保险科技提供商 Bima 已服务2,400 万人,其中 90% 的人此前从未购买过保险!巴西公司ToGarantido* 也表示,其目前 90% 的客户都是首次获得保险。在加纳,农民通常没有任何作物保险,而WorldCover* 的客户群体中,如今有 95% 的农民已获得保单保障。
可负担性与灵活性
普惠金融科技能够提供更实惠的价格和灵活的付款计划,尤其是通过随用随付(PAYGo)模式。PAYGo 方案让客户可以按日、按周甚至按月为商品和服务付款,而不必预先一次性支付大笔费用。
PAYGo 太阳能:PAYGo 模式帮助客户在包括清洁能源在内的多个领域获得更实惠的产品。用户可在手头有资金时预付电费,无需承担高昂的前期成本。
例如,Angaza Design 为农村发展中市场开发太阳能家用照明和充电系统,采用创新的 PAYGo 系统。在撒哈拉以南非洲,家庭在燃料上的支出可能高达收入的 10-25%,客户可以先支付少量首付款(1 至 5 美元),随后每周支付 1 至 2 美元以使用太阳能。PayGo Energy* 开发了自己的智能计量技术,可记录燃气消耗、监测用户信用额度,并在用户额度用尽时关闭阀门。与传统煤油相比,客户还可以使用更便宜、对健康更友好的液化石油气(LPG)。
以客户为中心的设计
传统金融服务的用户长期以来一直抱怨合同冗长、费用和条款隐藏不明,以及用户界面令人困惑。但我们发现,更快速的试点、迭代和调整可以让金融科技公司更以用户为中心。金融科技公司大多采用设计原则,努力站在用户的角度思考,设计从开通到使用都简单易用的产品。
贷款:例如,Branch 意识到,对许多客户来说,他们的应用可能是缺乏经验的用户在 Facebook 和 WhatsApp 之后需要学习使用的第二或第三款应用。因此,Branch 特意设计了其用户界面,让用户一次只需执行一个操作。
储蓄:Escala Educación* 的客户可以享受到简单明了的说明和信息披露,申请流程也比在传统银行办理容易得多。简洁易用和以用户为中心的设计,只是初创企业建立客户对金融科技服务信任的两种方式。
保险: MobiLife* 允许申请人在其应用中回答三个问题即可激活保单,无需填写其他表格或接受体检。
速度
强大的分析能力让金融科技公司能够加快业务进度。传统小额保险机构可能需要数天时间批准保单或贷款,而金融科技公司借助大数据、算法和/或机器学习,几分钟内即可完成。
贷款:例如,向墨西哥初创企业 Konfío 借款时,自动化和强大的预测算法意味着你可能只需几小时就能收到放款。该公司为小企业提供利率低于银行的小额贷款。
数字身份:在肯尼亚,Smile Identity* 的用户可以自拍登录账户并验证交易。在一些地方,客户必须经历漫长的身份验证流程,包括在商店拍照,并前往代理网点或银行办理;而这种方式效率极高。
数据优先、移动优先,惠及所有人
现代技术方法和精益业务实践帮助金融科技公司,无论是新进入者还是现有企业,都能为金融服务注入强劲动力,使其更具包容性。这些工具向所有公司开放,是值得学习和培育、推动普惠发展的强大力量。
金融科技初创企业“数据优先、移动优先”的经验和做法,尤其有助于改进产品和服务供给,使其更易获取、更易使用、更便宜、更快捷。如今,金融科技企业能够利用非传统数据来源和移动平台,更深入地了解低收入消费者,并量身定制服务和产品,释放潜在需求。强大的分析能力还能帮助企业作出更好的决策,并在低收入细分市场的长尾中发现可行的机遇。
* Catalyst Fund 投资组合中的一家公司。Catalyst Fund 是一个普惠金融科技资助基金,获得比尔及梅琳达·盖茨基金会和摩根大通公司的支持,并由 BFA 管理。




