劳动力市场中的性别差距在经济学研究中由来已久;其持续存在是劳动经济学中最大的谜题之一,也是劳动力市场政策最重要的议题之一。多年来,随着女性劳动参与率提高、受教育程度超过男性,这一差距已发生显著变化。尽管男女在许多劳动力市场指标上的差异不断缩小,女性在企业层级高位仍严重代表不足(例如美国的研究见 Bertrand 和 Hallock 2001、Wolfers 2006、Gayle 等 2012、Dezsö 和 Ross 2012;其他国家的研究见 Cardoso 和 Winter-Ebmer 2010(葡萄牙)、Ahern 和 Dittmar 2012 及 Matsa 和 Miller 2013(挪威)、Smith 等 2006(丹麦))。具体而言,2012 年美国当前人口调查和 ExecuComp 的近期数据显示,尽管女性占白领员工略多于 50%,但高管中女性仅占 4.6%。我们自己的意大利数据表明,制造业员工中约 26% 是女性,而高管中女性仅占 3%,首席执行官中仅占 2%。
在一篇近期论文中,我们利用意大利雇主—雇员匹配纵向详细数据集,发现了两项原创性的实证证据,或有助于理解女性代表不足的成因。首先,我们考察首席执行官的性别对企业薪酬政策有何影响。我们的数据使我们能够分析其对企业内部整个工资分布的影响,同时控制企业和员工队伍中各种可观测与不可观测的差异。
按工资分位数进行的回归显示,企业和员工队伍的异质性在性别和工资水平两个方面都很重要。女性首席执行官对工资分布顶端女性的工资有正向影响,但对分布底端女性的工资有负向影响。对男性的影响恰好相反:女性首席执行官会降低工资分布顶端男性的工资,并提高底端男性的工资。因此,女性首席执行官缩小了工资分布顶端的性别工资差距,却扩大了分布底端的差距,对平均工资则基本没有影响。
图 1:女性首席执行官虚拟变量对女性和男性工资分布各分位数平均工资的系数
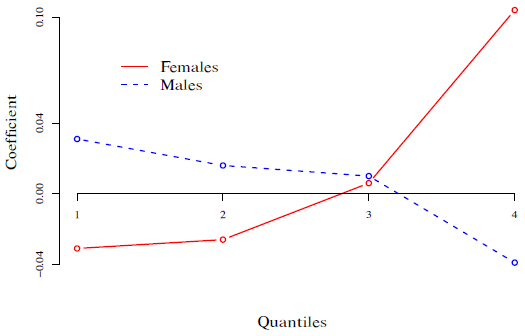
估计结果见图 1。图中按女性(实线)和男性(虚线)工资分布的四分位数,报告了由女性首席执行官领导的企业与由男性首席执行官领导的企业员工工资之间的百分比差异。例如,在工资分布最高四分位数中,女性首席执行官领导企业的女性员工收入,比同一四分位数中为男性首席执行官工作的女性高约 10%。另一方面,如果男性在女性首席执行官领导的企业工作,其收入约低 4%。在两种分布的底端,影响幅度较小,但方向相反。
需要指出的是,这些影响是在控制企业固定效应后估计的,也就是说,其识别依据是企业首席执行官从男性变为女性或从女性变为男性。结果在各种设定下也都稳健。具体而言,在控制行业效应、队列效应、时间趋势、企业规模、地区以及员工队伍和高管的个人可观测特征与不可观测技能后,结果依然成立。若采用不同的女性领导力衡量方式——企业中女性高管的比例——结果也依然稳健。
我们发现的第二项实证证据涉及女性首席执行官对企业绩效的影响;这一问题在相关文献中已讨论多年。此前证据并不一致,且取决于估计方法,但总体似乎表明女性首席执行官既不会改善也不会损害企业绩效(Wolfers 2006 和 Albanesi 与 Olivetti 2009)。然而,我们发现,员工队伍中女性占比越高,由女性领导的企业表现越好。这种影响幅度较大,且在统计上高度显著。我们从三个不同维度衡量绩效:人均销售额、人均增加值和全要素生产率(TFP)。在我们偏好的设定下,员工队伍中女性占比每提高 10%,人均销售额就提高 6%;人均增加值则提高约 8%。
这些工资和生产率差异可能由哪些因素驱动?我们的论文讨论了三个可能的来源。
“玻璃天花板”研究强调,在男性占主导的企业中,对女性的偏见可能影响女性工资和晋升前景。我们确实发现,在工资分布顶端,为男性首席执行官工作的女性收入较低,这与该假设一致。然而,这种解释无法说明女性领导对分布底端女性工资的负面影响,也无法说明女性领导对男性工资分布底端的正面影响。只有假设人们会因技能水平不同而对男性或女性抱有特定偏好,才能使基于偏见的解释与我们的证据相符。此外,如果女性首席执行官偏袒女性员工而非男性员工,尤其是在这些员工技能较高时,那么当女性首席执行官雇用更多女性时,我们就不应观察到所发现的生产率正向影响,因为偏袒理应与绩效负相关。
第二种解释着眼于同侪群体效应、榜样效应,或女性首席执行官与高技能女性员工之间的其他互补关系。例如,如果技能分布较高端的女性发现与女性企业领导者互动更容易,或者同性别者之间更容易传递知识,那么我们既应观察到结果中显示的生产率影响,也应观察到女性工资分布顶端的正向影响。然而,这种替代解释无法产生女性领导对分布底端女性工资的负向影响,也无法产生女性领导对男性工资分布的任何影响。
同侪和榜样效应或许能在打破玻璃天花板、改善女性职场处境方面发挥积极作用,但它们只能解释我们发现的部分证据。因此,我们提出第三种解释,即基于统计性歧视的模型,它能够调和我们所有的证据。在模型中,我们假设首席执行官更善于(即更准确地)评估与自己同性别员工的技能。这一假设可能源于性别之间在语言、言语和非言语沟通风格及认知上的差异,这些差异可能影响对个人技能和态度的评估、改善冲突解决,并有助于正确匹配工作任务。大量社会语言学研究为这一假设提供了支持。例如,Dindia 和 Canary(2006)以及 Scollon 等(2011)发现,不同种族或性别群体之间在言语和非言语沟通风格上存在差异,可能影响经济和社会结果。近期员工调查也表明,职场中男性和女性之间存在显著的沟通障碍(Angier 和 Axelrod 2014;Ellison 和 Mullin 2014)。我们还假设,复杂任务需要更多技能才能成功完成,而且将人力资本较高的员工安排到复杂任务中具有比较优势。
这一模型产生两项主要的实证推论。第一,女性首席执行官从女性员工那里获得的信号更准确,因此可以减少女性员工生产率与工作要求之间的不匹配。由此,员工中女性占比越高,企业绩效的提升幅度就越大。这正是我们在数据中发现的结果。
第二,同样是因为对女性员工技能的评估更准确,女性首席执行官能更有效地为女性员工分配任务,使她们获得的薪酬更接近其实际生产率。不同质量的信息对工资分布不同端的影响各不相同。当信息嘈杂时(正如我们假设女性员工由男性首席执行官管理时会发生的情况),员工与任务不匹配的情况会更频繁。因此,技能较高的女性员工如果由男性首席执行官管理,平均工资会较低——其中一些人被错误地安排到生产率较低的岗位。分布底端的情况则相反:男性首席执行官会把一些生产率较低的员工安排到薪酬较高的任务上,因此与技能相近、由女性首席执行官管理的女性员工相比,他们的平均薪酬更高。因此,与信息不够准确、女性员工由男性首席执行官管理的情况相比,女性首席执行官掌握更准确的信息会使女性技能分布顶端的工资更高、底端的工资更低。男性员工的情况恰好相反,与上图所总结的结果一致。
这一理论对欧盟和其他国家近期实施的、旨在减少企业层级高位性别不平等的政策有着重要启示。这些政策基于三项理由:女性理应享有与男性相同的机会,登上企业阶梯顶端,这是公正的体现;如上所述,企业绩效可能通过多种渠道得到改善;以及所有人享有平等机会符合更广泛的公共利益(见 Walby 2013)。我们可以通过模拟样本中更多企业由女性首席执行官领导时企业绩效会如何变化,来评估第二项动机。虽然这并不完全等同于多数国家实施的政策,但它能提示旨在提高女性在企业高层代表比例的政策会产生何种影响。
我们进行了两项反事实实验。在一项实验中,我们随机为样本中一半企业安排女性首席执行官。在第二项实验中,我们向同样数量的企业安排女性首席执行官,但只将她们安排到女性员工占比最高的企业,以产生最大的生产率影响。结果表明,随机安排女性首席执行官时,企业绩效的平均百分比变化通常较小。相比之下,我们的“定向”实验使被安排女性首席执行官的企业产生了较大的正向影响,整体上也产生了正向影响。例如,在这一情景下,首席执行官性别发生变化的企业人均销售额将提高 14.2%,全体样本企业则将提高 6.7%。尽管我们的实验忽略了总体均衡影响(包括不同性别员工因领导层不同而在企业间内生重新就业),这些结果仍证实,根据我们的估计,企业领导层中女性代表比例提高所带来的效率收益,其量级可能相当大。
本文由 Vox EU合作发表。发表本文并不意味着世界经济论坛认可其中的观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:Luca Flabbi 是美洲开发银行研究部高级经济学家。Mario Macis 是约翰斯·霍普金斯大学 Carey 商学院经济学与管理学助理教授。Andrea Moro 是威尼斯卡福斯卡里大学正教授。Fabiano Schivardi 是卡利亚里大学经济学教授、EIEF 研究员。
图片:一名女子拿着一本书,坐在法兰克福机场出发区的长椅上。路透社/Lisi Niesner


