尼泊尔地震再次表明,全球金融体系未能覆盖真正需要它的地方,也未能为受自然灾害影响的人们提供金融安全网。地震发生后,非政府组织、各国政府、援助机构和民众纷纷行动,呼吁全世界慷慨解囊。
这项工作值得赞许,但我们为何仍任由发展中社会的韧性取决于公众反应、媒体宣传和好运,来筹集灾后应对资金?事实上,各国政府拥有可用的工具,能够为可能面临的灾害落实金融解决方案。
迄今,只有少数政府积极采取行动,建立充分的财务保障。如今,平均而言,自然灾害造成的经济损失中有75%完全没有保险保障。在发展中经济体,这一比例要高得多,因为这些经济体既没有成熟的私人保险,也没有建立政府主导的体系。
援助机构、慈善组织以及其他参与募捐的团体,在灾后弥补部分资金缺口方面做得非常出色。他们的工作至关重要,我很自豪地说,我所在的公司和许多同事都为尼泊尔救灾行动捐了款。我们可以庆幸,尼泊尔获得了足够的媒体关注,而且人们对这个国家怀有深厚的亲近感。
然而,更有效的风险转移机制可以提前备妥资金,并在灾害发生时拨付。如今,各国无需再依靠受公众情绪驱动的慈善募捐活动来为基本重建工作筹资。
这些风险转移机制不仅适用于自然灾害。我们也看到,在大流行病医疗应对等领域,准备工作同样不足。保险业还能够为粮食供应、能源供应波动或应对大规模流行病的成本等领域提供财务保障。
关于世界如何应对埃博拉疫情,已有很多讨论。但如果事先安排了应对危机的资金,救援行动本可以有效多少?例如,如果触发一项债券,立即拨款用于医护人员、医疗物资、支持医院、宣传教育和社区联络,我们应对疫情的效率又能提高多少?
我希望在不久的将来,这成为现实。我希望看到大流行病债券或区域管理的保险计划等工具投入运行,并在需要时随时可用。我可以想象这样一个世界:各国政府和人道主义组织拥抱这一范式转变,在灾害来临时运用风险融资工具撬动自身资金。
这并非异想天开。世界许多地区已经开始采用解决方案,为其面临的自然灾害风险提供预先融资。墨西哥、加勒比灾害风险保险基金(CCRIF)、土耳其灾害保险池、泰国农业保护计划以及非洲风险能力机制都已实施成功的计划。近日,太平洋灾害风险保险计划在事件发生仅八天后,就因帕姆气旋对瓦努阿图造成的影响支付了190万美元,这凸显了该计划的成效。
我们正努力让这些计划成为常态,而非例外。然而,尼泊尔的情况表明,前路仍然很长。这需要各国政府愿意掌控自身的灾害风险管理和融资,也需要私人组织愿意让专业知识和金融工具适用于不同地区的独特需求。
这是能够做到的。
2015年非洲世界经济论坛 将于6月3日至5日在南非开普敦举行。
作者:Martyn Parker,瑞士再保险全球合作伙伴关系主席,英国
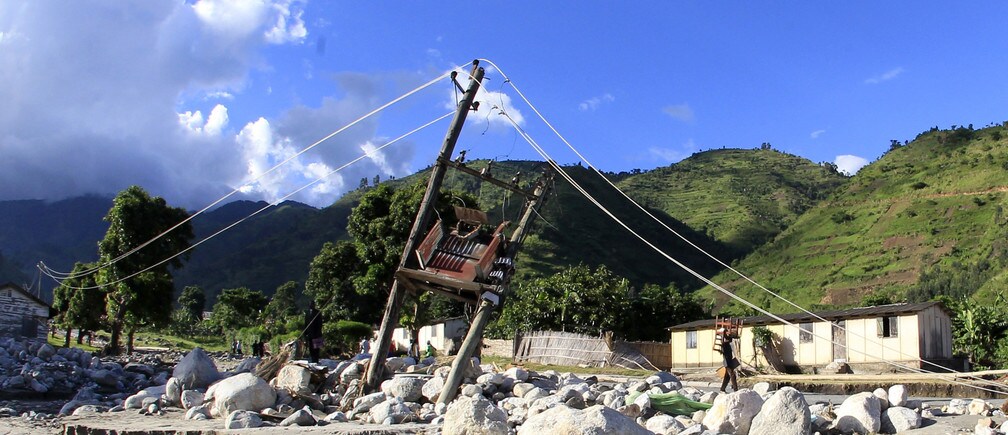
图片:2013年5月8日,在距离首都坎帕拉西南440公里(264英里)的卡塞塞区基莱姆贝铜矿,可见受损的输电线路。路透社/James Akena


