在任期间,特朗普总统始终将焦点放在美国与其主要贸易伙伴(尤其是中国)之间的双边贸易逆差上。近期,白宫称赞与中国签署的第一阶段贸易协议是“重新平衡美中贸易关系”的垫脚石(白宫,2020)。图1显示了2010至2014年间美国与39个贸易伙伴及世界其他地区(“RoW”)的平均贸易差额。每项贸易差额均以占美国GDP的百分比表示。从图中可见,美中贸易逆差之大十分突出:在2010至2014年期间,其规模相当于美国GDP的1.3%。
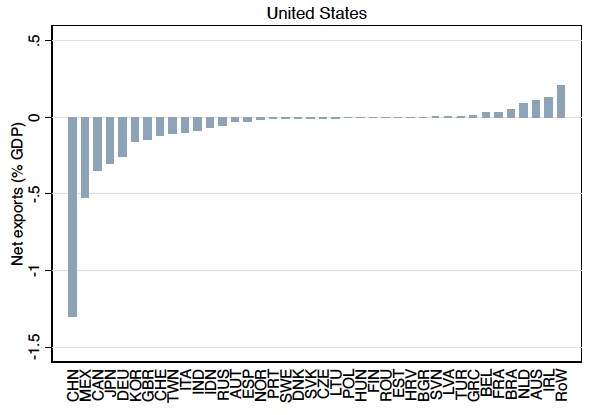
除中国外,美国与北美自由贸易协定(NAFTA)贸易伙伴以及贸易巨头德国和日本之间也存在较大的双边逆差。然而,美国与许多国家的贸易失衡微乎其微。图1显示,美国与法国、巴西和荷兰等国存在若干双边贸易顺差。这一格局并非美国独有:大多数国家与不同贸易伙伴之间的双边差额差异很大,既有双边逆差,也有双边顺差。那么,是什么解释了这种差异?
以下举例说明,可以将图1中的美国双边贸易差额拆分为两个组成部分。这些差额可以分解为:美国与相应贸易伙伴之间双边贸易流量的(几何)平均值(占美国GDP的百分比),以及双边流量相对于(几何)平均值的差额相对的差异。前者见图2面板A,后者见图2面板B,我们称之为“比例失衡”。
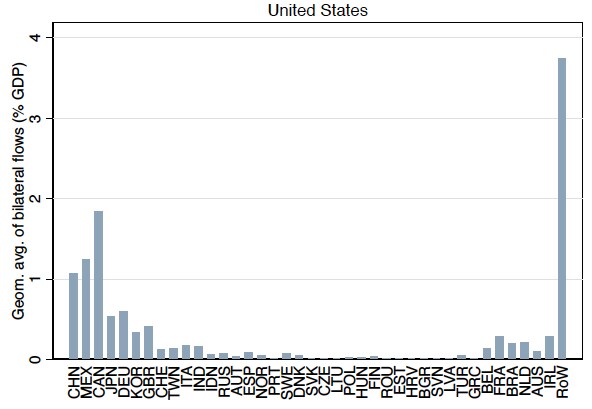
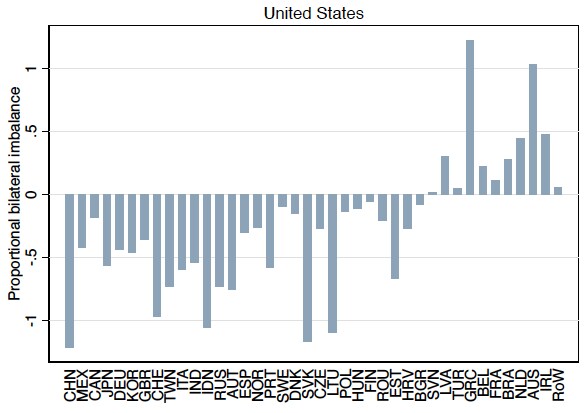
图2显示,美中贸易逆差尤为庞大。这既因为美中贸易流量相对于美国GDP规模较大,也因为两国之间存在较大的比例失衡。相比之下,美国与斯洛伐克之间的比例贸易逆差与其对中国的比例逆差相当。然而,美斯双边贸易流量的平均值较小,意味着美斯逆差在图1中几乎不可见。因此,图1中美国双边贸易差额的差异,反映了双边贸易平均值差异与比例失衡差异之间的相互作用。
人们普遍认为,国家对之间的双边贸易平均值的差异受到“引力”因素的影响(丁伯根,1962)。各国倾向于与规模更大的经济体以及地理位置更近的经济体进行更多贸易。在图2面板A中,美国与中国、德国、日本及世界其他地区的贸易量很大,因为这些国家/地区在世界经济中占有较大份额。美国与墨西哥和加拿大的贸易量也相当可观,因为这些经济体是其直接邻国。数据中的此类引力格局可以用标准贸易模型加以解释(安德森,1979;安德森和范温库普,2003;科斯蒂诺和罗德里格斯-克拉雷,2014)。经过适当估计的引力贸易模型已被证明能够解释国家对之间双边贸易平均值差异的大部分(赫德和迈耶,2014)。
在近期的一篇论文中(库尼亚特和齐梅克,2019),我们论证了引力贸易模型同样可用于分析贸易伙伴之间比例失衡的差异。为此,我们运用国际贸易格局定量建模的最新进展,将戴维斯和韦恩斯坦(2002)首次提出的见解予以形式化。与其讨论一致,我们发现国家对之间的比例失衡有三个驱动因素。
第一个驱动因素是各国的总体(“多边”)净出口头寸。例如,2010至2014年期间,美国存在较大的总体贸易逆差,而中国则有较大的总体贸易顺差。结构性引力模型表明,“整体顺差”国与“整体逆差”国之间的比例失衡,应大于两个“整体顺差”国之间或两个“整体逆差”国之间的比例失衡。第二个驱动因素是各国在支出与生产模式上的差异。例如,若美国消费者喜欢购买德国商品,德国消费者喜欢购买荷兰商品,而荷兰消费者喜欢购买美国商品,由此产生的“三角贸易”即便在总量上贸易平衡,也可能导致(比例)双边失衡。第三个可能的驱动因素是贸易壁垒的不对称性,例如运输成本、关税及非关税贸易壁垒,这些因素使得一个方向的贸易流动受阻程度高于另一个方向。
我们将动态的多国、多部门贸易模型应用于2016年发布的世界投入产出数据库中40个国家(及世界其他地区)的部门层面贸易、生产和支出数据。关键在于,该模型假定部门双边贸易流量遵循标准的结构性引力方程。因此,该模型涵盖了上述比例双边失衡的三个驱动因素。由于贸易壁垒的全部程度无法直接衡量,经校准的模型将其作为“残差”楔子予以捕捉。这些楔子解释了所有无法归因于进口国—部门或出口国—部门特征差异的“进口国—出口国—部门”层面贸易流量变动。
通过简单的方差分解和完整的反事实分析,我们探讨了国家对之间比例双边失衡的差异中,有多少归因于上述三个驱动因素中的每一个。我们的主要发现如下:
我们的模型依赖于较大的贸易楔子不对称性,来解释比例双边失衡差异的一半以上。这可能反映了贸易壁垒的不对称性,或部门层面贸易格局的决定因素,而标准模型未能充分捕捉这些因素。其余差异大部分源于“三角贸易”,即生产与支出模式的差异所致。总体净出口仅发挥次要作用。这一发现令人瞩目,因为公共讨论中经济学家常将宏观经济状况差异所导致的总体贸易顺差与逆差,作为双边失衡的解释。
我们的模型依赖于推断出的贸易楔子不对称性,这表明比例失衡差异中有相当大的一部分难以用标准贸易模型和数据来源加以解释。这以新的形式重现了戴维斯和韦恩斯坦(2002)最初发现的双边失衡“之谜”。我们的计算表明,这一问题值得进一步研究。转向对称的贸易楔子的反事实情境,不仅会显著降低双边失衡的差异,还将实质性地影响各国的实际收入和消费水平。
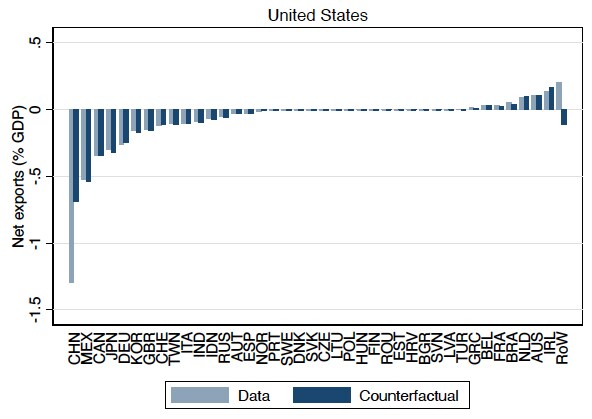
最后,我们的模型还可用于评估美中贸易战期间(并在第一阶段协议中保留)所实施的新关税的长期影响。图3中的深蓝色柱状图显示,如果将美中两国在2018年1月至2019年6月期间相互征收的关税纳入经校准的模型,将得到何种新的稳态美国双边失衡。从图中可以看出,美国对华逆差减少了近一半。这表明,至少就特朗普政府减少美中贸易逆差的既定目标而言,贸易战最终可能被证明是一次“成功”。
然而,我们的反事实分析表明,这是一场代价高昂的胜利,原因有两点。
首先,这一减少的大部分源于美中贸易流量平均值的下降,而非比例失衡的减少。这种贸易破坏的另一面,是美国稳态实际GDP减少0.21%,中国实际GDP减少0.25%。其次,关税对美国总体贸易逆差影响甚微。因此,美中贸易逆差的缩小,几乎被美国与其他贸易伙伴(尤其是世界其他地区)贸易差额的恶化以近乎一比一的幅度抵消。
参考文献
Anderson, J E(1979),“A Theoretical Foundation for the Gravity Equation”,American Economic Review 69(1):106-116.
Anderson, J E 和 E van Wincoop(2003),“Gravity with Gravitas: A Solution to the Border Puzzle”,American Economic Review 93(1): 170-192.
Costinot, A 和 A Rodríguez-Clare(2014),“Trade Theory with Numbers: Quantifying the Consequences of Globalization”,载于 G Gopinath、E Helpman 和 K S Rogoff(编),Handbook of International Economics,第197-261页。
Cuñat, A 和 R Zymek(2019),“Bilateral Trade Imbalances”,爱丁堡经济学院讨论稿第292号,8月。
Davis, D R 和 D E Weinstein(2002),“The Mystery of the Excess Trade (Balances),”American Economic Review, Papers and Proceedings 92(2): 170-174.
Head, K 和 T Mayer(2014),“Gravity Equations: Workhorse, Toolkit, and Cookbook”,载于 G Gopinath、E Helpman 和 K S Rogoff(编),Handbook of International Economics, 第。131-195页。
Tinbergen, J(1962),“An Analysis of World Trade Flows”,载于 J Tinbergen(编),Shaping the World Economy,Twentieth Century Fund。
White House(2020),“President Donald J. Trump is Signing a Landmark Phase One Agreement with China”,白宫情况说明,2020年1月15日。




