欧元区最新经济数据表明,复苏或许即将到来。是什么推动了这轮回升?它面临哪些障碍?又该如何使其持续?
复苏的直接原因并不难以辨认。去年,欧元区濒临二次衰退。近期陷入技术性通缩后,欧洲中央银行终于启动激进宽松政策,推出了包括 量化宽松 (包括购买主权债券)和负政策利率在内的一系列措施。
金融市场的反应立竿见影:在市场预期货币宽松以及宽松措施启动后,欧元大幅下跌,欧元区核心国家和外围国家的债券收益率降至极低水平,股市也开始强劲反弹。这些变化加上油价大幅下跌,提振了经济增长。
其他因素也在发挥作用。欧洲央行放宽信贷,实际上是在补贴银行放贷。随着欧盟委员会变得更加宽容,今年紧缩政策带来的财政拖累将会减轻。 银行业联盟 的启动也有所助益;在最新一轮压力测试和资产质量审查之后,银行拥有更多流动性和资本,可向私营部门放贷。
受这些因素推动,欧元区经济增长已经恢复,近期欧元区股票的表现也优于美国股票。欧元走弱和欧洲央行的激进措施甚至可能在今年晚些时候遏制通缩压力。
然而,要实现更强劲且持久的复苏,仍面临诸多挑战。首先,政治风险可能使进展脱轨。人们希望希腊能够留在欧元区。但由激进左翼联盟党(Syriza)领导的政府与“三驾马车”(欧洲央行、欧盟委员会和国际货币基金组织)之间艰难的谈判,可能导致意外事故——不妨称之为“希腊意外”(Grexident)——如果双方未能在未来几周内就为该国提供资金达成协议。
此外,奉行激进左翼联盟党路线的左翼政党“我们能”(Podemos)可能在西班牙执政。左右两翼的民粹主义反欧元政党正在挑战意大利总理马泰奥·伦齐。极右翼民族阵线的马琳·勒庞在2017年法国总统选举前的民调中也遥遥领先。
就业和收入增长缓慢,可能继续助长民粹主义者对紧缩和改革的反弹。即使欧洲央行也估计,到2017年欧元区失业率仍将达到9.9%,远高于七年前全球金融危机爆发前7.2%的平均水平。欧元区外围国家对紧缩和改革的疲劳,也与核心国家对救助的疲劳相呼应,推动德国、荷兰和芬兰一系列反欧元政党的支持率上升。
持续复苏的第二个障碍,是欧元区所处的不利周边环境。俄罗斯在乌克兰、波罗的海国家乃至巴尔干地区变得更加强势和咄咄逼人(针对俄罗斯的制裁也损害了许多欧洲经济体)。中东战火就在欧洲家门口蔓延:巴黎和哥本哈根近期发生的恐怖袭击,以及突尼斯针对外国游客的袭击,都提醒欧洲,数百名本土圣战分子可能从叙利亚、伊拉克或其他地方的战场返回,并发动更多袭击。
第三,尽管欧洲央行的政策压低了借贷成本,但外围国家的私人和公共债务占GDP的比重仍然很高,而且还在上升,因为债务比率的分母——名义GDP——几乎没有增长。因此,中期内,债务可持续性仍将是这些经济体面临的问题。
第四,财政政策依然具有紧缩性,因为德国继续拒绝越来越多的建议,即应实施短期刺激。因此,增加德国支出既无法抵消外围国家进一步紧缩的影响,也无法弥补欧盟委员会主席让-克洛德·容克公布的三年期、总额为3000亿欧元(3250亿美元)的 投资计划 预计将出现的巨大资金缺口。
第五,结构性改革仍在以蜗牛般的速度推进,拖累潜在增长。结构性改革虽有必要,但某些措施——例如劳动力市场自由化和养老金改革——可能会提高欧元区的储蓄率,从而进一步削弱总需求(德国十年前进行结构性改革后就出现过这种情况)。
最后,欧洲的货币联盟仍不完善。要确保其长期可行,随着时间推移,必须建立完整的银行业联盟、财政联盟、经济联盟,最终还要建立政治联盟。但欧洲进一步一体化的进程已经停滞。
如果到2016年底欧元区失业率仍然过高,年度通胀率仍远低于欧洲央行2%的目标,而财政政策和结构性改革又在短期内拖累经济增长,那么唯一可行的办法可能就是继续实施量化宽松。但欧元持续疲软——而这正是此类政策助长的——正在推动欧元区经常账户顺差扩大。
事实上,随着欧元走弱,外围国家的对外账户已从赤字转为平衡,并日益转为顺差。德国和欧元区核心国家原本就有大量顺差;由于缺乏提振内需的政策,这些顺差只会进一步扩大。因此,欧洲央行的货币政策将越来越带有以邻为壑的色彩,引发与美国及其他贸易伙伴之间的贸易和汇率紧张。
为避免这一结果,德国需要采取措施——财政刺激、增加基础设施和公共投资支出,以及加快工资增长——以提振国内支出并减少该国的对外顺差。除非且直到德国转向这一方向,否则任何人都不应对欧元区实现更强劲且持久的复苏抱有十足把握。
本文由 辛迪加计划合作发表。本文的发表并不意味着世界经济论坛认同其中观点。
如需了解议程的最新动态, 请订阅我们的每周通讯。
作者:努里尔·鲁比尼,纽约大学斯特恩商学院教授、鲁比尼全球经济学公司董事长;克林顿政府时期曾任白宫经济顾问委员会国际事务高级经济学家。
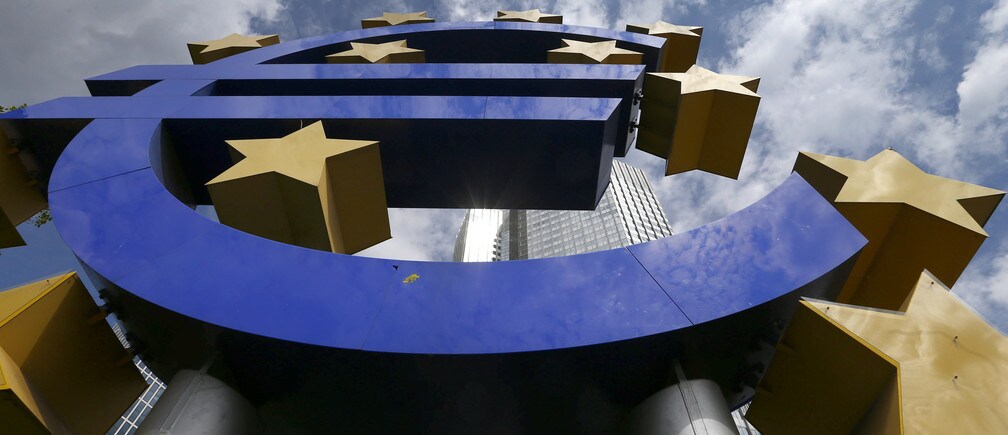
图片:欧洲中央银行总部旁矗立着一个巨大的欧元标志。路透社/拉尔夫·奥尔洛夫斯基。



