全球利率跌至谷底,为所谓的前沿市场国家带来了福音,这些国家得以低成本借款为其发展需求提供资金。但好事也可能过多:若各国未能将资金善加利用,可能难以偿还贷款,并面临违约风险。
本周图表显示,安哥拉、白俄罗斯、厄瓜多尔和巴基斯坦等前沿市场发行国的硬通货债券发行规模,预计今年将升至380亿美元,接近2017年创下的纪录。在截至2019年年中的五年间,前沿市场硬通货债务存量增至原来的三倍,达到2000亿美元。
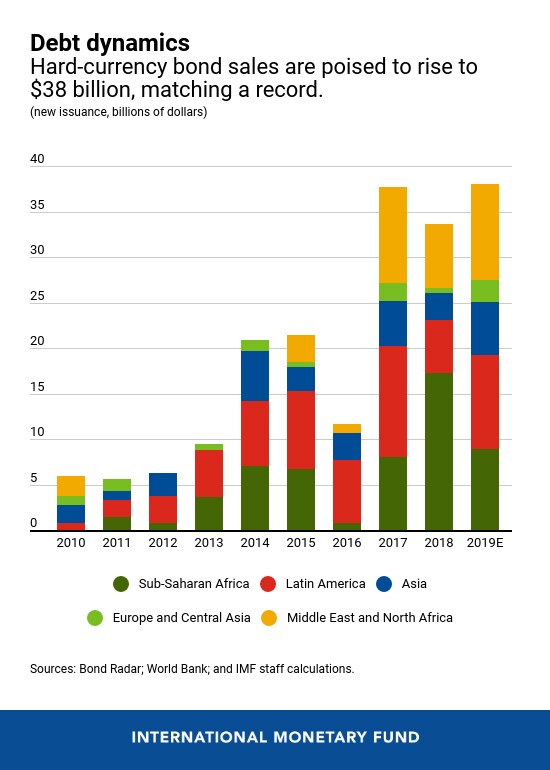
对部分国家而言,海外债务在金融资源中所占比重日益上升。中位数前沿借款国的硬通货债券存量已升至GDP的7%、占外汇储备近一半,而2014年时该比例分别为GDP的3%和外汇储备的20%。更广泛的一组面临偿债困难或处于债务困境高风险中的低收入发展中国家,自2013年以来翻了一番,达到43%。若全球利率上升,这些国家将更难履行海外债务义务,国际货币基金组织最新的《全球金融稳定报告》。
因此,前沿市场应将控制与债务相关的脆弱性列为首要任务。面临高度困境风险的国家应避免向私人贷款机构借款(与之相对,发达经济体政府则以折扣价向低收入国家放贷。)。它们还应着力于为可能产生高回报的项目融资。各国还应努力提升从国内贷款机构借款的能力,并加强公共投资管理。
在适当的保障措施下,前沿经济体可以利用低成本的硬通货贷款改善长期增长前景,并提高本国公民的生活水平。




