美国人总体上在理解关键金融概念方面表现不佳;这种金融知识的不足在全球范围内普遍存在,影响着经济和个人的结果。
金融教育应贯穿人生各阶段——从学校到职场——并为高中和大学学生开设必修的金融知识课程。
金融知识是一段终身学习的旅程,金融科技很可能会影响并支持消费者做出明智的财务决策。
四月是美国的金融知识月,最新发布的数据清楚地表明,迫切需要关注金融知识问题。
金融知识匮乏的后果代价高昂且影响广泛,波及家庭、雇主、社区,甚至整体经济。然而,我们的TIAA研究所-GFLEC个人金融指数(P-Fin指数)于4月17日发布,在理解那些支撑退休储蓄、债务管理或风险保障决策的概念方面,美国人的表现不及格。
平均而言,美国人只能回答我们设计的28道个人金融知识问题中的约一半。
这种金融知识的匮乏不仅是美国的问题,更是全球性问题。我们的研究表明,全球范围内只有三分之一的成年人具备金融知识,考虑到个人需要做出的众多财务决策,这一比例非常低。
在这项全球研究中,我们使用评估四个金融决策基本概念基础知识的问题来衡量金融知识:利率知识、复利、通货膨胀和风险分散。在受访者中,女性、低收入成年人以及受教育程度较低的人 更容易在金融知识方面存在欠缺。这些相关性在发展中国家以及金融市场发达的国家同样成立(见下图1)。
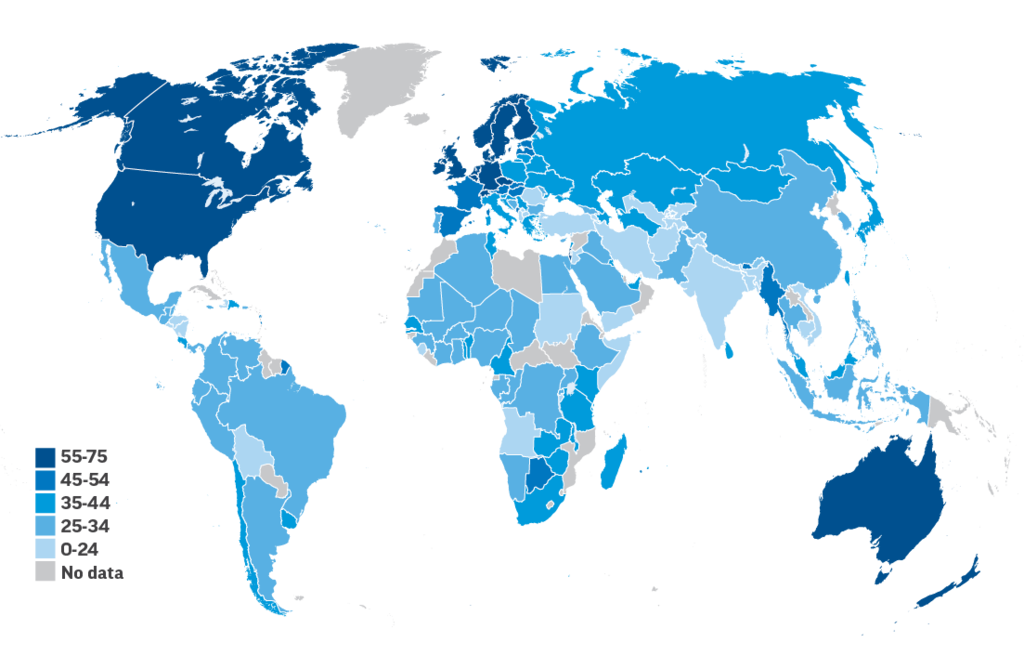
2023年发表于《金融知识与幸福感期刊》的一项近期全球金融知识比较研究也证实了这些发现。这些研究使用的问题与全球调查中用于衡量金融知识的问题非常相似。研究发现,从秘鲁到意大利,再到新加坡到日本,金融知识水平都很低。太多人缺乏建立财务稳定生活所需的基本金融知识,这对家庭、社区或国家都非好兆头。
另一个凸显应对这一挑战之必要性的事实是,年轻一代的金融知识尤为匮乏。这是一种令人担忧的脱节,因为年轻人在劳动力市场中占有相当大的份额。更重要的是,他们即将做出或已经做出对其生活和整体经济具有重大而深远影响的财务决策——无论是现在还是未来。
尽管年轻人对经济有影响力,但他们受制于一个重要障碍:学校未教授金融知识。我们需要在他们做出改变人生的财务决策之前赋予其相关知识,使其能够在坚实的基础上开启职业生涯。将个人理财课程设为高中毕业的必修课,或在大学开设此类课程,将确保他们更好地为安全的财务未来做好准备。
但我们不能止步于此。他们的父母同样受困于金融知识匮乏。全球数据表明,即使是已经做出过许多具有深远影响的财务决策的年长受访者,其金融知识水平也很低。在资金管理方面,经验或许是更好的老师。换言之,实践并不能自然培养金融知识。
多阶段金融知识计划
因此,我们需要将金融学习提升为一段终身旅程。我们可以通过职场和当地社区的金融健康计划来实现这一目标。这些计划的额外优势在于,可以根据所服务群体的需求量身定制,帮助提升女性、低收入人群以及其他金融知识落后人群的水平。
这些计划触手可及。在论文(发表于《康奈尔法律评论》)《固定缴款计划与金融无知的挑战》中,我们探讨了职场金融健康计划应包含的三项要求:自我评估、最低限度的实质内容以及时机安排。
当今员工面临的经济格局和劳动力市场已发生重大变化,未来必将持续变化。现在正是加大努力、使劳动者具备在21世纪做出明智决策所需知识和技能的时候。
随着金融科技行业革新金融实践并重塑金融格局,金融业有能力通过提供知识和资源来支持用户做出明智的决策。人们不必成为金融专家,但我们需要让他们具备选择优质财务顾问或识别能够帮助其做出明智决策的工具的能力。
我们的研究表明,金融知识对金融科技用户大有裨益。例如,金融知识水平较高的人较不可能进行代价高昂的资金管理。换言之,当金融知识与金融科技相辅相成时,便能产生良好的财务结果。
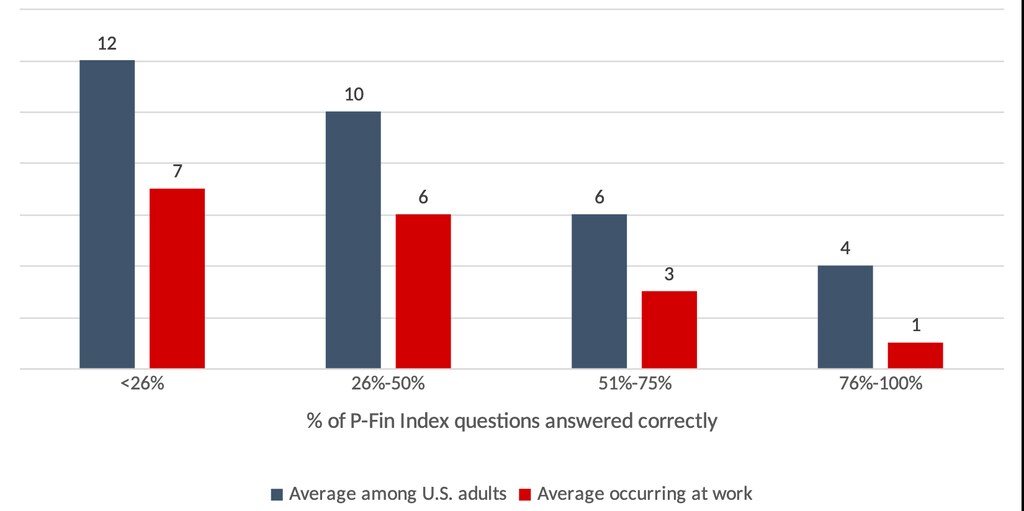
金融知识至关重要,我们必须认真看待金融知识匮乏所带来的代价。金融知识水平较低的人每周可能要花费多达12小时——相当于一天半的工作时间——用于担忧和处理个人理财问题。
在这12小时中,有7小时发生在职场。对于金融知识水平较高的人而言,每周担忧财务问题的时间减少至4小时,其中仅有1小时占用工作时间(见下图2,报告)。
简而言之,金融无知代价高昂。它占用了我们大量时间,影响职场生产力和我们的经济福祉。让我们今年盘点现状,加大力度加快金融教育。明年四月,我们便可以汇报并庆祝我们的进展。