如果您没有银行账户,很可能正处于贫困、排斥和脆弱的边缘。如果您难以获得或保持一份稳定且收入可观的工作,您很可能也没有银行账户或无法获得金融服务。您完全依赖现金,而现金既不安全又难以管理。此外,一旦您或家人遭遇严重疾病或其他意外的经济负担,您可能会迅速陷入更深的贫困和绝望。
遗憾的是,这正是欧洲和中亚发展中国家数百万人的现实处境。截至2017年,该地区仍有约1.16亿成年人没有银行账户。而该地区近60%的无银行账户人群为女性。在当今高度全球化、技术驱动的世界里,这无情地提醒我们,要确保更广泛的包容性和为所有人提供机会,我们仍有很长的路要走。
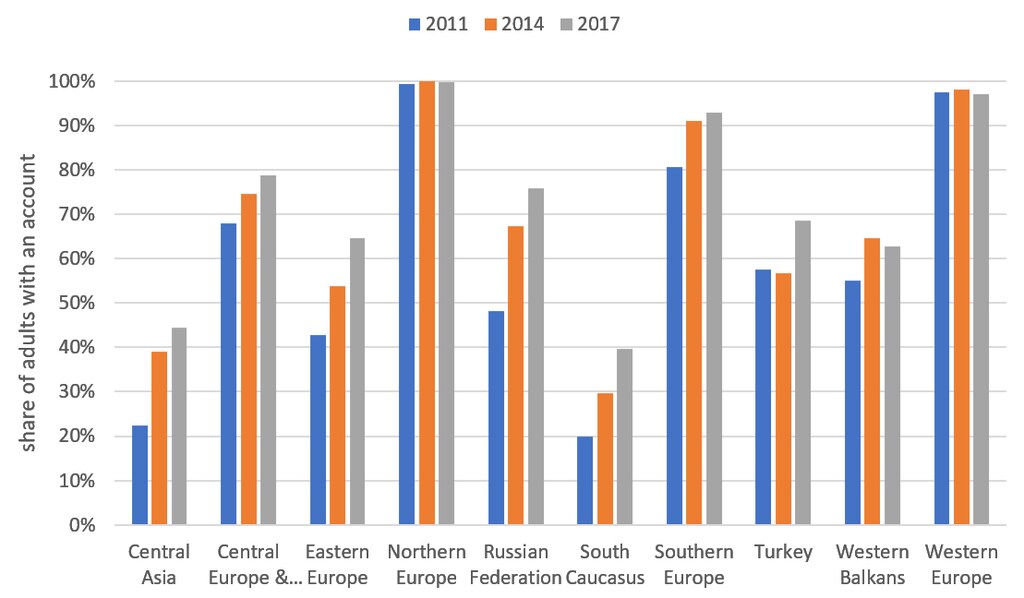
过去十年间,欧洲和中亚地区的账户拥有率总体呈上升趋势,从2011年成年人口的45%上升至2017年的65%,但数据掩盖了各次区域之间的差异。在欧洲的高收入国家,大多数成年人已拥有账户,约55%的人在金融机构进行正规储蓄。然而,南高加索和中亚国家尽管近年来有了显著提升,其银行账户持有成年人的比例仍然低得多。
亚美尼亚、格鲁吉亚、摩尔多瓦、吉尔吉斯共和国、塔吉克斯坦和土库曼斯坦等国,是全球增幅最大的国家之列,但其起点非常低。
欧洲和中亚各次区域的账户拥有情况
为什么该地区仍有如此多的人没有银行账户?
对机构缺乏信任是一个主要问题。该地区近30%的无银行账户成年人表示,对银行缺乏信任是开设账户的障碍,这也反映在该地区极低的正规储蓄水平上。该地区发展中国家不到25%的人从正规渠道借款。因此,非正规借贷十分普遍。在紧急情况下,人们更多依靠家人和朋友,而非储蓄或向金融机构借款。
金融包容性方面的性别差距依然存在,在亚美尼亚、科索沃、土耳其、塔吉克斯坦和土库曼斯坦等国尤为严重。例如,在土耳其,83%的男性拥有银行账户,而女性拥有账户的比例仅为54%。无银行账户还与劳动力参与度低相关,这凸显了该地区许多女性在平等、充分地参与商业和经济活动方面所面临的挑战。
未来的前进方向是什么?
包容性金融体系使大部分个人能够更好地获取资源,以满足其财务需求,例如为退休储蓄、投资教育、把握商业机遇以及应对冲击。无法使用这些金融服务可能导致持续的收入不平等,并减缓经济增长。
提高账户拥有率有许多机会。欧洲和中亚超过80%的无银行账户人群拥有手机。为这些移动用户提供互联网接入或数字金融服务,可能是扩大金融包容性的关键。
对政府而言,从现金支付转向数字支付可以减少腐败并提高效率。将政府、私营部门和农业相关款项直接支付至账户将大有助益。例如,将公共部门养老金支付转入账户,可将该地区无银行账户成年人的数量减少多达2000万,其中仅俄罗斯就有800万。
技术可以发挥巨大作用。数字支付,例如直接将款项或转账收入账户、通过手机或互联网付款、直接从账户支付公用事业费用或各项费用,可以推动金融包容性,因为许多国家的数字化也正取得重大进展。
不过,金融服务必须负责任地使用。因此,各国需要确保提高公民的金融素养,并提供消费者保护措施。金融服务还应根据女性、贫困人口和首次使用者等金融服务覆盖不足群体的需求量身定制。
欧洲和中亚地区正面临经济增长乏力及2019至2020年前景不明的局面,包容性金融部门的发展有助于促进增长、减少贫困。技术的快速进步和各地区之间的互联互通,也为确保每个人都能从金融包容性中受益,从而平等、充分地参与社会,提供了前所未有的机会。




