自第二次世界大战结束以来,发达经济体的经济活动经历了持续时间较长的波动(例如,Crafts 和 Toniolo,1996;Temin,2002)。这些波动形成的商业周期,其波动性和持续性都强于传统分析所描述的水平。在一项开创性研究中,Comin 和 Gertler(2006)对美国经济中的这类周期进行了刻画,并将其称为“中期周期”。在近期一篇论文(Correa-López 和 de Blas,2018)中,我们进一步考察历史数据,发现从中期来看,欧洲国家的产出和投资波动甚至比美国更具波动性和持续性。此外,如图1所示,在中期频率上,美国的产出、投资和内含生产率¹分别领先于欧洲的产出、投资和内含生产率,且与之高度相关。为了解释这些共同波动的驱动因素,我们展示了美国技术通过贸易实现国际扩散的证据。此外,我们还表明,美国大型企业在贸易中的重要性,可能有助于解释观察到的跨国总体格局。借鉴 Comin 和 Gertler(2006)的研究,我们构建了一个定量宏观经济模型,涵盖两个发达经济体,旨在拟合数据中发现的典型事实。
图1劳动年龄人口人均 GDP 的中频分量
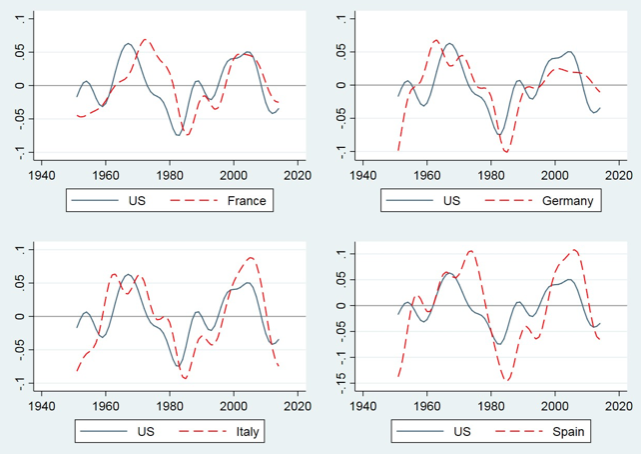
注:使用带通滤波器提取中频分量;纵轴以单位项表示人均产出相对于趋势的百分比偏差。
国际中期共同波动的典型特征
所识别的国际中期共同波动模式表明,持续性的美国冲击在推动发达经济体整体中期波动方面发挥着重要作用。具体而言,在中频上,美国研发支出和专利数量领先于欧洲的产出和投资周期,且与之高度相关。此外,如表1所示,一方面,美国双边出口额和出口中间品种类数量,另一方面,其主要欧洲贸易伙伴的产出和投资周期,两者之间存在显著的中频共同波动。美国双边贸易变量的中频波动略微领先于欧洲的中期周期,这表明这些技术一经出口,便会在发达经济体迅速扩散。
表1贸易品种数量与欧洲中期周期
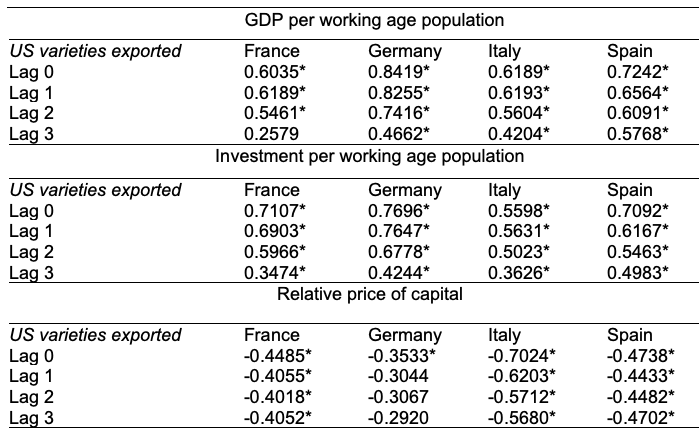
注:中频分量的相关系数。品种数量以未经滤波的 SITC 第2次修订版类别数量衡量,涵盖制造业中细分至5位数的类别(不包括消费品),且进口方报告的贸易额须超过100万美元。相关系数根据1980—2014年数据计算,其显著性按5%水平报告。
值得注意的是,大型企业似乎会影响美国技术周期的传导。表2所列证据显示,从中期来看,中型和大型企业规模的波动与欧洲产出和投资周期的相关性,显著高于小型企业规模的波动。此外,美国中型、尤其是大型制造企业推动了美国双边出口的中期周期,使其处于国际技术扩散的前沿。
表2美国制造企业规模与欧洲中期周期
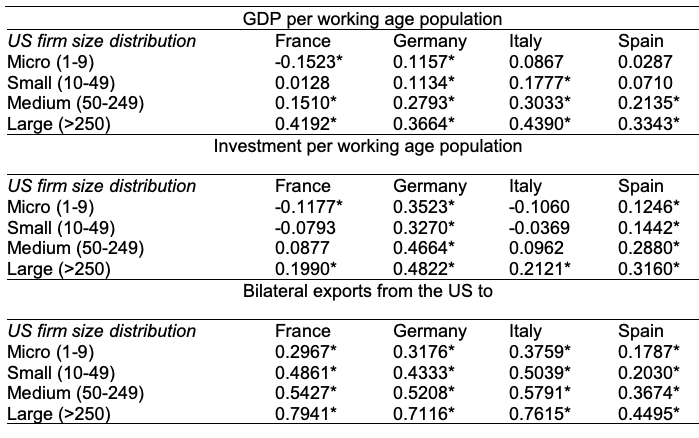
注:企业规模以员工人数作为替代指标(例如,微型企业指员工人数为1至9人的企业,以此类推)。时期为1977—2014年。中频分量的同期相关系数,显著性按5%水平报告。
综合来看,证据表明,美国大型企业通过贸易制造业中间品来扩散内含技术,可能会影响欧洲相对低频的产出。这些典型特征进一步凸显了研究企业异质性在国际冲击传导中的作用的重要性;这种传导通过资本品行业的中间品贸易实现,而该行业是内含式增长的关键驱动因素。
模型
为解释这些证据,我们在论文中提出一个双国、不对称的宏观经济模型,包含三个鲜明特征。第一,资本品行业新型中间品种类所内含的技术变革推动内生增长(例如,Romer,1990;Comin 和 Gertler,2006)。第二,各国在这类中间品生产方面存在企业异质性(例如,Melitz,2003;Ghironi 和 Melitz,2005)。第三,各国进行品种贸易(例如,Comin 等,2014;Santacreu,2015)。资本品行业中新开发的中间品,源于两国都可能进行的创新和采用投资。最终产出生产中的非内含式技术变革是增长的第二个来源;为简化起见,我们将其设定为外生。
该模型借鉴 Melitz(2003)开创的框架,在专业化中间品生产中引入企业异质性。在这一框架中,企业的生产率水平各不相同,并使用劳动力进行生产。生产率门槛会响应需求变量(负向)和成本变量(正向),并据此决定企业是面向国内市场生产,还是同时面向国内市场和出口市场生产。继而,国内生产率门槛和出口生产率门槛决定出口概率。在其他生产率门槛保持不变的情况下,国内门槛上升会提高出口概率,而出口门槛上升则会降低出口概率。国内生产的品种数量与出口概率共同决定贸易中间品的数量。在这种品种内生增长模型中,生产率门槛呈现长期动态,与经济稳态增长率相关;在外生冲击之后,还会经历短期至中期的调整动态。后者对国际冲击传导至关重要。
校准与平衡增长
该模型针对两个发达经济体进行校准,其中美国作为领先经济体;随后评估模型在受到内含式和非内含式技术冲击后的动态响应,这类冲击通常被视为短期波动的主要驱动因素(例如,Backus 等,1992;Fisher,2006)。基准校准表明,长期来看,劳动年龄人口人均产出的增长中,59%由内含式技术变革解释,41%由非内含式技术变革解释,这与美国稳态增长分解的定量证据一致(Greenwood 等,1997;Cummins 和 Violante,2002)。
中期宏观经济调整
模型显示,在十年时间跨度内,不同国家和不同冲击下的生产率门槛都会出现明显变化。以美国遭受负向全要素生产率(TFP)冲击为例。随着美国实际工资下降,美国出口的品种(或创新)数量最初有所增加,因为一些面临国内经济衰退的中间品制造商转而出口。也就是说,美国企业的出口概率和出口品种数量均有所增加。这种调整对追随国至关重要。来自领先国的新进口品种提高了追随国投资生产的效率,从而遏制了中间品部门的衰退,并将资源转向国内采用。然而,这反而使追随国经济陷入尤为严重、尤其持久的衰退。追随国大幅削减创新投资,导致国内新产品种类数量大幅下降;而这些品种终究是经济复苏和未来增长的引擎。
如图2所示,随着时间推移,美国的衰退演变为持续时间较长的国外经济下行,主要原因是资本品行业中间品生产所内含技术水平降低带来的长期影响。总的来说,模型预测,贸易额和贸易品种数量将在相当长的时期内低于趋势水平。
图2领先经济体(本国)遭受负向 TFP 冲击的脉冲响应函数
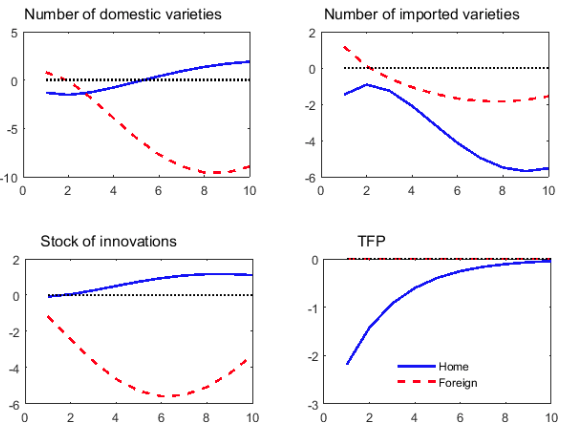
注:实线(蓝色)表示本国(美国)的调整,虚线(红色)表示国外(欧洲)对美国负向 TFP 冲击的调整。响应幅度以相对于平衡增长路径的百分点偏差表示,时间跨度为十年
另一方面,我们的框架显示,美国在遭受内含式技术冲击后会出现独特的调整。具体而言,模型预测,负向投资特定冲击可能使美国陷入非常持久的衰退,因为生产率门槛在十年之后仍可能低于趋势水平。在这种情况下,国内生产率放缓会持续很久,这是由于资本相对价格(持续高于基准水平)以及实际工资(尤其是持续低于基准水平)逐步调整所致。前者从实际角度支撑投资活动,后者则持续对成本施加下行压力;两者都使低生产率制造企业得以存续。这表明,一次直接冲击投资部门的事件发生后,美国企业生产率分布可能出现持续的顺周期转变。这或许能进一步解释近期金融危机期间美国生产率持续放缓的现象(Reifschneider 等,2015;Anzoategui 等,2017)。
模型是否符合证据?
在模拟所提出的模型经济时,我们同时考虑了两类技术冲击。在定量方面,与标准国际商业周期模型相比,该框架在再现多数宏观经济总量指标的跨国相关性方面表现更佳,模拟结果与数据相符。其中一项新发现是,模拟显示,美国大型出口商对追随国中期 GDP 和投资的动态变化贡献显著。这些发现与实证证据一致。鉴于我们将异质性企业生产的新型中间品贸易建模为连接各国的纽带,政策层面的启示是:在经济放缓之后,应重新审视过度削减创新支出所带来的中期影响。




