欧洲经济增长依然令人失望。预计几乎所有欧盟成员国在2014年的产出都将有所提高;但据国际货币基金组织的 最新预测,欧元区的平均增长率将勉强超过1%。而英国经济则显示出强劲的发展势头, 其国内生产总值 才刚刚超过危机前的水平。 以 人均 计算,欧盟仍比七年前更为贫穷。
在此背景下,一项新的政策目标应运而生:投资。意大利总理马泰奥·伦齐目前担任欧盟轮值主席国,他极力推动这一目标;欧盟委员会候任主席让-克洛德·容克则将其称为自己的“首要任务”。 “首要任务”。他未来三年的目标是每年额外调动1000亿欧元(1340亿美元),即占国内生产总值的0.75%,用于公共和私人投资。
投资无疑是一个在政治上颇具吸引力的议题。它能够联合凯恩斯主义者与供给侧倡导者;公共支出的支持者与私营企业的拥护者也可以携手并进。而历史上的超低长期利率无疑为新企业融资提供了极为有利的机会。
但这并不意味着政府应当向公共基础设施项目大举投入资金,或在市场条件本已十分有利的情况下,通过增加激励措施来推动私人投资。在私人收入萎缩、公共资源稀缺、债务负担沉重的当下,刺激投资的计划理应经过仔细审视。
即便是看似有益的项目也可能适得其反:仅在几年前,欧洲为推动可再生能源发展而作出的善意努力,就导致了一场宏观经济规模的太阳能泡沫。减少温室气体排放固然必要,但当前这一代效率相对低下的可再生能源,不应以牺牲更具成本效益的技术发展为代价来推广。
因此,在任何提振投资的努力之前,必须先判断欧洲增长乏力是否反映出资本形成异常偏低。数据表明确实如此:2007年至2013年间, 欧盟投资下降了 18%,而美国仅下降6%。在南欧,投资几近崩溃;即便在德国,投资也要到今年才能恢复至危机前的水平。
然而,这一观察远不足以说明问题,因为危机前过度的房地产投资使得急剧的向下调整不可避免。无人购买的公寓楼和无人乘坐的机场式的盲目建设必然要停止。更广泛地说,投资往往随经济增长而变动:只有在产品存在需求的情况下,企业才会增加新的产能。经济衰退几乎总是意味着投资出现不成比例的下降。
基于上述原因,判断投资偏低是增长放缓的原因还是结果,并非看上去那样简单。综合考虑推动与拉动因素,德国经济研究机构DIW认为投资缺口确实存在;就欧元区而言,该机构估计投资缺口约为国内生产总值的2%,即2000亿欧元。这是一个相当可观的数字,表明有必要采取政策行动。
由此引出下一个问题:是什么阻碍了投资,又该如何消除这些障碍?部分答案与监管有关。例如,高效能源生产与节能领域的投资,正受到气候政策未来走向普遍存在的不确定性所抑制。欧洲就如何稳定碳价达成一致,将有助于催化私人项目。在国家层面,设计周密、稳定的方案以提高家庭供暖效率,同样会有所帮助。更广泛地说,监管的清晰度与可预测性对私人投资至关重要。
答案也部分在于金融层面。在欧洲,危机前的房地产投资热潮是由北欧流向南欧的不审慎信贷资金所推动的。随后出现了信贷紧缩,因为银行削减了负担过重的资产负债表,并且不再鼓励承担风险。此外,资金也已从陷入困境的外围地区回流至北欧。因此,比如说,一家西班牙小企业的融资既不便宜,也不充裕。
这需要立即采取行动。应当鼓励打包现有贷款组合,并将其出售给非银行投资者,正如许多人所建议的那样。在短期应对措施之外,首要任务必须是推动储蓄资金在整个欧洲重新流动,但这一次应以股权的形式,而非银行存款与贷款的形式。为此,欧洲需要适当的监管与税收框架。官方机构也可以以适当方式参与其中。奇怪的是,作为欧盟金融机构的欧洲投资银行,目前仅获授权提供贷款和担保,而不能进行股权投资。应当寻找替代方案。
最后,还有少数领域是各国政府可以直接发挥作用的。基础设施便是一个典型例子,但前提是不能以当前对投资项目的兴趣为借口,重新燃起欧洲对“白象”工程的热衷。
这是否足够?难以判断。欧盟面临一项微妙的平衡任务:既要推动投资,又要保持审慎,尤其是在使用公共资金时。就容克而言,他需要同时展现坚定的决心和良好的判断力。
本文与 Project Syndicate合作发表。
作者:让·皮萨尼-费里是柏林赫蒂政府学院教授,目前担任法国政府政策规划总专员。他曾任布鲁塞尔经济智库Bruegel的负责人。
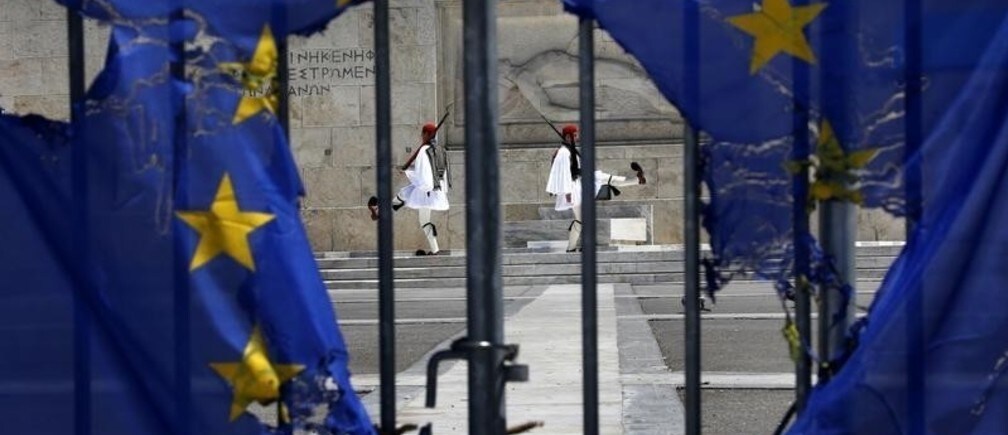
图片:在雅典宪法广场,总统卫队队员透过一面被焚烧的欧盟旗帜,站在无名战士墓前。路透社/Yannis Behrakis


