新冠肺炎引发了一场衰退,全球经济预计只有在疫苗可用的前提下,才可能最早在2022年底复苏。
虽然每次衰退各不相同,但历史为当前由疫情引发的经济下行提供了借鉴。
在如此多的不确定性之下,政策制定者应专注于保持低税率、制定财政整顿计划,并避免出台新的监管措施,直至经济重回正轨,经济学家迈克尔·博斯金撰文指出。
历史上罕见的深度新冠肺炎衰退在大多数国家似乎已经触底回升。但目前私营机构与官方预测如果预测准确,则意味着大多数经济体要到2022年底才能恢复到此前的业绩高点。很大程度上不仅取决于疫情的发展、有效治疗手段和疫苗的推广,还取决于所实施的货币、财政、贸易和监管政策。因此,政策制定者和评论人士正在研究以往的案例,以寻找有效的应对之策。
每次衰退的直接原因各不相同。第二次世界大战后,美国几次衰退都发生在美国联邦储备委员会为控制通胀上升而收紧货币政策之后。1973至1975年以及1981至1982年的深度衰退,则发生在大规模石油冲击之后(当时经济对能源进口的依赖程度高于现在)。而2001年的衰退则发生在互联网泡沫破裂之后。
相比之下,美国2008至2009年的大衰退则是由过度杠杆化的金融机构引发的危机所导致。美国曾多次进行社会工程式的操作,向原本通常不符合贷款资格的人群发放住房贷款,导致房价和家庭债务比率升至不可持续的水平。随后房价下跌、止赎和失业激增,冲击了总需求,形成了战后时期的第三次重大衰退。
最后,新冠衰退紧随前所未有的封锁措施而来,这些措施使整个线下“非必需”经济陷入停滞。起初的大规模供给侧冲击,很快演变为需求不足,原因包括失业率迅速上升、对复苏前景的高度不确定性、只能线上购物,以及个人储蓄增加。
深度衰退通常之后会出现快速复苏,20世纪70年代和80年代年GDP增长率超过4%的年份便是例证。与之类似,1990至1991年那样的温和衰退之后,复苏通常相对较慢。诺贝尔经济学奖得主经济学家米尔顿·弗里德曼 将这一现象称为“拨弦”效应(借用小提琴弦的比喻)。
然而,2008年后的大衰退之后,经济增长率连续八年减半,年均增长率仅为2%。若能像以往深度衰退后那样强劲复苏,四年间大约可多创造2000万个就业年(即一个全职岗位持续一年)。对于这种表现不佳的情况,有许多可能的解释。其一是政府试图通过《平价医疗法案》以及银行和能源监管来重塑经济的大片领域,这带来了巨大的不确定性,抑制了招聘和投资;另一是政策应对削弱了工作激励。
大衰退引发了一系列刺激经济的货币和财政措施。美联储有充足的空间将其目标利率从5%降至零,并将其维持了七年,同时安排了救助、托底、货币互换额度,以及资产购买,规模约为3万亿美元的国债和抵押贷款支持证券。但收益递减效应随之出现。在已有超额准备金却未被放贷、且美联储还需向其支付利息的情况下,再增加一万亿美元对经济几乎没有帮助。
2007年,美国的债务与GDP之比为35%。 金融危机之后,美国采取了一系列财政措施,包括2009年超过8000亿美元的刺激计划、规模相近的2010年税收减免和失业救济法案,以及其他措施,包括30亿美元的“旧车换现金”计划。到2013年,债务与GDP之比增长了一倍多,达到72%。最终,即便剔除经济周期的影响,奥巴马政府仍是二战以来财政赤字最大的政府任何一届政府。不过,特朗普政府如今已刷新了这一纪录。
在2008年后的整个时期,凯恩斯主义者原本预期的复苏远比实际强劲(事实上,奥巴马政府的经济学家所采用的支出乘数,比当前学术界的估计高出三倍)。公允地说,危机期间存在巨大的不确定性。然而,许多政策决定并未达到预期效果。其中一个重大失误是,奥巴马总统未采纳其自组的“辛普森-博尔斯委员会”提出的合理赤字削减建议。
新冠肺炎疫情前,失业率处于历史低位,通胀得到控制,家庭债务负担相对GDP也远低于大衰退之前。企业债务有所上升,但偿债成本尚可承受。美联储降息的空间较小,其资产负债表已膨胀至约4万亿美元。在唐纳德·特朗普总统任内,按照繁荣和平时期的标准,联邦赤字和债务仍然极为庞大。降低利率,其资产负债表已膨胀至约4万亿美元。在唐纳德·特朗普总统任内,按照繁荣和平时期的标准,联邦赤字和债务仍然极为庞大。
针对疫情,美联储迅速采取了零利率政策,为多个市场提供托底,并将其资产负债表扩大至超过7万亿美元,放弃了其传统的渐进式做法。国会已通过的财政措施以支持企业和家庭,金额已达数万亿美元。特朗普还发布了行政命令,旨在推迟缴纳工资税,并向家庭提供额外补贴。不确定因素包括明年可能出现的民主党政府及国会,它们很可能在2021年推动大规模的税收、支出和监管扩张。
尽管股市强劲反弹,但2008年后的大衰退之后经济复苏依然极为缓慢,因此今年年初很少有人将其视为应对另一场重大衰退的范例。从长期来看,人们在寻找经验教训时,往往记住的是经济增长率的差异以及能否实现持久而长期的扩张。
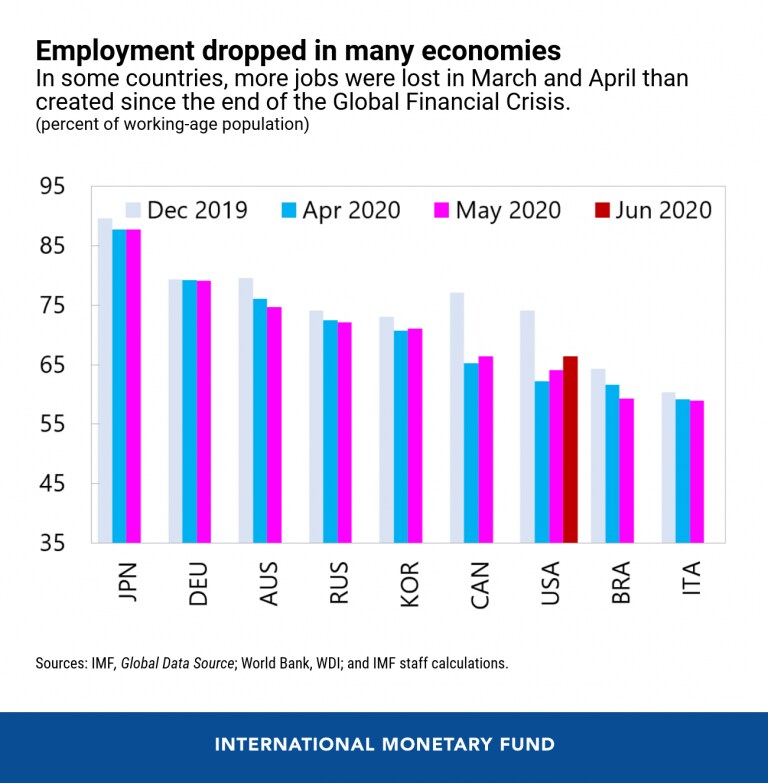
在新冠衰退中,经济状况与疫情走势的联系过于紧密,因此难以自信地预测复苏进程。产出和就业的下滑幅度远大于大衰退,且发生速度也快得多;早期的V型复苏似乎正在放缓,并可能以较为温和的速度继续。可能的长期影响包括:小企业和人力资本的巨大损失(由于失业和纯线上教学);更多永久性的远程办公;数字化转型加速;以及部分行业的集中度上升、竞争减弱。
基于学术研究的初步经验表明,政策制定者应推迟出台新的监管措施,直至经济复苏,并将额外的财政措施集中于减税,并在条件允许时推行可信的财政整顿计划,以避免在下一次重大危机来临时处于更糟糕的境地。




