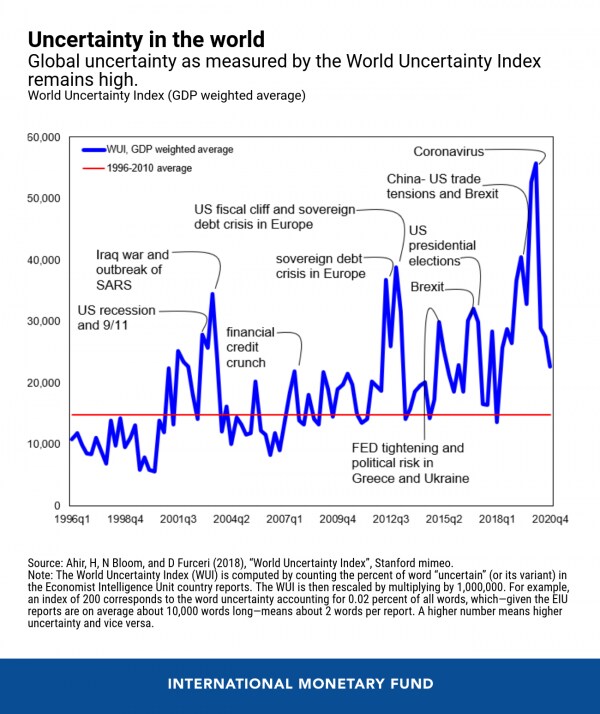
全球不确定性在新冠疫情爆发之初达到前所未有的水平,且至今仍处于高位。
在1996至2010年期间,世界不确定性指数仍比其历史平均水平高出约50%。
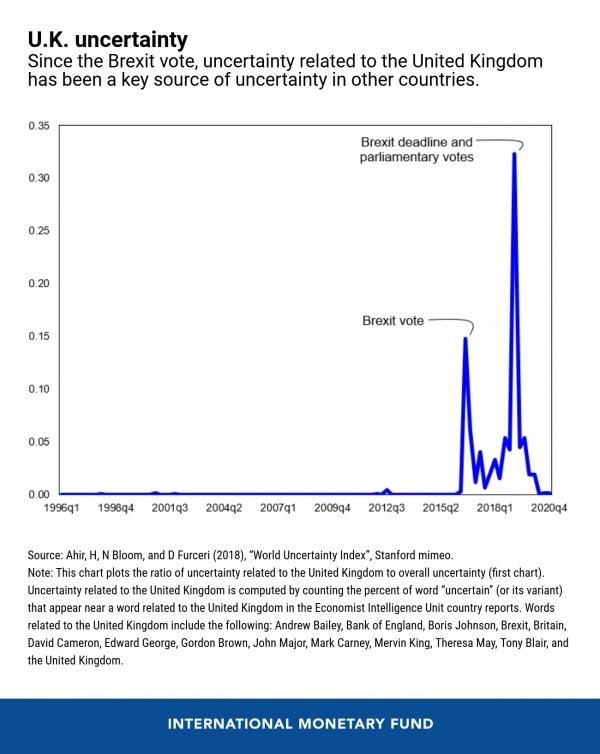
除新冠疫情外,英国与欧盟的脱欧谈判也带来了显著的不确定性,美国与中国关系的波动同样如此。
全球不确定性在新冠疫情爆发之初达到前所未有的水平,且至今仍处于高位。世界不确定性指数——该指标是覆盖143个国家的全球经济与政策不确定性季度衡量指标——显示,尽管不确定性自2020年第一季度新冠疫情爆发初期的峰值已下降约60%,但仍比1996至2010年期间的历史平均水平高出约50%。
系统性经济体的不确定性对全球不确定性具有重要影响。
是什么驱动全球不确定性?
美国和欧盟等关键系统性经济体的经济增长是关键驱动力,决定着世界其他地区的经济活动。这一点在全球不确定性方面是否同样成立?例如,鉴于各国之间的联系日益紧密,美国大选、英国脱欧或中美贸易紧张局势所引发的不确定性,是否会外溢并影响其他国家的不确定性?
为回答这一问题,我们构建了一个指数,用以衡量从关键系统性经济体——七国集团(G7)国家加中国——向世界其他地区外溢的“不确定性溢出”程度。具体而言,我们通过对经济学人智库(Economist Intelligence Unit)的国家报告进行文本挖掘,识别系统性经济体的不确定性溢出,涵盖1996年第一季度至2020年第四季度的143个国家。
每个系统性经济体的不确定性溢出,以报告中“不确定性”一词与相应系统性经济体国家相关词汇邻近出现的频率来衡量。具体而言,对于每个国家和每个季度,我们在国家报告中搜索“uncertain”“uncertainty”及“uncertainties”等词与各国相关词汇邻近出现的情况。国家相关词汇包括国家名称、总统姓名、中央银行名称、中央银行行长姓名,以及该国的重大事件(如英国脱欧)。
为使该指标在各国之间具有可比性,我们将原始计数除以每份报告的总词数进行标准化。指数上升表明不确定性在增加,反之亦然。
我们的结果揭示了两个关键事实:
第一:是的,系统性经济体的不确定性对全球不确定性具有重要影响。
第二:平均而言,只有美国和英国具有显著的不确定性溢出效应,其他系统性经济体的作用较小。
首先来看美国。下图显示了与美国相关的不确定性占总体不确定性之比的全球平均值(不包括美国)。图表表明,在过去几十年间,与美国相关的不确定性一直是全球不确定性的重要来源
例如,在2001至2003年期间,美国相关的不确定性约占其他国家不确定性的8%,约占全球不确定性相对于历史均值增幅的23%。在过去4年中,美国相关的不确定性约占其他国家不确定性的13%,峰值约为30%,约占全球不确定性相对于历史均值增幅的20%。
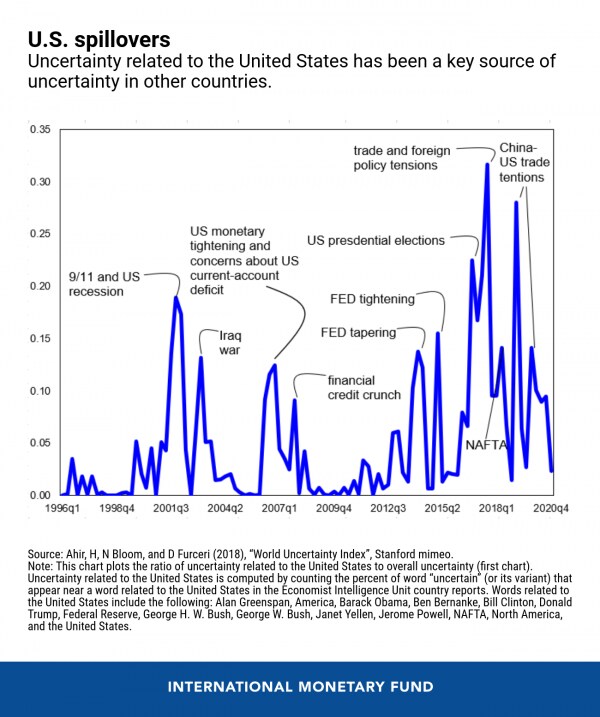
过去4年中,英国与欧盟之间的脱欧谈判相关不确定性也产生了显著的全球溢出效应,峰值超过30%,并在此期间约占全球不确定性上升的11%。
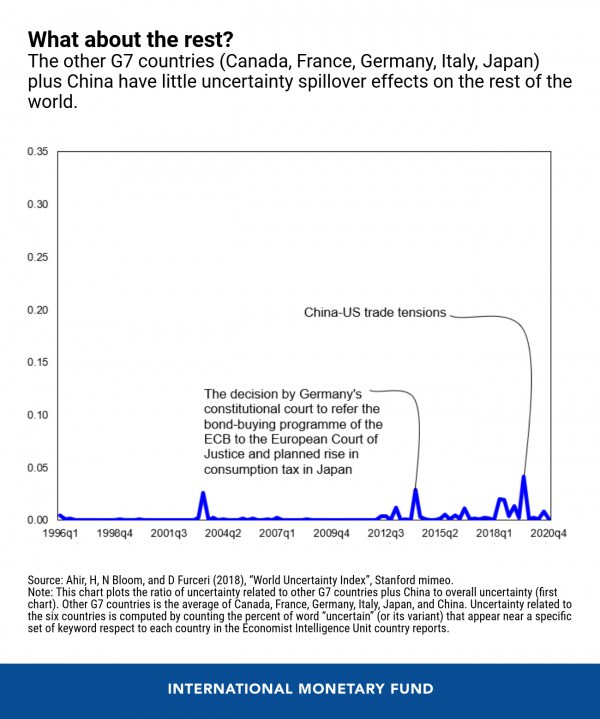
最后,与其他系统性国家相关的不确定性占总体不确定性之比显示,加拿大、中国、法国、德国、意大利和日本合计对世界其他地区的不确定性溢出效应很小。中国近年来是例外,但与中国相关的不确定性大多源于与美国的贸易紧张局势。尽管其他系统性经济体的全球不确定性溢出效应有限,但它们具有重要的区域不确定性影响,例如德国对其他欧洲经济体,以及中国和日本对若干亚洲经济体。